


Avere una carta di credito sempre a portata di mano è spesso fondamentale: rispetto a una carta di debito, si rivela uno strumento indispensabile in numerose circostanze quotidiane e straordinarie. Dalle garanzie richieste per il noleggio di un’auto o la prenotazione di un hotel, fino alla gestione di spese impreviste o acquisti di importo elevato quando non si dispone di liquidità immediata, la carta di credito offre un livello di flessibilità e copertura finanziaria che altri strumenti di pagamento non riescono a garantire.
La differenza fondamentale risiede nel meccanismo di funzionamento: mentre la carta di debito attinge direttamente e con addebito immediato alle disponibilità del conto corrente, la carta di credito opera come una linea di credito a breve termine. L’istituto emittente anticipa le somme per conto dell’utente entro un limite predeterminato (il fido o plafond), posticipando il saldo effettivo della spesa.
Le modalità principali di restituzione del capitale sono due:
- A saldo (default): gli importi spesi nel corso del mese vengono contabilizzati e addebitati sul conto corrente in un’unica soluzione il mese successivo (in genere entro il giorno 10 o 15), senza l’applicazione di interessi.
- A rate (Revolving): il debito accumulato viene dilazionato su più mesi attraverso rate periodiche. In questo caso si attivano i tassi di interesse (TAN e TAEG) previsti dal contratto.
Indice degli argomenti
Vantaggi e fattori di rischio: il bilancio
| Dimensione | Benefici chiave | Rischi e costi associati |
| Operatività e viaggi | Indispensabile per depositi cauzionali (noleggi, hotel); accettazione globale e garanzie antifrode avanzate. | Presenza di canoni di gestione e commissioni per il prelievo di contante (specialmente all’estero). |
| Gestione della liquidità | Copertura immediata per spese impreviste o acquisti importanti senza intaccare la giacenza d’uscita del conto. | Rischio di sovraindebitamento, in particolare con l’uso dell’opzione revolving e dei relativi tassi d’interesse. |
| Accessibilità | Possibilità di strutturare nel tempo una reputazione creditizia solida (credit score). | Concessione vincolata alla verifica della solvibilità e del merito creditizio da parte dell’istituto. |
I requisiti fondamentali per la richiesta: dal conto corrente al merito creditizio
La concessione di una carta di credito non è automatica: trattandosi di una linea di credito a tutti gli effetti, l’istituto emittente subordina il rilascio al soddisfacimento di precisi requisiti anagrafici, finanziari e di affidabilità.
L’iter autorizzativo si basa su quattro pilastri fondamentali:
- Conto corrente di appoggio: rappresenta il presupposto operativo e formale imprescindibile. Il conto corrente (bancario o postale), intestato al richiedente, è necessario sia per consentire alla banca la valutazione dello storico dei flussi finanziari, sia per regolare l’addebito automatico (tramite SDD – SEPA Direct Debit) delle spese mensili o delle rate.
- Requisiti anagrafici e documentali: maggiore età, residenza anagrafica e fiscale nel territorio italiano, possesso di un documento d’identità valido e del codice fiscale.
- Capacità reddituale dimostrabile: presentazione di una documentazione ufficiale (busta paga per i lavoratori dipendenti, Modello Redditi/CU per autonomi e liberi professionisti, cedolino della pensione) idonea ad attestare un reddito regolare proporzionato al plafond richiesto.
- Affidabilità creditizia (merito creditizio): verifica della storia finanziaria del richiedente attraverso la consultazione dei Sistemi di Informazione Creditizia (SIC, come CRIF, Experian, CTC). L’assenza di segnalazioni come “cattivo pagatore” o di insolvenze pregresse è determinante per ottenere un esito positivo.
In presenza di un profilo finanziario solido e di una documentazione completa, i tempi di istruttoria e approvazione risultano molto brevi (fino a poche ore nelle procedure 100% digitali). Al contrario, un’incertezza reddituale o uno storico creditizio compromesso possono portare al rifiuto della domanda o alla richiesta di garanzie aggiuntive.
Carte di credito facili da ottenere: una panoramica
Non tutte le carte di credito presentano lo stesso livello di difficoltà di accesso.
Sul mercato esistono soluzioni pensate per chi ha un profilo finanziario semplice o una storia creditizia limitata, come carte a basso plafond o prodotti collegati a un conto corrente con movimentazioni regolari.
Alcune banche offrono carte di credito entry-level con requisiti meno stringenti, ideali per studenti, giovani lavoratori o chi non ha mai avuto una carta di credito.
Queste soluzioni consentono di costruire nel tempo una buona reputazione creditizia, aprendo in futuro la possibilità di accedere a carte con plafond più elevati e condizioni più vantaggiose.
Carte di credito a saldo vs. revolving: quale scegliere per la facilità di accesso
Dal punto di vista dell’ottenimento le carte di credito a saldo, in cui gli importi spesi sono addebitati in un’unica soluzione sul conto corrente associato, tendono a essere più semplici da approvare per chi presenta una buona regolarità nei movimenti bancari.
Le carte revolving, invece, pur offrendo il pagamento rateale, richiedono spesso una valutazione più approfondita del merito creditizio, perché il debito si estende su più mesi e prevede l’applicazione di interessi.
In alcuni casi, tuttavia, le revolving collegate a conti correnti già attivi o a rapporti consolidati con l’istituto emittente possono essere concesse con iter più rapido, soprattutto se il plafond iniziale è contenuto.
SelfyConto: una carta di credito accessibile con conto remunerato

Istituto Bancario: Banca Mediolanum
App Mobile / Internet Banking: sì
Costo di Accensione: GRATIS
Canone Annuale: Gratis primo anno, poi 3,75€/mese (azzerato per under 30, per chi accredita lo stipendio e con spese >500€/mese)
Costo Prelievo ATM: GRATIS
Costo Bonifici: GRATIS
Limite di Deposito: NESSUNO
Servizi allo Sportello: GRATIS
L’apertura del conto corrente digitale SelfyConto costituisce il prerequisito operativo per richiedere la carta di credito di Banca Mediolanum. L’onboarding è 100% digitale tramite smartphone e si completa in pochi minuti utilizzando lo SPID o il riconoscimento biometrico.
Canone, gestione e opzione conto cointestato
- Canone di tenuta conto: gratuito per il primo anno per tutti i nuovi clienti e permanentemente a zero spese per i giovani Under 30. Per gli Over 30, dal secondo anno la quota è di 3,75 €/mese, completamente azzerabile fino al 31/12/2027 accreditando lo stipendio/pensione o effettuando una spesa mensile di almeno 500 € con carta (almeno 3 mesi su 4).
- Operatività SEPA e versamenti: bonifici SEPA in euro (ordinari e istantanei) del tutto gratuiti. Il conto non prevede limiti di deposito. I versamenti di contanti e assegni si effettuano presso le filiali/ATM convenzionati.
- Conto Cointestato: disponibile anche in versione cointestata con accessi e carte di debito indipendenti.
Incentivi finanziari: la promozione SelfyConto con remunerazione al 4%
Per i nuovi clienti che richiedono l’apertura di SelfyConto entro il 30 ottobre 2026, la banca offre un vincolo di rendimento dedicato:
- Rendimento: 4,00% annuo lordo sui depositi con durata a 6 mesi.
- Condizioni: accredito dello stipendio (entro 7 giorni dalla scadenza del vincolo) e attivazione del deposito entro il 6 novembre 2026.
- Soglie: da un minimo di 100 € a un massimo di 500.000 €, con somme sempre svincolabili in qualsiasi momento senza perdere gli interessi maturati.
Le carte di pagamento di Banca Mediolanum
| Parametro / Strumento | Conto Corrente SelfyConto | Carta di Debito Mediolanum Card | Mediolanum Credit Card | Prepaid Card |
| Circuito | — | Mastercard | Visa o Mastercard | Mastercard |
| Canone annuo | 0 € 1° anno (poi 3,75 €/mese azzerabile; gratis Under 30) | Digitale: Sempre gratis. Fisica: Gratis 1° anno, poi 10 €/anno | Gratis 1° anno, dal 2° anno 20 €/anno | Nessun canone ricorrente |
| Costo di emissione | Gratuito | Gratuito | Gratuito | 10 € (gratis per Under 30 o specifici profili) |
| Plafond / Limite spesa | In base al saldo disponibile | 4.500 €/mese | Standard 1.500 €/mese (aumentabile a 3.000 €) | Disponibilità max della carta: 3.000 € |
| Limiti prelievo ATM | In base al saldo disponibile | Max 1.000 €/giorno (solo con carta fisica) | Max 1.500 €/giorno (anticipo contante) | Max 250 €/giorno (max 2 operazioni/giorno) |
| Commissioni prelievo | — | Gratuiti in Italia e Area Euro | Area Euro: 4,80% (min 0,52 €). Extra Euro: 4,80% (min 5,16 €) | Gratis presso ATM Mediolanum; 2 € altre banche IT/UE; 5 € extra UE |
| Wallet Digitali | — | Apple Pay, Google Pay, Samsung Pay | Apple Pay, Google Pay, Samsung Pay | Apple Pay, Google Pay, Samsung Pay |
| Funzioni & Sicurezza | Bancomat Pay, Plick, Chat, Selfy Assistant | Spending Control, Blocco digitale app, Polizza Multirischi | Scelta colore/circuito, Easy Shopping, Spending Control, Polizza Multirischi | Protezione frodi 3D Secure, Spending Control, Alert SMS/App, Semprericarica |
Mediolanum Credit Card: dettagli operativi e rateizzazione con Easy Shopping
L’emissione della Mediolanum Credit Card è subordinata alla valutazione di solvibilità da parte della banca. La carta offre massima personalizzazione (scelta del circuito tra Visa e Mastercard e del colore della plastica) oltre alla piena compatibilità con Apple Pay, Google Pay e Samsung Pay.
Plafond, anticipo contante e sicurezza
- Plafond di spesa: il limite standard parte da 1.500 €/mese, elevabile fino a 3.000 €/mese su richiesta (o soglie superiori con la versione Prestige).
- Anticipo contante (ATM): consente prelievi fino a 1.500 € al giorno. Le commissioni sono pari al 4,80% sia in area Euro (minimo 0,52 €) che in area extra Euro (minimo 5,16 €).
- Coperture incluse: polizza assicurativa Multirischi inclusa a tutela degli acquisti e funzioni avanzate di Spending Control e blocco digitale via app.
Funzionamento del servizio di rateizzazione Easy Shopping
Il servizio Easy Shopping permette di dilazionare singoli acquisti o gruppi di spese direttamente dall’applicazione mobile:
- Soglie d’importo: rateizzazione applicabile per spese comprese tra 250 € e 2.400 € (entro i limiti del fido concesso).
- Piani di ammortamento: scelta della durata tra 3, 6, 9, 12, 18 o 24 mesi.
- Profilo economico: applicazione di un TAN fisso dello 0%; il costo del servizio non si basa su tassi d’interesse percentuali ma su una commissione fissa di gestione calcolata in base all’importo frazionato e alla durata selezionata.
TF Bank: la carta di credito Mastercard Gold 100% digitale
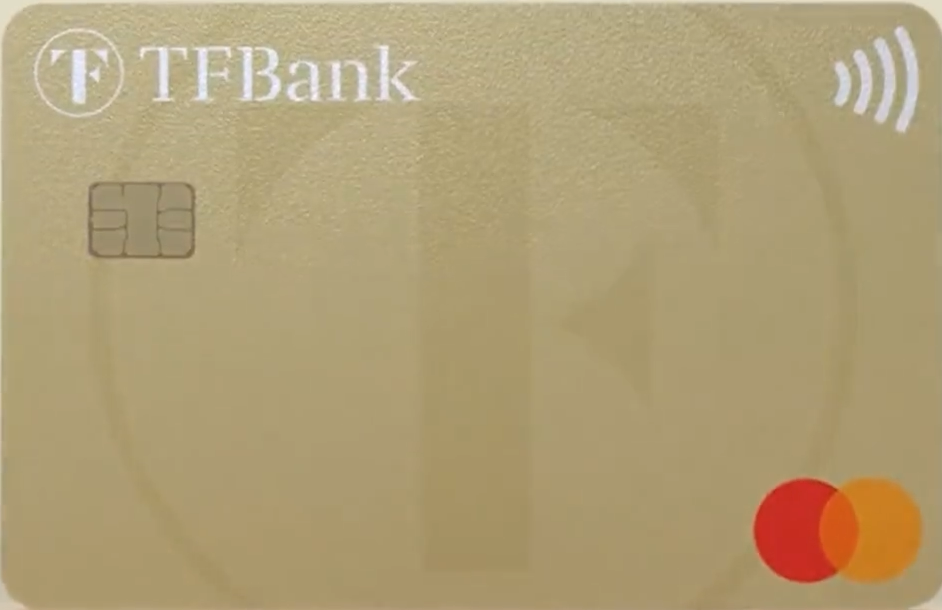
Circuito: Mastercard
Canone Piano Base: GRATIS
Prelievo massimo: Personalizzabile
Limite di spesa / Plafond: Personalizzabile
Commissioni di Prelievo: TAN 26,45% TAEG 29,90% con plafond, GRATIS senza plafond
Contactless: ✔️
IBAN: ❌
La TF Mastercard Gold viene considerata una delle carte di credito più facili da ottenere sul mercato per tre ragioni strutturali e operative:
- fido iniziale flessibile e dinamico: sebbene l’emissione rimanga soggetta al controllo dei sistemi di informazione creditizia, l’istituto applica criteri di accesso ottimizzati assegnando un plafond iniziale personalizzato anche contenuto, che non richiede garanzie patrimoniali complesse. Il limite di spesa si adegua poi automaticamente nel tempo in base alla regolarità dei rimborsi, permettendo alla banca di mitigare il rischio iniziale e all’utente di accedere al credito più agevolmente.
- Svincolo dal conto corrente (indipendenza bancaria): a differenza di altri prodotti, la TF Mastercard Gold non richiede l’apertura di un nuovo conto corrente né il trasferimento dello stipendio. Può essere agganciata a qualsiasi conto bancario già in possesso dell’utente, eliminando le barriere burocratiche e i costi di migrazione.
- Onboarding 100% digitale e immediato: il processo di richiesta è interamente dematerializzato, richiede meno di 5 minuti e si finalizza tramite app con un video selfie e la firma digitale. Il sistema di scoring della banca fornisce una conferma online immediata, accelerando i tempi di valutazione rispetto alle istruttorie fisiche.
TF Mastercard Gold: fido, costi di gestione e funzionamento del credito revolving
L’onboarding della TF Mastercard Gold avviene tramite una procedura 100% digitale (completabile via app con video selfie e firma elettronica) e non richiede l’apertura di un nuovo conto corrente, potendosi appoggiare alla banca preesistente del cliente. L’emissione resta vincolata alla verifica della solvibilità presso i sistemi di informazioni creditizie.
Plafond e costi di gestione di TF Mastercard Gold
- Fido (Plafond): il limite di utilizzo viene stabilito individualmente in fase di richiesta sulla base del profilo di rischio. Non è modificabile manualmente dall’utente, ma l’istituto ne prevede l’aumento automatico e progressivo in caso di utilizzo regolare e rimborsi puntuali.
- Canone annuo: totalmente gratuito (0 €) su base permanente. Non sono previsti costi di manutenzione, emissione, blocco o invio dell’estratto conto.
- Operatività all’estero: la carta applica una commissione dello 0% sui cambi e sugli acquisti in valuta straniera, configurandosi come uno strumento ottimizzato per il roaming internazionale. Include inoltre una polizza assicurativa di viaggio gratuita (AmTrust) a copertura di infortuni, malattie, smarrimento bagaglio e annullamento, attiva se si salda almeno il 50% del viaggio con la carta.
- Prelievi di contante: il prelievo di liquidità da ATM in tutto il mondo prevede una commissione fissa di 3,90 € per operazione.
Come funziona la rateizzazione e la modalità Revolving
Lo strumento offre una gestione flessibile del debito che oscilla tra il saldo a zero interessi e il finanziamento rateale:
- Tassi e costi del credito: se si opta per il rimborso flessibile o si effettuano prelievi di contante (e operazioni assimilate come scommesse o acquisto criptovalute), si attivano gli interessi a partire dalla data della transazione. Il profilo economico prevede un TAN fisso del 21,00% e un TAEG del 23,10%.
- Periodo di differimento o periodo di grazia (fino a 55 giorni a tasso zero): gli acquisti non generano interessi se il saldo esposto nell’estratto conto mensile viene rimborsato integralmente entro la data di scadenza indicata (periodo di grazia).
- Rimborso flessibile (Revolving): l’utente ha la facoltà di dilazionare il pagamento. In questo caso è richiesto un versamento minimo mensile pari al 3% del saldo della linea di credito utilizzato, con un plafond minimo di 30 €.
Conto e Carta di Credito BBVA: rendimenti, costi e flessibilità di cassa

Istituto Bancario: BBVA (Banco Bilbao Vizcaya Argentaria)
App Mobile / Internet Banking: sì
Costo di Accensione: GRATIS
Canone Mensile: GRATIS
Costo Prelievo ATM: 0€ se superiore a 100€; 2€ se inferiore
Costo Bonifici: GRATIS
Limite di Deposito: NESSUNO
L’onboarding in BBVA avviene in modalità 100% digitale in circa 5 minuti. A differenza del passato, l’accesso alla Carta di Credito BBVA non richiede più lunghi tempi di attesa: la banca richiede come precondizione un’anzianità minima di soli 3 mesi come titolari del conto corrente BBVA. Questo periodo permette all’istituto di analizzare lo storico dei flussi transazionali, accelerando e semplificando i tempi dell’istruttoria creditizia (la cui approvazione finale resta comunque soggetta a valutazione di solvibilità).
Pur trattandosi di uno strumento di pagamento a saldo immediato, la carta di debito BBVA permette di accedere a dinamiche di flessibilità finanziaria tipiche del credito al consumo. Attraverso il servizio Pay&Plan, collegato direttamente al conto corrente, l’utente può infatti rateizzare ex post gli acquisti effettuati con la carta di debito (oltre a bonifici e addebiti diretti), dilazionando l’impatto sul saldo in 3, 5 o 10 mensilità.
La carta di credito è disponibile sia in formato virtuale (utilizzabile immediatamente tramite Apple Pay, Google Pay o Samsung Pay) sia in formato fisico, ed è sprovvista di numeri stampati sul PVC per garantire massima sicurezza grazie al CVV dinamico e al blocco digitale istantaneo via app.
Canone, sconti e promozioni dedicate
- Primo Anno a Canone Zero: la carta di credito (fisica o virtuale) è del tutto gratuita per i primi 12 mesi, senza spese di emissione o di gestione.
- Azzeramento dal 2° Anno: dal secondo anno il canone standard è di 36 €/anno, ma è riducibile o azzerabile al soddisfacimento di precise condizioni:
- Sconto 50% (18 €/anno): con una spesa complessiva di almeno 3.000 € nell’anno di contratto.
- Gratis 100% (0 €): con una spesa complessiva di almeno 6.000 € nell’anno OPPURE effettuando almeno un rimborso a rate (indipendentemente dall’importo) nel corso dell’anno.
- Cashback e Incentivi: la carta di credito eroga un Cashback del 20% nel primo mese di utilizzo (fino a un massimo di 100 € di rimborso) e dà accesso al programma a premi Compra & Vinci per ottenere buoni regalo Amazon.it.
- Operatività all’estero: assenza di commissioni sul cambio valuta per acquisti e transazioni effettuate in valuta straniera.
Flessibilità di cassa: pagamento unico, rateizzazione e trasferimento fondi
La Carta di Credito BBVA offre tre modalità di gestione della liquidità e di regolazione del debito:
- Pagamento unico a saldo: l’estratto conto mensile si chiude l’ultimo giorno del mese e l’addebito sul conto corrente avviene il giorno 5 del mese successivo, senza l’applicazione di alcuna commissione o interesse aggiuntivo.
- Rimborso a rate (da 3 a 36 mesi): è possibile dilazionare gli acquisti, i prelievi ATM o i saldi dell’estratto conto per importi superiori a 50 €, strutturando piani di ammortamento flessibili da 3 fino a 36 mensilità.
- Trasferimento fondi: consente di spostare liquidità direttamente dalla linea di credito della carta al conto corrente per esigenze immediate, con la possibilità di frazionare e rateizzare anche la restituzione di tale trasferimento.
Sintesi delle condizioni economiche: Carta di Credito BBVA
| Voce Economica | Condizioni e Costi | Note Operative |
| Canone 1° Anno | 0 € | Totalmente gratuito per i primi 12 mesi |
| Canone dal 2° Anno | 36 € / anno | Azzerabile con 6.000 € di spesa/anno o con 1 rateizzazione; dimezzabile (18 €) con 3.000 € di spesa |
| Requisito di Anzianità Conto | 3 Mesi | Titolare di conto corrente BBVA da almeno 90 giorni |
| Cashback di Benvenuto | 20% il 1° Mese | Rimborso massimo fino a 100 € |
| Commissione Prelievo ATM | 4% (minimo 3,00 €) | Applicato su prelievi in area Euro ed extra Euro (+ eventuali commissioni della banca gestrice) |
| Rateizzazione (Esercizio credito) | Da 3 a 36 mesi | Applicabile su acquisti, prelievi e trasferimenti superiori a 50 € |
| Commissione Cambio Valuta | 0% | Nessuna maggiorazione per acquisti in valuta estera |
| Wallet Digitali | Compatibile | Apple Pay, Google Pay, Samsung Pay (utilizzabili subito con carta virtuale) |
Crédit Agricole: le carte di credito si chiedono via App
Emittente: Cariparma
Tipo di Carta: Carta di credito
Circuito: Mastercard
Canone: 30 €/anno o gratis se si spendono almeno 1.500 €
Fido Max: fino a 5.000 €
Rimborso: mensile con TAN/TAEG 14,50%/16,98%
La richiesta di una carta di credito Crédit Agricole si gestisce in completa autonomia e in pochi passaggi direttamente dall’App Crédit Agricole, accedendo alla sezione dedicata ai servizi e ai prodotti finanziari. L’accesso alle linee di fido dell’istituto presuppone l’apertura del Conto Online, un rapporto di conto corrente 100% digitale gestibile via web o da smartphone. L’onboarding del conto si completa in pochi minuti tramite identificazione via video-selfie o bonifico di riconoscimento (pari a 10 €), senza la necessità di recarsi in filiale pur mantenendo il supporto di un consulente dedicato.
Incentivi di benvenuto e condizioni del conto corrente
Remunerazione risparmi (CresciSmart): rendimento fino al 4,00% annuo lordo sulle somme destinate all’attivazione di un Piano di Accumulo (PAC) in ETF gestito tramite Amundi. , conto corrente 100% digitale gestibile via web o tramite applicazione mobile. L’onboarding si completa in pochi minuti mediante identificazione via video-selfie o bonifico di riconoscimento (pari a 10 €), senza la necessità di recarsi in filiale pur mantenendo il supporto di un consulente dedicato.
Canone azzerato: per le richieste di apertura inoltrate entro il 2 novembre 2026, il canone di tenuta conto è gratuito.
Operatività inclusa: inclusi a costo zero l’home banking, la carta di debito Visa e i bonifici SEPA ordinari e istantanei.
Pacchetto Bonus Benvenuto: fino a 650 € in Buoni Amazon.it
50 € Welcome Bonus: inserendo il codice promozionale "VISA" in fase di apertura, richiedendo la carta di debito ed effettuando almeno una transazione entro 30 giorni.
Fino a 200 € aggiuntivi: 100 € accreditando stipendio o pensione sul conto e ulteriori 100 € in base al volume di spesa effettuato con la carta di debito Visa.
Fino a 400 € “Manda un Amico”: 50 € di buono per ogni amico presentato che apre il conto (fino a un massimo di 8 amici).
Iter di richiesta e catalogo delle carte di credito
A differenza di altri istituti che pongono vincoli di anzianità rigidi, Crédit Agricole consente ai titolari del conto di avviare la pratica di fido direttamente dall’App Crédit Agricole accedendo alla sezione Per Te –> Carte.
La concessione della carta rimane comunque soggetta alla verifica preventivo del merito creditizio e alla valutazione della documentazione reddituale del cliente.
L’offerta di carte di credito disponibili si articola su tre linee partner principali:
- Carte di Credito Nexi (Classic, Prestige, Excellence):
- addebito posticipato: tutte le spese sostenute nel mese vengono addebitate in un’unica soluzione il giorno 15 del mese successivo.
- Rateizzazione Easy Shopping: possibilità di frazionare acquisti singoli (superiori a 250 €) o aggregati (da almeno 50 €) fino a un massimo di 2.400 € nei limiti del plafond concesso.
- Costi e sicurezza: canone per la Nexi Classic di circa 40,99 €/anno, azzeramento commissioni estratto conto online, notifiche di sicurezza ioControllo/3D Secure e integrazione nei wallet digitali.
- Carte American Express (Verde, Oro, Platino):
- Richiedibili dal conto con plafond flessibile, servizi di assistenza h24, coperture assicurative sui prodotti acquistati e partecipazione al programma punti Membership Rewards.
- Carte di Credito CA Auto Bank (Linea Futura e Drivalia):
- Soluzioni orientate alla flessibilità di budget e alla mobilità, con opzione di rateizzazione dei pagamenti, plafond standard di 3.000 € e accumulo punti nell’ecosistema loyalty €co Club per ottenere sconti su servizi di car sharing e noleggio.
Conto Online Credem Link e Carta Ego Classic: costi, promozioni e modalità revolving
Circuito: Mastercard, Visa
Canone: 39€
Prelievo massimo: 500€, aumentabile a 1.000€
Limite di spesa: fino a 5.000€
Commissioni prelievo: 4% dell’importo prelevato, minimo 2.50€
Contactless: ✓
Plafond: tra 1.500€ e 5.000€
L’apertura del conto Credem Link è il passaggio necessario per poter poi richiedere la carta di credito Ego Classic. La banca richiede infatti un conto corrente di regolamento su cui addebitare le spese effettuate nel mese.
L’onboarding di Credem Link avviene tramite una procedura digitale (completabile in pochi minuti via SPID o riconoscimento con video selfie e firma elettronica). L’accesso alla carta di credito opzionale del gruppo è subordinato alla consueta valutazione discrezionale del merito creditizio da parte dell’istituto.
Canone, costi di gestione e welcome bonus del conto Credem Link
- Canone del conto e servizi: il conto online Credem Link è a canone zero. Include gratuitamente l’Internet Banking, l’App Credem Mobile, i prelievi di contante in euro presso gli sportelli ATM Credem e il pagamento di MAV, RAV ed F24. L’imposta di bollo segue la normativa vigente (0 € sotto i 5.000 € di giacenza media, 34,20 €/anno oltre la soglia).
- Operatività SEPA: i bonifici online ordinari e istantanei in euro verso Paesi SEPA ed extra SEPA prevedono un costo fisso di 0,50 € per operazione.
- Scelta della carta di debito: La carta Credemcard su circuito nazionale Bancomat è a canone zero. La versione Credemcard Internazionale Mastercard è gratuita il primo anno, poi prevede una quota di 1,50 € al mese.
- Promozione Estate 2026 (fino a 200 €): inserendo il codice
ESTATE200entro il 30 settembre 2026, l’utente può sbloccare buoni regalo Amazon.it raggiungendo precisi traguardi entro il 30 novembre 2026. L’ottenimento di 100 € richiede il soddisfacimento di 1 solo traguardo, mentre per ottenere 200 € è necessario raggiungerne almeno 2 tra: spese con carta per almeno 2.000 €, accredito diretto di stipendio/pensione o attivazione di un PAC da almeno 50 €/mese su soluzioni Euromobiliare SGR.
Carta di Credito Ego Classic: fido e costi fissi
La Carta Ego Classic (disponibile su circuito Visa o Mastercard con tecnologia Chip&PIN e compatibile con Google Pay e Samsung Pay) si configura come una carta ad opzione e presenta la seguente struttura:
- Fido (Plafond): il limite di utilizzo standard viene assegnato su base individuale in fase di istruttoria (fino a 1.500 € nell’operatività base esemplificativa).
- Canone annuo: gratuito per il primo anno. Dal secondo anno la quota di 39 € viene azzerata se le spese complessive dei 12 mesi precedenti superano i 6.000 €; in caso contrario l’onere viene addebitato.
- Servizi inclusi: notifiche di alert in tempo reale gratuite per transazioni superiori a 2 € o 50 €, estratto conto online e assicurazione gratuita sui beni acquistati in caso di furto entro 90 giorni.
Meccanismi di rimborso: saldo, revolving e prestincarta
La carta permette al titolare di variare autonomamente la modalità di restituzione del capitale utilizzato:
- Modalità a saldo: costituisce l’operatività standard, che prevede l’addebito delle spese in un’unica soluzione il mese successivo, senza l’applicazione di interessi.
- Modalità Revolving (rateale): consente il pagamento dilazionato tramite una rata fissa mensile (es. 100 €), ripristinando il massimale della carta in misura corrispondente alla quota capitale rimborsata. Questa opzione genera interessi calcolati a partire dalla data delle transazioni, con un profilo economico pari a un TAN fisso del 13,50% e un TAEG del 20,26% (ponderato sull’intero fido e comprensivo del canone).
- Funzionalità prestincarta (instalment): è un finanziamento autonomo che consente di accreditare tutta o parte della disponibilità della carta direttamente sul conto corrente. Il rimborso non segue le logiche revolving, ma viene regolato da un piano di ammortamento predeterminato a rate mensili fisse.
Carte prepagate con IBAN e carte di debito evolute: alternative alla carta di credito tradizionale
Per chi non soddisfa i requisiti di una carta di credito tradizionale o preferisce evitare il rischio di indebitamento, le carte prepagate con IBAN e le carte di debito evolute rappresentano valide alternative.
Le carte prepagate consentono di effettuare acquisti online e in negozio, ricevere bonifici e domiciliare pagamenti, il tutto senza la necessità di superare una valutazione di merito creditizio.
Le carte di debito evolute, collegate direttamente al conto corrente, offrono funzioni avanzate come i pagamenti contactless, l’uso tramite wallet digitali e l’accesso a servizi di sicurezza aggiuntivi, mantenendo il vincolo di utilizzare solo le somme già disponibili.
Entrambe le opzioni garantiscono ampia operatività e facilità di ottenimento, risultando particolarmente adatte a chi cerca strumenti di pagamento moderni e immediatamente accessibili.
Il merito creditizio
Il merito creditizio, noto anche come “affidabilità creditizia” o “credit score”, è un indicatore fondamentale che banche e istituti finanziari utilizzano per valutare la probabilità che una persona o un’azienda sia in grado di onorare i propri debiti, come prestiti, mutui o l’utilizzo di una carta di credito.
In parole semplici, è un “biglietto da visita” della nostra storia finanziaria.
A cosa serve il merito creditizio?
L’obiettivo principale è misurare il rischio per l’istituto di credito. Un merito creditizio elevato indica un basso rischio di insolvenza, e quindi rende più probabile l’approvazione di una richiesta di finanziamento e spesso anche l’ottenimento di condizioni più vantaggiose (ad es. tassi di interesse più bassi). Al contrario, un merito creditizio basso può portare al rifiuto della richiesta o a condizioni meno favorevoli.
Come viene calcolato il merito creditizio?
La valutazione non si basa su un unico fattore, ma sull’analisi di una serie di dati e comportamenti finanziari. I principali elementi presi in considerazione sono:
- Storia dei pagamenti: È il fattore più importante. Vengono analizzati i pagamenti passati di prestiti, mutui o carte di credito. La puntualità nei rimborsi ha un impatto molto positivo, mentre ritardi o mancati pagamenti hanno un impatto fortemente negativo.
- Livello di indebitamento: Il rapporto tra i debiti in essere e il reddito disponibile è un indicatore chiave. Un indebitamento eccessivo può essere visto come un segnale di rischio.
- Stabilità economica e lavorativa: Avere un reddito fisso e stabile (ad es. un contratto a tempo indeterminato) è un elemento molto rassicurante per la banca. Anche la continuità del rapporto di lavoro e la giacenza sul conto corrente vengono valutate.
- Frequenza delle richieste di credito: Un numero elevato di richieste di finanziamento in un breve periodo di tempo può essere interpretato come un segnale di potenziale difficoltà economica, e quindi influire negativamente sul punteggio.
- Presenza di protesti o segnalazioni negative: Eventuali protesti o segnalazioni come “cattivo pagatore” presso le banche dati creditizie (come il CRIF) sono un ostacolo quasi insormontabile per l’ottenimento di nuovi crediti.
Le banche dati del merito creditizio in Italia
In Italia, le informazioni sul merito creditizio sono raccolte e gestite da agenzie specializzate, chiamate Sistemi di Informazioni Creditizie (SIC). I più noti sono:
- CRIF (Centrale Rischi Finanziari): È il SIC più grande e importante in Italia. Registra sia le informazioni positive (pagamenti regolari) che quelle negative (ritardi, insolvenze).
- CTC (Consorzio per la Tutela del Credito): Un altro importante sistema che raccoglie e gestisce dati creditizi.
- Centrale dei Rischi (gestita da Banca d’Italia): Un archivio che raccoglie i dati sui debiti più consistenti (sopra i 30.000 euro) contratti con banche e intermediari finanziari.
Le banche e gli istituti finanziari, prima di concedere un prestito, consultano questi database per avere un quadro completo della situazione finanziaria del richiedente.
Come migliorare il proprio merito creditizio?
- Pagare puntualmente: Onorare sempre e in tempo gli impegni finanziari.
- Mantenere un basso livello di indebitamento: Non accumulare troppi prestiti contemporaneamente.
- Evitare richieste di credito multiple e non necessarie: Richiedi finanziamenti solo quando ne hai davvero bisogno.
- Verificare i propri dati: Puoi richiedere l’accesso ai tuoi dati registrati nei SIC per assicurarti che non ci siano errori.
Carta di credito anche senza senza busta paga
Ottenere una carta di credito senza busta paga è possibile ma richiede di dimostrare all’istituto emittente altre forme di affidabilità economica.
Le banche e le finanziarie, infatti, valutano la capacità di rimborso non solo attraverso lo stipendio, ma anche tramite altre entrate regolari come pensioni, redditi da lavoro autonomo, rendite o canoni di locazione.
In alcuni casi può essere accettata la presenza di un garante, disposto a farsi carico del debito in caso di mancato pagamento, oppure un deposito cauzionale vincolato a garanzia del plafond concesso.
Esistono anche soluzioni più semplici per chi non ha reddito fisso, come carte di credito collegate a conti correnti con movimentazioni costanti o prodotti “secured”, in cui il credito disponibile è proporzionato alla somma versata come garanzia.
In alternativa, carte prepagate con IBAN o carte di debito evolute consentono di gestire pagamenti e acquisti online senza la necessità di presentare una busta paga, pur con funzionalità differenti rispetto a una carta di credito tradizionale.












Partecipa alla community