


I POS senza commissioni stanno rivoluzionando lo scenario attraverso soluzioni più eque e sostenibili per piccole imprese, artigiani e liberi professionisti. Eliminare le trattenute significa aumentare il margine senza rinunciare alla comodità dei pagamenti digitali e sono diverse le situazioni in cui è più vantaggioso avere a disposizione un dispositivo del genere.
Indice degli argomenti
I migliori POS senza commissione del 2026
Esistono diverse opzioni di POS che offrono soluzioni senza commissioni o con commissioni molto basse. Questi POS sono particolarmente utili per le attività che desiderano ridurre i costi delle transazioni elettroniche.
Axerve Easy Smart POS
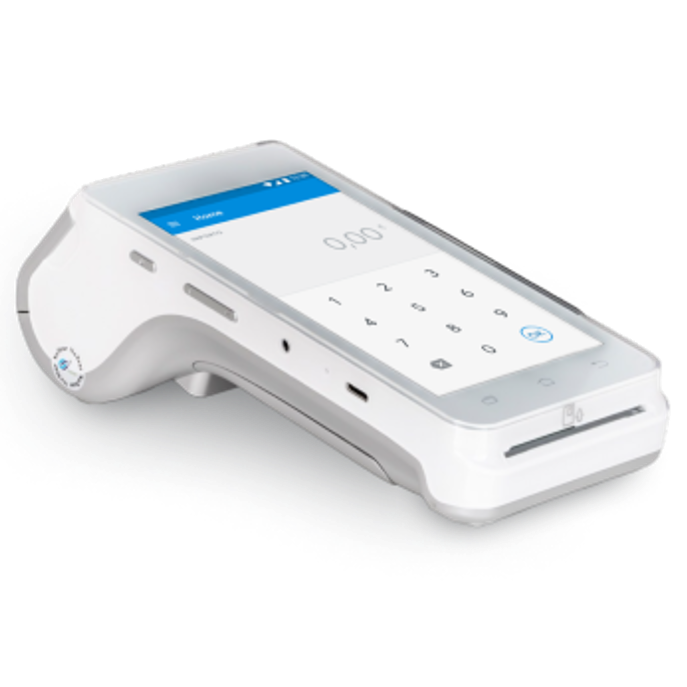
💶 Prezzo terminale: Gratis
💰 Canone: 17€ o 22€ + IVA al mese*
💸 Costi di attivazione: Bollo 16€
📲 App obbligatoria: Sì
🔋 Batteria: 2.300 mAh
☎️ Sim Card: Sì
🖨️ Stampante integrata: Sì
📟 Touch screen: Sì
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
L’architettura tariffaria di Smart POS Easy si basa su due scaglioni principali di transato annuo, pensati per adattarsi al volume d’affari dell’esercente:
- Fascia fino a 10.000 €/anno: canone mensile di 17 € + IVA.
- Fascia fino a 30.000 €/anno: canone mensile di 22 € + IVA.
- Soglia di eccedenza: oltre i 30.000 € di transato annuo, si applica una commissione variabile pari all’1% + IVA sull’importo eccedente la soglia, che si somma al canone fisso di 22 € + IVA.
- Costi di attivazione e ancillari: prevista un’imposta di bollo una tantum di 16 € per l’attivazione del servizio. È da evidenziare la specifica contrattuale per i pagamenti tramite circuito Discover, sui quali si applica una commissione fissa dell’2% per transazione.
Sul piano tecnico e operativo, il terminale impiega un hardware basato su sistema operativo Android dotato di stampante integrata per lo scontrino cartaceo e di connettività illimitata Wi-Fi e 4G tramite SIM integrata (senza costi aggiuntivi di traffico dati o chiamate). L’accredito dei fondi avviene su qualsiasi conto corrente bancario italiano entro il giorno lavorativo successivo, eliminando il vincolo di apertura di un conto dedicato.
A completamento dell’infrastruttura, la gestione contabile è affiancata da una dashboard online per il monitoraggio in tempo reale del transato e il download della fatturazione, mentre le spese rientrano tra quelle ammissibili per il credito d’imposta sul transato POS (bonus fiscale fino al 30%) previsto dalle vigenti normative.
Valutazione di convenienza economica
L’adozione di una tariffa a canone fisso rispetto al classico modello a commissione percentuale richiede un’analisi del punto di pareggio (break-even point).
  Costo annuo (Fascia 10k €) = (17 € x 12 mesi) + IVA = 204 € + IVA
  Costo annuo (Fascia 30k €) = (22 € x 12 mesi) + IVA = 264 € + IVA
- Imprese ad alta frequenza di micro-pagamenti: per attività come bar, edicole o tabacchi, dove lo scontrino medio è ridotto ma il volume totale di transazioni è elevato, il canone fisso permette di annullare l’impatto incisivo delle commissioni percentuali sul margine operativo delle singole vendite.
- Imprese ad alto transato concentrato: un esercente che incassa 25.000 € all’anno tramite POS sosterrà un costo di 264 € + IVA all’anno, traducendosi in un’incidenza percentuale effettiva sul transato pari a circa l’1,05%. Al contrario, se lo stesso transato di 25.000 € venisse generato da un’attività che incassa complessivamente solo 5.000 €/anno, l’incidenza del canone (204 €) salirebbe al 4,08%, rendendo l’offerta a canone meno efficiente rispetto a una soluzione a sole commissioni senza fissi.
Modelli POS Axerve disponibili
La gamma di terminali di Axerve (linea POS Easy) si basa principalmente sui dispositivi del produttore PAX, alimentati da sistema operativo Android:
- Axerve POS Easy A99 Smart POS con stampante: è il terminale principale di fascia alta offerto sia a canone fisso che a consumo. Dispone di un display touchscreen a colori da 5,5 pollici, fotocamera integrata, connettività Wi-Fi e 4G (con SIM multi-operatore inclusa) e stampante termica integrata per l’emissione dello scontrino cartaceo.
- Axerve POS Easy A50 Smart POS Mini: è la versione ultra-compatta e tascabile proposta nell’offerta a consumo a canone zero. Presenta un display touchscreen da 4 pollici, connettività Wi-Fi e 4G, ma non include la stampante fisica, gestendo le ricevute esclusivamente in formato digitale (SMS, e-mail o QR Code).
Entrambi i modelli supportano l’accesso allo store di applicazioni gestionali Axerve e sono predisposti per l’integrazione con i registratori telematici tramite le procedure web dell’Agenzia delle Entrate.
Requisiti di accesso e limitazioni
Sotto il profilo regolamentare e contrattuale, si segnalano alcune limitazioni d’accesso:
- L’attivazione è riservata agli esercenti con residenza fiscale in Italia ed è soggetta all’approvazione di Banca Sella.
- Per la categoria delle associazioni, la richiedibilità è limitata a specifici codici SAE (Settori Attività Economica), nello specifico SAE 500 e 501.
MyPOS Flex: flessibilità d’incasso per il commercio internazionale e multicanale
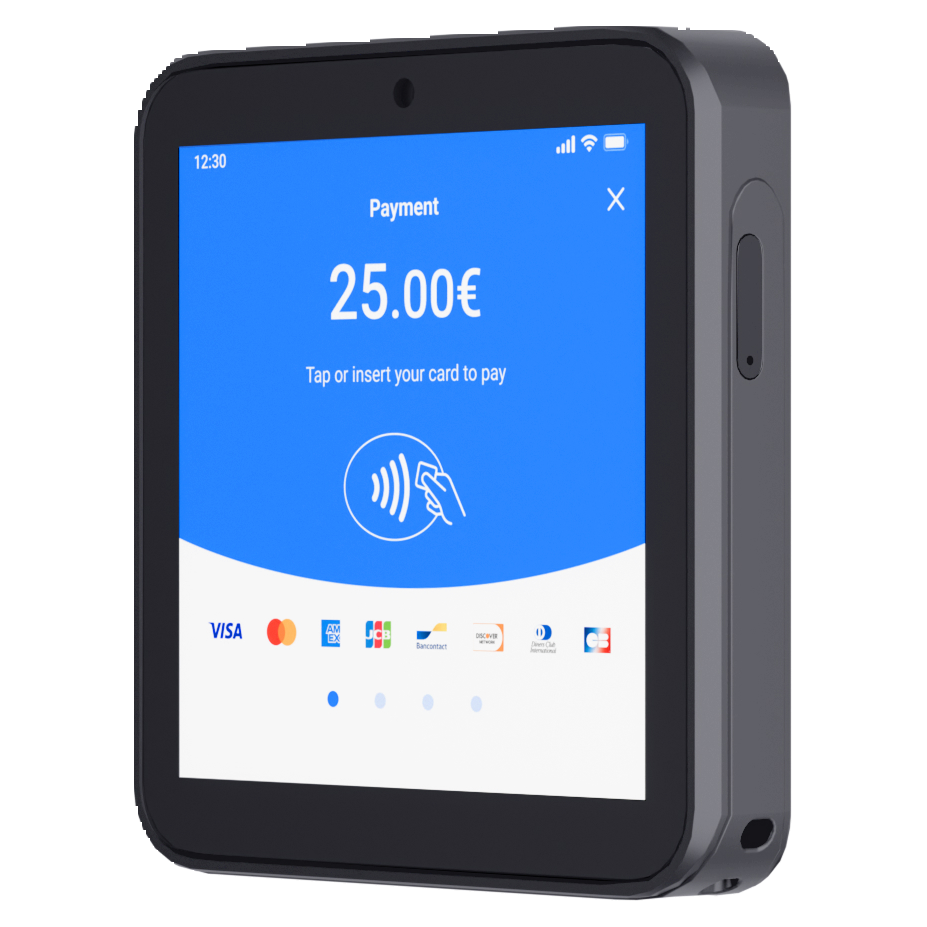
💶 Prezzo terminale: 69€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: oltre 550 transazioni con una singola carica
☎️ Sim Card: 4G integrata e gratuita
🖨️ Stampante integrata: no
📟 Touch screen: sì, touchscreen da 4″
💳 Tecnologia pagamento: Chip & PIN, contactless/NFC e wallet digitali (Apple Pay, Google Pay, Samsung Pay)
Pagamenti accettati:
myPOS Flex si posiziona come un terminale smart tascabile che unisce la maneggevolezza di un dispositivo da palmo alle funzionalità evolute dei sistemi da banco.
Integrazione nativa, schermo touch ad alta sensibilità ed elevata resistenza strutturale rendono il terminale ideale per garantire continuità operativa anche in contesti ad alto flusso di lavoro, azzerando la dipendenza da smartphone esterni o reti Wi-Fi locali.
myPOS Flex: profilo economico, promozioni e modello di incasso
L’offerta relativa a myPOS Flex si fonda sul modello di proprietà del terminale e sull’assenza di canoni fisso-mensili di gestione:
- Prezzo di acquisto hardware: in promozione a 55,00 € + IVA (invece di 69,00 € + IVA) fino al 16.10.2026 per i nuovi clienti.
- Bundle con base di ricarica: 65,00 € + IVA (invece di 79,00 € + IVA) per la configurazione con docking station da banco.
- Canone mensile: 0 €/mese.
- Liquidazione dei fondi: accredito istantaneo sul conto aziendale gratuito myPOS entro pochi secondi dalla transazione, con disponibilità immediata delle somme tramite la carta di debito aziendale Mastercard (fisica o virtuale) fornita in dotazione.
- Circuiti supportati: Accettazione completa di carte a Chip & PIN, Contactless e wallet digitali (Apple Pay, Google Pay) sui principali circuiti internazionali (Visa, Mastercard, Maestro, American Express). La compatibilità con il circuito PagoBANCOMAT® è in fase di integrazione ed è prevista a breve.
Specifiche tecniche, design e autonomia operativa di myPOS Flex
Il myPOS Flex combina una struttura rinforzata con un’infrastruttura di rete ridondante per contesti ad elevata operatività:
| Parametro Hardware | Specifica e Funzionalità |
| Operatività | Standalone (nessun bisogno di smartphone o tablet esterni) |
| Connettività Dati | Modulo 4G integrato (SIM dati gratuita con traffico illimitato) + Wi-Fi con switch automatico in caso di segnale instabile. |
| Autonomia Batteria | Oltre 550 transazioni per carica e >24 ore in standby (ricarica completa in ~2,5 ore). |
| Gestione Ricevute | Scontrino digitale inviato via QR Code, SMS o E-mail (senza stampante termica cartacea integrata). |
| Resistenza e Design | Scocca ergonomica anti-urto testata per cadute fino a 1,5 metri, disponibile nelle varianti Grigio Antracite e Bianco. |
| Versatilità di Utilizzo | Utilizzo tascabile in mobilità o posizionato su base di ricarica fissa da banco. |
Funzionalità Smart e software di myPOS Flex
L’integrazione del sistema operativo proprietario e l’accesso all’AppMarket di myPOS sbloccano funzionalità avanzate per la gestione del punto vendita:
- gestione operativa di cassa: interfaccia nativa per la gestione di mance, storni, annullamenti e consultazione dei report di vendita. La funzione di conto separato / divisione del conto è di imminente rilascio software.
- Personalizzazione tramite App: possibilità di installare applicativi dedicati per contabilità, gestione magazzino, programmi fedeltà e pianificazione del personale direttamente sul dispositivo.
- Gestione flotte di terminali: compatibile con il myPOS Terminal Management System per il monitoraggio, l’aggiornamento da remoto e il consolidamento dei report per attività multilocalizzate.
- Target di riferimento: soluzione ideale per vendita al dettaglio, bar e ristorazione (servizio al tavolo/terrazza), centri estetici, servizi di trasporto e professionisti in mobilità che necessitano di incassare direttamente sul posto.
MyPOS: piano Standard per tutti i POS
Per la gestione dei pagamenti fisici tramite terminale, l’offerta si divide in due architetture di prezzo principali:
- Piano Standard (Pay-as-you-go): esente da canoni fisso mensili e vincoli contrattuali. Presenta una commissione base da 1,20% per transazione su carte personali nazionali e SEE, a cui si sommano maggiorazioni in base alla tipologia di carta impiegata:
- Carte Business nazionali e SEE: +1,35% (commissione totale 2,55%).
- Circuito American Express: +1,25% (commissione totale 2,45%).
- Altre carte internazionali (extra-SEE): +1,65% (commissione totale 2,85%).
- Piano Plus (Subscription-based): prevede un costo mensile di 17,90 € (con prova gratuita di 7 giorni) a fronte di commissioni percentuali ridotte:
- Carte personali nazionali e SEE: da 0,95%.
- Carte Business nazionali e SEE: +1,00% (totale 1,95%).
- American Express: +1,50% (totale 2,45%).
- Altre carte extra-SEE: +1,90% (totale 2,85%).
- Soluzioni Custom: per aziende con transato superiore a 10.000 €/mese (o >120.000 €/anno), myPOS prevede la negoziazione di preventivi personalizzati e formule di noleggio del terminale.
Per le transazioni digitali e a distanza (Card Not Present), il profilo commissionale applicato differisce in base al canale di vendita:
- Carte personali nazionali e SEE: 1,30%.
- American Express: 2,50%.
- Carte commerciali e extra-SEE (comprese carte emesse nel Regno Unito): 2,90%.
- Pagamenti MO/TO (Mail Order / Telephone Order): Commissione online + 0,50%.
Confronto economico myPOS: piano Standard vs. piano Plus
Per determinare il punto di convenienza tra il piano a consumo (Standard) e il piano a canone ridotto (Plus), occorre calcolare la soglia di transato che compensa il costo fisso di 17,90 €/mese.
Sotto il profilo operativo e finanziario, la proposta myPOS presenta aspetti tecnici rilevanti per la valutazione di un’impresa:
- accredito in tempo reale: i fondi incassati sono disponibili istantaneamente sul conto esercente IBAN collegato, eliminando i tempi di attesa bancari tradizionali (24-48 ore).
- Impatto della composizione del transato: l’applicazione di sovrapprezzi per le carte aziendali (Business) ed extra-SEE rende la soluzione particolarmente sensibile alla tipologia di clientela dell’esercente. In contesti turistici o B2B, l’incidenza commissionale media risulta significativamente più elevata rispetto ai pagamenti da parte di consumatori locali.
- Integrazione omnicanale: la struttura include strumenti nativi per l’e-commerce e il pagamento a distanza (Virtual POS, Link di pagamento), consentendo un’unica rendicontazione contabile per vendite fisiche e digitali.
Gamma di terminali e soluzioni di incasso myPOS
L’offerta di dispositivi myPOS comprende terminali portatili, soluzioni desktop e moduli per l’integrazione self-service o di cassa. L’intera gamma condivide la connettività dati gratuita tramite SIM integrata e l’accredito immediato dei fondi sul conto aziendale.
- myPOS Go 2: il terminale di ingresso più economico e compatto. Dispositivo standalone (non necessita di uno smartphone) con tastiera fisica e schermo a colori, pensato per chi cerca portabilità e costi contenuti. Gestisce le ricevute esclusivamente in formato digitale (SMS o e-mail).
- myPOS Go Combo: versione evoluta del Go 2 fornita con una docking station dedicata da banco o da viaggio, che aggiunge la ricarica continua e una stampante termica ad alta velocità per lo scontrino cartaceo.
- myPOS Flex: Smart POS Android compatto con ampio display touchscreen. Offre la versatilità di utilizzo sia in mobilità che alla cassa, consentendo l’installazione di app gestionali dal myPOS AppMarket.
- myPOS Ultra: il terminale Android di fascia alta della gamma. È dotato di processore ad alte prestazioni, display touchscreen di grandi dimensioni e stampante termica integrata, ideato per contesti ad alto flusso di transazioni.
- myPOS Unattended: soluzione POS da incasso (OEM) progettata per il commercio automatizzato, come distributori automatici, colonnine di parcheggio, stazioni di servizio e chioschi self-service per la biglietteria.
- Registratore di cassa myPOS: pacchetto hardware e software integrato che unisce il punto di cassa alle funzionalità di accettazione pagamenti, per la gestione completa di comande, magazzino e adempimenti fiscali.
Quando e a chi conviene ciascuna opzione
- Modello myPOS senza canone (Pay-As-You-Go): indicato per attività stagionali, liberi professionisti, startup o merchant con volumi d’incasso elettronico compresi entro i € 5.000–10.000 mensili. Il principale vantaggio risiede nell’azzeramento dei costi fissi di gestione in assenza di transazioni, riducendo l’impatto della spesa operativa nei periodi di inattività.
- Piano personalizzato: consigliato per esercizi commerciali, attività di ristorazione ad alto flusso o punti vendita strutturati con un transato da carte superiore a € 10.000 al mese. A fronte di un eventuale canone fisso o di condizioni ad hoc, la riduzione della commissione percentuale sui volumi consente di ottimizzare i margini operativi su scala.
Confronto sintetico dei modelli hardware myPOS
| Modello | Tipologia Hardware | Interfaccia Utente | Stampante | Target Operativo |
| myPOS Go 2 | Pocket Standalone | Tastiera + Display | Solo digitale | Professionisti in mobilità, piccoli volumi |
| myPOS Go Combo | Pocket con Docking Station | Tastiera + Display | Stampante nella dock | Attività itineranti con scontrino cartaceo |
| myPOS Flex | Smart POS Android | Touchscreen | Opzionale / Esterna | Retail e ristorazione dinamica |
| myPOS Ultra | Smart POS Android Top | Touchscreen | Stampante integrata | Punti vendita ad elevata frequenza d’incasso |
| myPOS Unattended | Modulo da Incasso | Touch / Pin Pad | No (Integrazione) | Vending machine, parcheggi, self-service |
| Registratore di Cassa | Sistema Cassa Integrato | Touchscreen / Cassa | Integrata | Gestione completa del punto vendita e cassa |
SumUp: caratteristiche e tipologie di POS
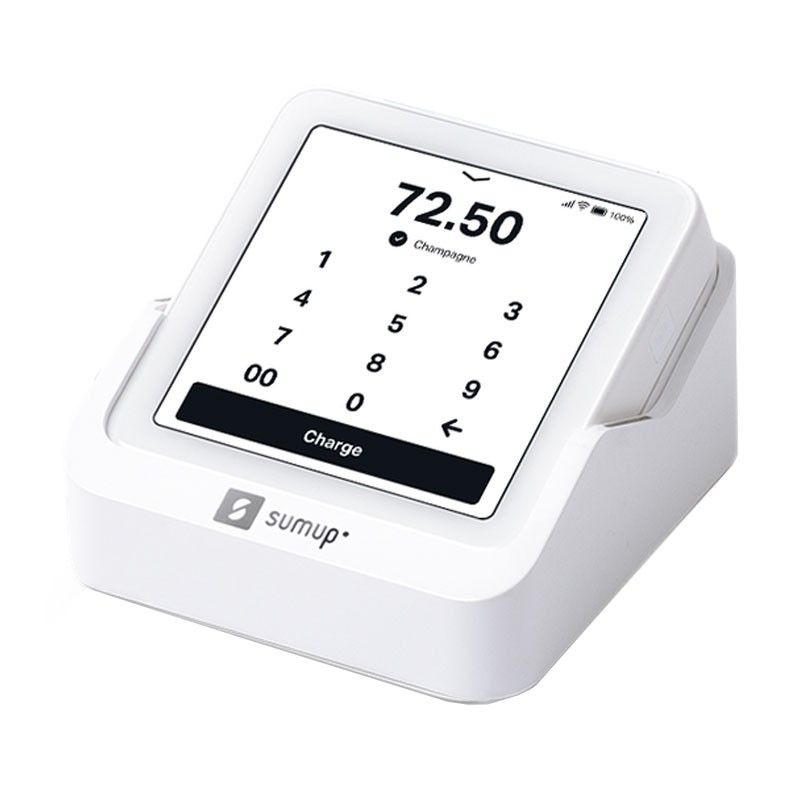
💶 Prezzo terminale: 79€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Durata Batteria: 100 transazioni
☎️ Sim Card: Si
🖨️ Stampante integrata: No
📟 Touch screen: Si
🔌 Tipo di ricarica: USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 8,3 x 8,3 x 1,7 cm
Pagamenti accettati:
La struttura tariffaria di SumUp si articola su un modello progressivo progettato per adattarsi alla crescita dei volumi d’incasso. La proposta spazia dal classico approccio addebitato sul singolo transato (senza costi fissi ricorrenti) fino a soluzioni in abbonamento volte a ridurre la commissione marginale, integrando strumenti aggiuntivi per l’operatività di cassa e il conto aziendale.
Piani tariffari e architettura dei costi
L’offerta per l’incasso in presenza e digitale si suddivide in tre livelli principali:
- Piano Pay-as-you-go ossia paga in base alle transazioni :
- Canone mensile: 0 €.
- Commissione in presenza: 1,95% flat per tutte le tipologie di carte (circuiti nazionali, internazionali, American Express e carte premium). Unica eccezione è l’incasso via carta proprietaria SumUp, privo di commissioni (0%).
- Commissione online: 2,50% per l’elaborazione dei pagamenti a distanza.
- Piano “Pagamenti Plus” (subscription):
- Canone fisso: 19 €/mese con fatturazione mensile, oppure 189 €/anno (equivalenti a circa 15,75 €/mese con un risparmio del 17%).
- Commissione in presenza su carte standard: ridotta allo 0,95% su carte di circuiti nazionali personali.
- Commissione su carte ad alto margine e online: mantiene la tariffa dell’1,95% per carte premium, American Express e carte internazionali, e del 2,50% per le transazioni online.
- Servizi inclusi: assistenza prioritaria h24, sostituzione gratuita del POS in garanzia e condizioni promozionali aggiuntive sulle transazioni di importo ridotto.
- Piano personalizzato: destinato alle imprese con volumi di transato stabili pari o superiori a 10.000 €/mese (120.000 €/anno), basato su condizioni commerciali negoziate direttamente tramite account manager dedicato.
Calcolo della soglia di convenienza (Break-even Point)
Per individuare l’opportunità economica del passaggio dal piano a consumo a quello in abbonamento Pagamenti Plus, occorre analizzare il differenziale d’impatto commissionale.
In caso di pagamenti in presenza tramite carte personali nazionali (dove lo scarto commissionale è dell mezza percentuale pari all’1,00%, ovvero da 1,95% a 0,95%):
Break-even point (Abbonamento Mensile): 19 € / 0,01 = 1.900 €/mese
Break-even point (Abbonamento Annuale): 15,75 € / 0,01 = 1.575 €/mese
- Transato mensile < 1.900 €: Convenienza del piano Pay-as-you-go (0 € costi fissi).
- Transato mensile > 1.900 €: Convenienza del piano Pagamenti Plus (abbonamento compensato dai risparmi).
Elementi tecnico-operativi per la valutazione aziendale
- Impatto sui Micro-pagamenti: il piano Pagamenti Plus risulta particolarmente vantaggioso per gli esercenti caratterizzati da un alto volume di transazioni di importo contenuto, riducendo l’incidenza in percentuale sul margine operativo rispetto alle offerte a percentuale fissa tradizionale.
- Trasparenza del Modello Flat: a differenza di altri operatori che applicano complessi sovrapprezzi per le carte aziendali o extra-europee, il piano base di SumUp garantisce un’unica aliquota (1,95%), facilitando la prevedibilità dei costi di incasso per attività ad alto traffico turistico non aderenti a piani abbonamento.
- Infrastruttura Integrata: l’ecosistema comprende senza costi aggiuntivi l’abilitazione del Tap to Pay (incasso diretto tramite smartphone), moduli per l’emissione di scontrini fiscali tramite app cassa e reportistica per la fatturazione elettronica.
Panoramica dei modelli hardware e soluzioni di incasso SumUp
L’offerta hardware di SumUp si articola su quattro soluzioni principali, strutturate per rispondere a diverse esigenze di mobilità, autonomia operativa e budget d’acquisto:
- Tap to Pay (0 €): Modalità basata interamente sull’applicazione mobile SumUp Business. Trasforma uno smartphone Android o iOS dotato di chip NFC in un terminale di pagamento contactless, eliminando la necessità di acquistare un POS fisico.
- Solo Lite (17 € – prezzo promozionale): Terminale tascabile economico d’ingresso. Funziona esclusivamente in accoppiamento via Bluetooth a uno smartphone o tablet (su cui deve essere aperta l’app SumUp) per l’immissione dell’importo.
- Solo (49 € – prezzo promozionale): POS autonomo dotato di schermo touchscreen. Opera in completa indipendenza da uno smartphone grazie alla connettività Wi-Fi e alla SIM dati integrata a traffico illimitato. È integrabile con una base di ricarica/stampante portatile o da banco.
- Terminal (109 € – prezzo promozionale): Dispositivo all-in-one di fascia superiore, ideato per l’ambito ristorazione e retail ad alta frequenza. Integra un’infrastruttura completa per la gestione dei pagamenti in mobilità.
Confronto delle caratteristiche tecniche e funzionali
| Caratteristica | Tap to Pay | Solo Lite | Solo | Terminal |
| Costo dispositivo | 0 € | 17 € | 49 € | 109 € |
| Autonomia operativa | Dipende dal telefono | Collegato a smartphone | Autonomo (Wi-Fi + SIM) | Autonomo (Wi-Fi + SIM) |
| Accettazione Carte | Solo Contactless / NFC | Chip & PIN + Contactless | Chip & PIN + Contactless | Chip & PIN + Contactless |
| Interfaccia | Display Smartphone | Tastiera fisica | Schermo Touchscreen | Schermo Touchscreen |
| Connettività | Rete dello Smartphone | Bluetooth | Wi-Fi + SIM integrata | Wi-Fi + SIM integrata |
| Stampante integrata | No | No | Opzionale (modulo separato) | Sì (integrata) |
| Invio Ricevute | Digitali (Email/SMS/QR) | Digitali (Email/SMS/QR) | Digitali + Cartacee (opz.) | Digitali + Cartacee |
| Cassa Fiscale Online | Tramite App SumUp | Tramite App SumUp | Solo con App collegata | Integrata sul dispositivo |
| Garanzia / Reso | N/A | 1 anno / 30 giorni reso | 1 anno / 30 giorni reso | 1 anno / 30 giorni reso |
Tutti i dispositivi accettano carte di debito e credito (Visa, Mastercard, American Express), pagamenti contactless, Apple Pay e Google Pay. Il vantaggio principale dei lettori SumUp è la semplicità d’uso, l’assenza di costi fissi obbligatori e la possibilità di gestire facilmente i pagamenti anche in mobilità. L’accredito degli incassi avviene in genere entro 2–3 giorni lavorativi sul conto bancario del commerciante.
POS Nexi : per chi può essere la scelta migliore
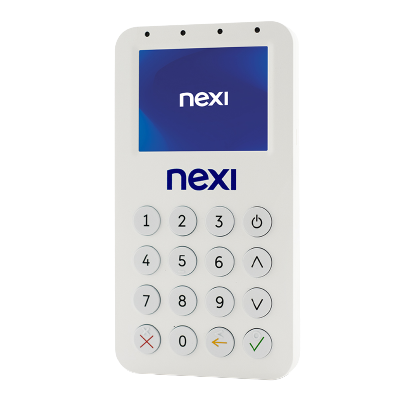
💶 Prezzo terminale: 29 €
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: ✔
🔋 Batteria: 1.180 mAh
☎️ Sim Card: ✖
🖨️ Stampante integrata: ✖
📟 Touch screen: ✖
🔌 Tipo di ricarica: USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 133 x 71 x 19 mm
Pagamenti accettati:
L’offerta di Nexi per l’incasso nel punto vendita si posiziona nel segmento dei servizi bancari ad alto valore aggiunto. La proposta hardware si articola su due logiche commerciali distinte: terminali con modello d’acquisto ad acquisto singolo (canone zero) per attività con volumi ridotti e soluzioni in noleggio a canone mensile con commissioni percentuali agevolate, studiate per la gestione avanzata di cassa e la fatturazione elettronica.
Soluzioni hardware e costi di gestione
La gamma dei dispositivi Nexi risponde a esigenze operative differenziate, che vanno dalla fruizione via smartphone fino a sistemi di cassa integrati.
- SoftPOS (19 € una tantum): soluzione software a canone zero che trasforma uno smartphone in POS senza hardware aggiuntivo. Applicata una commissione unica dell’1,89% sul transato (include programma Protection Plus).
- Mobile POS (29 € una tantum): terminale compatto tascabile senza canone mensile, da collegare via Bluetooth allo smartphone. Commissione unica dell’1,89%.
- SmartPOS Mini (169 € una tantum): Dispositivo portatile autonomo senza canone mensile. Presenta una commissione unica dell’1,89% e il programma Protection Plus incluso.
- SmartPOS Mini con stampante (22,50 €/mese | Installazione: 59 €): terminale portatile autonomo dotato di stampante integrata. Prevede una commissione base da 0,99% sui principali circuiti e PagoBANCOMAT, con SIM 4G e Wi-Fi inclusi.
- POS Cordless + (17,50 €/mese): terminale da banco fisso/portatile con tastiera fisica e connettività Wi-Fi/Bluetooth/Ethernet. Commissione base da 0,99%.
- SmartPOS (29 €/mese | Installazione: 79 €): terminale con design a doppio schermo (lato esercente e lato cliente), stampante integrata, connettività 4G/Wi-Fi e commissione base da 0,99%.
- SmartPOS Cassa + 49 €/mese in promo fino al 30/09/2026, installazione: 0 €): soluzione integrata comprensiva di Registratore di Cassa Telematico omologato, modulo per la fatturazione elettronica, gestione di buoni pasto, scontrini e mance. Commissione base da 0,99%.
Confronto sintetico della gamma Nexi
| Modello | Costo Fisso / Canone | Costo di Installazione | Modello Commissionale | Connettività / Note |
|---|---|---|---|---|
| SoftPOS | 19 € (una tantum) | 0 € | 1,89% (Commissione Unica) | App per Smartphone |
| Mobile POS | 29 € (una tantum) | 0 € | 1,89% (Commissione Unica) | Bluetooth su Smartphone |
| SmartPOS Mini | 169 € (una tantum) | 0 € | 1,89% (Commissione Unica) | Autonomo senza stampante |
| SmartPOS Mini c/stampante | 22,50 €/mese | 59 € | Da 0,99% | Wi-Fi + 4G (SIM inclusa) |
| POS Cordless + | 17,50 €/mese | N/D | Da 0,99% | Wi-Fi, Bluetooth, Ethernet |
| SmartPOS | 29 €/mese | 79 € | Da 0,99% | Doppio schermo + Stampante |
| SmartPOS Cassa + | 49 €/mese (promo) | 0 € (promo) | Da 0,99% | Cassa Telematica + Fatt. Elettronica |
Valutazione di convenienza finanziaria
L’architettura dell’offerta Nexi si fonda su un bivio di convenienza economica tra il transato occasionale e il punto vendita ad alto flusso:
- Transato sotto soglia: per volumi d’incasso fino a circa 1.500 € – 2.000 € al mese, le soluzioni a canone ZERO (SoftPOS, Mobile POS, SmartPOS Mini) consentono di eliminare i costi fissi d’esercizio, a fronte di una commissione percentuale più alta (1,89%).
- Soglia di convenienza dei modelli a noleggio: nel momento in cui il transato mensile cresce, il risparmio derivante dal tasso d’incasso agevolato (0,99% contro 1,89%, ovvero uno scarto dello 0,90%) va a coprire interamente il canone mensile del POS.
Break-even (SmartPOS Mini con stampante): 22,50 € / 0,009 = 2.500 €/mese
Break-even (SmartPOS Cassa +): 49,00 € / 0,009 = 5.444 €/mese
- Transato mensile < 2.500 €: Maggiore efficienza dei modelli ad acquisto unico (senza canone).
- Transato mensile > 2.500 €: Convenienza dei modelli in noleggio (il risparmio commissionale dello 0,90% compensa il canone).
Servizi aggiuntivi e fiscalità
- Integrabilità Fiscale: il modello SmartPOS Cassa + risolve le esigenze di adeguamento normativo unificando il punto di incasso con la memorizzazione e trasmissione telematica dei corrispettivi all’Agenzia delle Entrate.
- Bonus Fiscale POS: tutte le soluzioni addebitate da Nexi rientrano nel credito d’imposta al 30% riconosciuto dall’ordinamento tributario sulle commissioni addebitate all’esercente.
- Strumenti di vendita a distanza: l’accesso all’app Nexi Business abilita nativamente la funzionalità Pay-by-Link (invio di link di pagamento tramite SMS, e-mail o WhatsApp) e l’integrazione di opzioni Buy Now, Pay Later (BNPL) per la dilazione degli incassi.
Legge di bilancio 2025 e obbligo di collegare il POS al registratore di cassa
La Legge di Bilancio 2025 ha introdotto l’obbligo di collegare il POS al registratore di cassa a partire dal 1 gennaio 2026. Questo obbligo ha l’obiettivo di aumentare la tracciabilità dei pagamenti e contrastare l’evasione fiscale. Si tratta di assicurare che i terminali POS siano sempre collegati ai dispositivi per la registrazione e trasmissione dei dati dei corrispettivi. L’obbligo riguarda tutti gli esercenti che utilizzano dispositivi per i pagamenti elettronici e devono emettere scontrini fiscali, inclusi commercianti, artigiani e professionisti dotati di registratori telematici .
In caso di mancato collegamento tra POS e registratore di cassa, si applicano sanzioni pecuniarie che vanno da 1.000 a 4.000 euro e la possibile sospensione della licenza o autorizzazione all’esercizio dell’attività da tre giorni a un mese.
Chi è escluso dall’obbligo di collegare il POS al registratore di cassa
Sono esclusi dall’obbligo di collegare il POS al registratore di cassa quei soggetti o categorie che non sono tenuti alla certificazione dei corrispettivi. Tra questi rientrano:
- Soggetti che effettuano operazioni marginali
- Tabaccai
- Giornalai
- Venditori di prodotti agricoli
- Chi presta servizi di telecomunicazione, radiodiffusione e di trasporto pubblico di persone e veicoli
Definizione di POS senza commissioni
I POS senza commissione sono terminali di pagamento elettronico che permettono a diverse tipologie di utenti di accettare pagamenti con carta, bancomat o smartphone senza dover pagare una percentuale su ogni transazione.
A differenza dei POS con contratti che prevedono una commissione variabile (solitamente tra l’1% e il 2%) per ogni operazione – questi dispositivi offrono commissioni azzerate su alcune transazioni oppure una quota fissa mensile che sostituisce le commissioni percentuali
In particolare le offerte “zero commissioni” possono essere strutturate in modi diversi. Alcune prevedono zero commissioni sotto una soglia mensile, altre un abbonamento fisso mensile oppure una promozione a tempo.
Vantaggi dei POS senza commissione
I terminali POS senza commissioni offrono numerosi vantaggi per commercianti e professionisti. Innanzitutto consentono di accettare pagamenti elettronici senza trattenute su ogni transazione garantendo che l’intero importo incassato venga accreditato direttamente sul conto dell’esercente. Questo aspetto è particolarmente favorevole per chi gestisce attività con margini ridotti o per chi effettua numerose transazioni di piccolo importo.
Un ulteriore beneficio è rappresentato dalla prevedibilità dei costi: invece di affrontare commissioni variabili si paga un canone fisso mensile che spesso include anche il noleggio del dispositivo, la SIM dati e l’assistenza tecnica.
Inoltre l’adozione di POS senza commissioni facilita la conformità alle normative italiane che incentivano l’uso dei pagamenti elettronici contribuendo alla riduzione dell’uso del contante e alla lotta contro l’evasione fiscale. Questo tipo di terminali è particolarmente adatto a piccole imprese, liberi professionisti e attività ambulanti offrendo una soluzione moderna e conveniente per gestire i pagamenti.
Come scegliere il miglior POS senza commissione
La scelta del miglior POS senza commissione richiede un’attenta valutazione di diversi fattori che vanno ben oltre l’assenza di costi per singola transazione. Il primo elemento da considerare è la trasparenza dell’offerta: alcune soluzioni dichiarano l’assenza di commissioni ma solo entro determinati limiti di fatturato mensile o annuale. È quindi fondamentale verificare se il canone fisso copre tutte le spese o se, superata una certa soglia, scattano costi variabili.
Altro aspetto centrale è la compatibilità del POS con le esigenze operative dell’attività. Chi lavora in mobilità, come i professionisti o gli ambulanti, dovrebbe orientarsi verso dispositivi portatili con SIM dati inclusa, autonomia prolungata e collegamento via app, mentre un punto vendita fisico potrebbe preferire un terminale da banco con stampante integrata e connessione Wi-Fi o Ethernet stabile.
Merita attenzione anche la rapidità di accredito degli incassi. Alcuni fornitori offrono bonifici giornalieri, altri settimanali o con tempi più lunghi. Altro aspetto da valutare è l’esistenza di un servizio clienti e dell’assistenza tecnica. Inoltre va considerata l’integrazione con altri strumenti di gestione, come i software di fatturazione o di contabilità, con cui è possibile semplificare notevolmente l’attività quotidiana.Perché scegliere un POS senza commissione
Scegliere un POS senza commissione è una decisione strategica per molte microimprese, liberi professionisti e attività locali che desiderano ottimizzare i costi legati ai pagamenti elettronici. L’eliminazione delle commissioni su ogni transazione permette di trattenere l’intero importo incassato evitando di erodere il guadagno su vendite di importo ridotto o frequenti. Questo è particolarmente vantaggioso per chi opera con una clientela abituata al pagamento digitale ma ha volumi d’affari contenuti o irregolari come accade spesso nei mercati ambulanti, nei servizi artigianali o nel settore della ristorazione veloce.
Un altro motivo importante per optare per un POS senza commissioni è la semplicità nella gestione dei costi: sapere con precisione quanto si spenderà ogni mese – grazie a un canone fisso o a soglie predefinite – consente una pianificazione più chiara, senza sorprese in fase di rendicontazione. Inoltre, in molti casi, queste soluzioni includono anche altri servizi accessori come l’assistenza tecnica, la connessione dati e la gestione digitale delle ricevute rendendo l’intera esperienza d’uso più fluida ed efficiente.
Inoltre scegliere un POS senza commissione è spesso una leva per incentivare i pagamenti elettronici, migliorare l’esperienza del cliente ed essere in linea con le politiche pubbliche di contrasto al contante e all’evasione. Non è solo una questione economica ma anche un modo per modernizzare l’attività, semplificare la contabilità e offrire un servizio più professionale e conforme alle aspettative dei consumatori.
FAQ: pos senza commissioni
Cosa sono i POS senza commissioni e come funzionano?
I POS senza commissioni sono terminali di pagamento elettronico che permettono a esercenti, artigiani e liberi professionisti di accettare pagamenti con carta, bancomat o smartphone senza dover pagare una percentuale su ogni transazione. Questi dispositivi funzionano principalmente secondo due modelli: con un canone fisso mensile che sostituisce le commissioni percentuali, oppure con promozioni che azzerano le commissioni sotto determinate soglie di incasso. Invece di applicare una commissione variabile (solitamente tra l’1% e il 2%) per ogni operazione, questi POS offrono commissioni azzerate su alcune transazioni o una quota fissa mensile. Questa soluzione è particolarmente vantaggiosa per chi gestisce attività con margini ridotti o per chi effettua numerose transazioni di piccolo importo, garantendo che l’intero importo incassato venga accreditato direttamente sul conto dell’esercente.
Quali sono i principali vantaggi di utilizzare un POS senza commissioni?
I POS senza commissioni offrono numerosi vantaggi per commercianti e professionisti. Innanzitutto consentono di accettare pagamenti elettronici senza trattenute su ogni transazione, garantendo che l’intero importo incassato venga accreditato direttamente sul conto dell’esercente. Un ulteriore beneficio è la prevedibilità dei costi: invece di affrontare commissioni variabili, si paga un canone fisso mensile che spesso include anche il noleggio del dispositivo, la SIM dati e l’assistenza tecnica. L’adozione di questi terminali facilita inoltre la conformità alle normative italiane che incentivano l’uso dei pagamenti elettronici, contribuendo alla riduzione dell’uso del contante e alla lotta contro l’evasione fiscale. Sono particolarmente adatti a piccole imprese, liberi professionisti e attività ambulanti, offrendo una soluzione moderna e conveniente per gestire i pagamenti.
Quali sono le migliori soluzioni POS senza commissioni disponibili sul mercato nel 2025?
Tra le soluzioni POS senza commissioni più apprezzate nel 2025 troviamo Axerve Easy, SumUp Solo e Nexi SmartPOS Mini. Axerve POS Easy offre due piani principali: uno a 17 euro + IVA al mese per chi incassa fino a 10.000 euro l’anno, e l’altro a 22 euro + IVA al mese per incassi fino a 30.000 euro annui. Superata la soglia prevista dal piano si applica una commissione dell’1%. Axerve include connettività tramite SIM senza costi aggiuntivi e accredito giornaliero degli incassi. SumUp propone dispositivi senza canone mensile obbligatorio con un pagamento una tantum per l’acquisto del terminale. Nexi SmartPOS Mini è un terminale portatile e compatto con SIM dati integrata e connessione Wi-Fi, ideale per chi lavora in mobilità o in spazi ridotti.
Come scegliere il miglior POS senza commissioni per la propria attività?
La scelta del miglior POS senza commissione richiede un’attenta valutazione di diversi fattori. Innanzitutto, è fondamentale verificare la trasparenza dell’offerta: alcune soluzioni dichiarano l’assenza di commissioni ma solo entro determinati limiti di fatturato mensile o annuale. Bisogna controllare se il canone fisso copre tutte le spese o se, superata una certa soglia, scattano costi variabili. È importante valutare la compatibilità del POS con le esigenze operative dell’attività: chi lavora in mobilità dovrebbe orientarsi verso dispositivi portatili con SIM dati inclusa e autonomia prolungata, mentre un punto vendita fisso potrebbe preferire un terminale da banco con stampante integrata. Altri aspetti da considerare sono la rapidità di accredito degli incassi, l’esistenza di un servizio clienti efficiente e l’integrazione con altri strumenti di gestione, come software di fatturazione o di contabilità.
Quali sono le differenze tra POS a canone fisso e POS a commissioni?
I terminali POS vengono proposti con due modalità di pagamento: a canone fisso mensile o a commissioni sulle transazioni. Con il POS a canone, l’esercente paga un importo mensile prestabilito che copre il noleggio del dispositivo e il traffico dati, senza commissioni sulle operazioni fino a una certa soglia di incassi annui; oltre questa soglia può essere applicata una commissione aggiuntiva. Questo modello garantisce spese prevedibili e spesso include servizi aggiuntivi come assistenza tecnica e aggiornamenti. Il POS a commissioni, generalmente in vendita, non prevede costi fissi: l’unico costo è la percentuale addebitata su ogni transazione effettuata, risultando conveniente per chi ha un volume di pagamenti variabile o contenuto. La scelta tra i due dipende dal tipo di attività e dalla frequenza d’uso, bilanciando la prevedibilità delle spese con la flessibilità economica.
Cosa offre Axerve Easy POS e quali sono i suoi piani tariffari?
Axerve Easy POS è un terminale di pagamento elettronico portatile che consente di accettare carte, bancomat e wallet digitali in modo semplice e immediato. È pensato per attività mobili o stanziali e funziona con una SIM dati integrata, senza obbligo di conto dedicato. Axerve propone due piani tariffari principali: il piano a canone fisso e il piano a commissioni. Il piano a canone prevede due opzioni: 17€ + IVA al mese per chi incassa fino a 10.000€ all’anno, e 22€ + IVA al mese per incassi fino a 30.000€ annui. Superata la soglia annua, si applica una commissione dell’1% sugli importi eccedenti. Il terminale è fornito in comodato d’uso gratuito. Nel piano a commissioni, invece, il terminale va acquistato (circa 100€ + IVA) e si paga una commissione fissa dell’1% su ogni transazione, senza canone mensile. Entrambi i piani includono SIM multi-operatore, accredito entro il giorno lavorativo successivo e assistenza tecnica.
Quali sono le caratteristiche di SumUp come soluzione POS senza commissioni?
SumUp propone diversi modelli di lettori di carte pensati per liberi professionisti, commercianti e piccole imprese che vogliono accettare pagamenti elettronici in modo semplice. I dispositivi non hanno canone mensile obbligatorio e si acquistano con un pagamento una tantum. Le commissioni sono fisse per ogni transazione, generalmente intorno all’1,95%, ma possono variare in caso di promozioni o piani aziendali. Tutti i dispositivi accettano carte di debito e credito (Visa, Mastercard, American Express), pagamenti contactless, Apple Pay e Google Pay. Il vantaggio principale dei lettori SumUp è la semplicità d’uso, l’assenza di costi fissi obbligatori e la possibilità di gestire facilmente i pagamenti anche in mobilità. L’accredito degli incassi avviene in genere entro 2–3 giorni lavorativi sul conto bancario del commerciante.
Cosa offre Nexi SmartPOS Mini e per chi è adatto?
Nexi SmartPOS Mini è un terminale portatile e compatto pensato per chi ha bisogno di una soluzione di pagamento flessibile, leggera e sempre connessa. È ideale per commercianti, liberi professionisti e artigiani che lavorano in mobilità o in spazi ridotti. Questo POS funziona in totale autonomia grazie alla SIM dati integrata con traffico incluso e alla possibilità di connettersi anche via Wi-Fi. Supporta pagamenti contactless, con chip & PIN e tramite wallet digitali come Apple Pay, Google Pay e Samsung Pay. L’interfaccia è touchscreen, con sistema operativo Android, e consente di gestire ricevute digitali (via SMS o email). A differenza dei POS tradizionali non ha stampante integrata ma offre scontrino digitale riducendo i costi di gestione e l’uso della carta. L’attivazione è semplice e può avvenire online. Nexi prevede commissioni sulle transazioni ma spesso offre promozioni dedicate ai nuovi clienti (es. azzeramento delle commissioni per i primi mesi o plafond gratuito).
Quali sono i nuovi obblighi di collegamento tra POS e registratore di cassa previsti per il 2026?
La Legge di Bilancio 2025 ha introdotto l’obbligo di collegare il POS al registratore di cassa a partire dal 1 gennaio 2026. Questo obbligo ha l’obiettivo di aumentare la tracciabilità dei pagamenti e contrastare l’evasione fiscale. Si tratta di assicurare che i terminali POS siano sempre collegati ai dispositivi per la registrazione e trasmissione dei dati dei corrispettivi. L’obbligo riguarda tutti gli esercenti che utilizzano dispositivi per i pagamenti elettronici e devono emettere scontrini fiscali, inclusi commercianti, artigiani e professionisti dotati di registratori telematici. In caso di mancato collegamento tra POS e registratore di cassa, si applicano sanzioni pecuniarie che vanno da 1.000 a 4.000 euro e la possibile sospensione della licenza o autorizzazione all’esercizio dell’attività da tre giorni a un mese. Sono esclusi dall’obbligo quei soggetti o categorie che non sono tenuti alla certificazione dei corrispettivi.
Chi può beneficiare del Bonus POS e come funziona?
Il Bonus POS è un credito d’imposta riconosciuto a favore degli esercenti attività d’impresa, arte o professioni, nella misura del 30% del costo delle commissioni addebitate per le transazioni effettuate tramite carte di debito, carte di credito o prepagate. Per beneficiarne, è necessario che i ricavi o compensi relativi all’anno d’imposta precedente siano di ammontare non superiore a 400.000 euro e che le transazioni siano effettuate con consumatori finali (persone fisiche che agiscono per scopi estranei all’attività imprenditoriale, commerciale, artigianale o professionale). Il credito d’imposta è utilizzabile esclusivamente in compensazione tramite il modello F24, a decorrere dal mese successivo a quello di sostenimento della spesa. Questo bonus si applica nel rispetto delle condizioni e dei limiti del regime “de minimis” e deve essere indicato nella dichiarazione dei redditi relativa al periodo d’imposta di maturazione del credito e nelle dichiarazioni successive fino alla conclusione del suo utilizzo.
Perché scegliere un POS senza commissione per la propria attività?
Scegliere un POS senza commissione è una decisione strategica per molte microimprese, liberi professionisti e attività locali che desiderano ottimizzare i costi legati ai pagamenti elettronici. L’eliminazione delle commissioni su ogni transazione permette di trattenere l’intero importo incassato evitando di erodere il guadagno su vendite di importo ridotto o frequenti. Questo è particolarmente vantaggioso per chi opera con una clientela abituata al pagamento digitale ma ha volumi d’affari contenuti o irregolari come accade spesso nei mercati ambulanti, nei servizi artigianali o nel settore della ristorazione veloce. Un altro motivo importante è la semplicità nella gestione dei costi: sapere con precisione quanto si spenderà ogni mese – grazie a un canone fisso o a soglie predefinite – consente una pianificazione più chiara, senza sorprese in fase di rendicontazione. Scegliere un POS senza commissione è anche una leva per incentivare i pagamenti elettronici, migliorare l’esperienza del cliente ed essere in linea con le politiche pubbliche di contrasto al contante e all’evasione.
















Partecipa alla community