

Oggi, 19 novembre 2026, Anthropic è attesa al Nasdaq con il simbolo ANT. Il gruppo che sviluppa Claude ha fissato ieri il prezzo dell’offerta a 83 dollari per azione, sopra la forchetta iniziale, collocando 980 milioni di azioni per circa 81,3 miliardi di dollari. La valutazione implicita è di circa 1.500 miliardi di dollari: un’operazione da record, probabilmente la maggiore quotazione in Borsa nella Storia.
Coincidenza eloquente. Un giorno prima del debutto programmato di Anthropic, la Banca centrale europea, nel Financial Stability Review del 18 novembre, ha avvertito che le grandi quotazioni di società AI possono accompagnare fasi avanzate di euforia finanziaria. Beninteso, la Bce non dichiara che la bolla sia già scoppiata. Spiega però come investimenti sempre più finanziati a debito e utili futuri molto ambiziosi possano rendere i mercati vulnerabili a correzioni improvvise.
L’IPO di Anthropic è insomma un milestone che è buona opportunità per fermarsi a riflettere su dove siamo arrivati con questo boom dell’AI.
Da una parte, il rischio bolla continua ad aleggiare sul mercato. Le analisi di Paul Krugman, Jared Bernstein, Jason Furman e Stijn Van Nieuwerburgh, insieme ai rapporti di Bce, Fmi e Banca dei regolamenti internazionali, che abbiamo incrociato, permettono di costruire una sequenza di segnali verificabili, dai ricavi dei modelli ai finanziamenti dei data center.
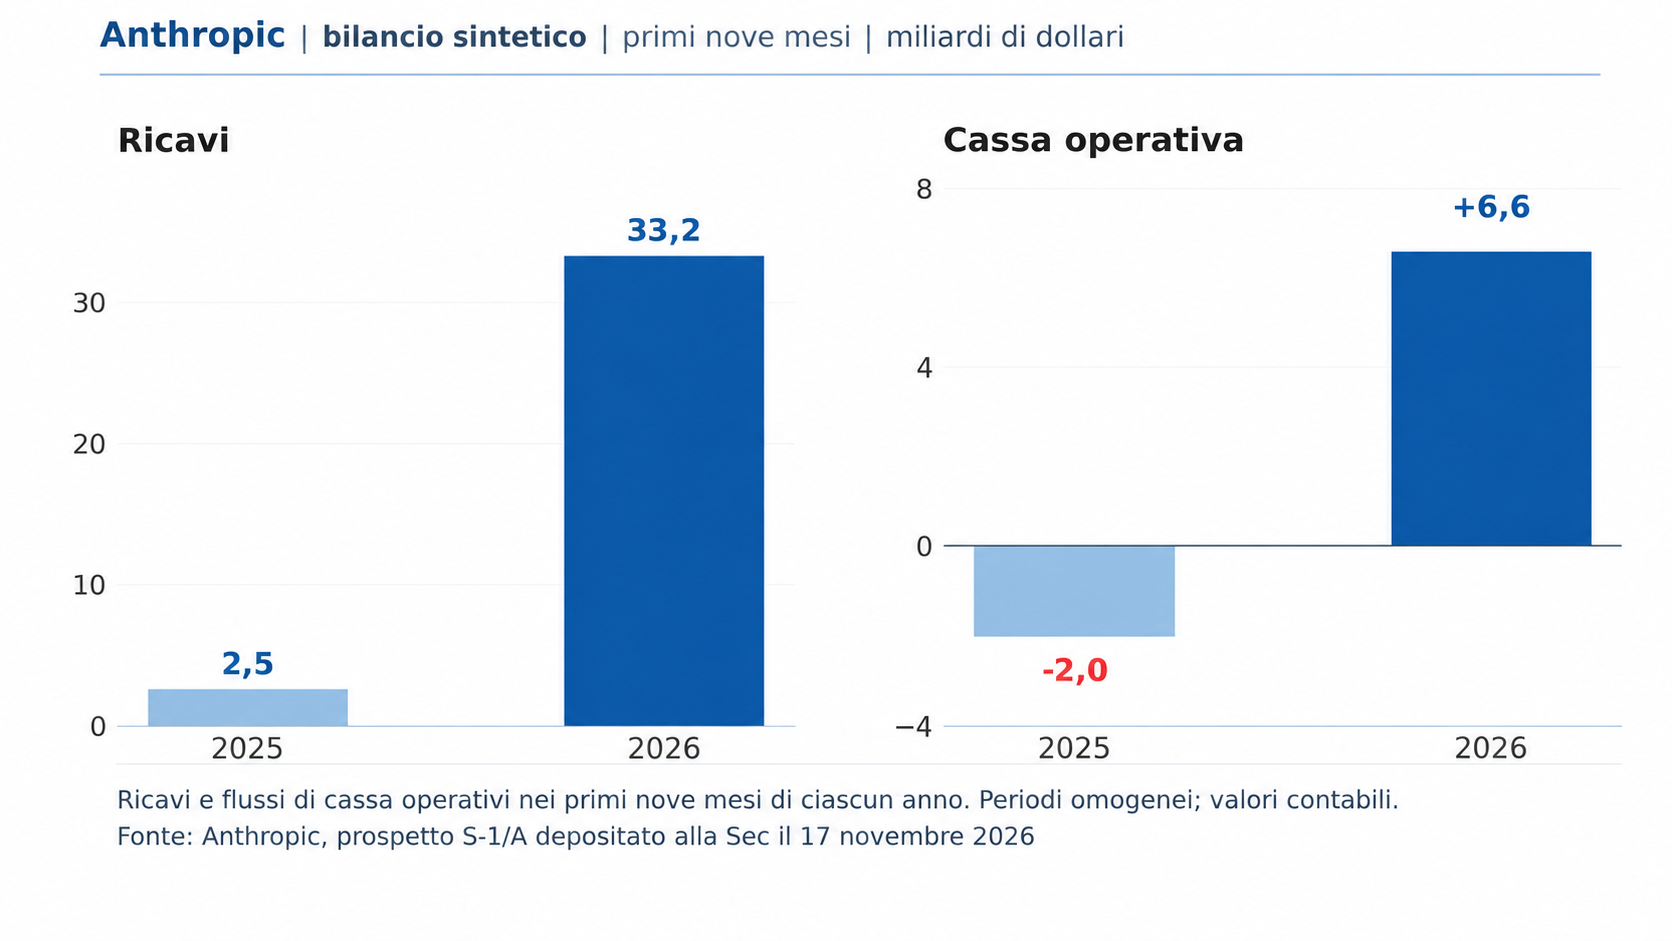
| Anthropic, primi nove mesi | 2025 | 2026 |
|---|---|---|
| Ricavi, miliardi di dollari | 2,545 | 33,242 |
| Risultato operativo, miliardi | −5,224 | −1,260 |
| Cassa da attività operative, miliardi | −2,024 | +6,569 |
| Risultato netto, miliardi | −25,107 | −104,039 |
Dall’altra,
Indice degli argomenti
Anthropic in Borsa: ricavi in corsa, ma quanto valgono i profitti futuri?
Il caso Anthropic impedisce le letture troppo semplici. Il prospetto depositato alla Sec il 17 novembre registra 33,2 miliardi di dollari di ricavi nei primi nove mesi del 2026, contro 2,5 miliardi nello stesso periodo del 2025: un aumento del 1.206%. Nello stesso intervallo, la perdita operativa calcolata secondo i principi contabili statunitensi è scesa da 5,2 a 1,3 miliardi e la cassa generata dalle attività operative è passata da negativa a positiva.
Il prospetto riporta anche una perdita netta di 104 miliardi nei nove mesi del 2026. Presa isolatamente, la cifra è fuorviante: circa 94,3 miliardi derivano dalla rivalutazione contabile di obbligazioni convertibili e altri strumenti finanziari collegata all’aumento della valutazione aziendale, e non rappresentano altrettante uscite di cassa. Anthropic segnala inoltre un risultato operativo rettificato positivo per 4,1 miliardi, che esclude alcune voci di costo e quindi non coincide con l’utile operativo contabile.
Questi risultati raccontano un’impresa in forte espansione. Ma la valutazione di Borsa incorpora profitti che dovranno essere prodotti negli anni successivi, mentre l’infrastruttura necessaria a sviluppare e servire modelli di frontiera richiede nuova capacità di calcolo. Il rischio di bolla riguarda il rendimento atteso di tutto quel capitale, non l’esistenza della domanda di intelligenza artificiale.
Primo segnale di bolla: i ricavi crescono meno della spesa per l’AI
Il primo allarme si leggerebbe nei conti delle aziende. In uno studio del 25 settembre 2026, Bernstein e l’economista Ryan Cummings stimano che sei grandi gruppi impegnati nell’AI abbiano investito circa 1.200 miliardi di dollari dal 2024 a fronte di circa 277 miliardi di ricavi attribuibili all’AI. In base alle ipotesi del loro modello, per remunerare la spesa già effettuata i ricavi incrementali dovrebbero moltiplicarsi per 13-45 volte nell’arco di sei anni. Sono stime degli autori, costruite anche su ricavi AI non sempre separati nei bilanci, non un consuntivo certificato dell’industria.
Una bolla comincerebbe a sgonfiarsi se più trimestri consecutivi mostrassero previsioni di crescita tagliate, margini deteriorati e clienti meno disposti a pagare per software, API e servizi AI. La semplice diminuzione del prezzo per token, da sola, non basterebbe: potrebbe essere compensata da volumi molto più alti e da costi unitari più bassi. Il segnale sarebbe il mancato miglioramento dei ritorni economici anche dopo questi progressi.
Secondo segnale: le Big Tech frenano o cancellano i data center
Se i ricavi deludessero, i primi ad aggiustare i programmi sarebbero i grandi acquirenti di GPU, infrastrutture cloud, energia e immobili per data center. Revisioni generalizzate al ribasso degli investimenti, cancellazioni di ordini già pianificati e rinunce a nuovi campus indicherebbero che la capacità prevista supera la domanda sostenibile.
Nel lavoro Financing the AI Buildout, pubblicato dal Nber nell’ottobre 2026, l’economista della Columbia University Stijn Van Nieuwerburgh mostra come la nuova infrastruttura venga finanziata anche tramite leasing, joint venture, debito di progetto e società veicolo. Una cancellazione può colpire non soltanto il produttore di chip, ma il proprietario dell’immobile, il costruttore e chi ha prestato i soldi. Conta quindi osservare gli ordini effettivamente ritirati, non soltanto un tasso di crescita degli investimenti meno spettacolare.
Terzo segnale: GPU e capacità cloud diventano troppo abbondanti
Il sovrainvestimento finirebbe per manifestarsi nel mercato del calcolo: GPU a noleggio con tariffe persistentemente in calo, tempi di prenotazione più brevi, contratti scontati e capacità inutilizzata in diversi operatori. È lo scenario dell’eccesso di fibra ottica degli anni Duemila, richiamato da Bernstein nel confronto con Furman e Krugman.
La misura richiede attenzione: un modello più efficiente può far scendere i prezzi per unità di lavoro pur aumentando l’utilizzo delle infrastrutture. Bisognerebbe confrontare prezzi per prestazioni equivalenti, tassi di occupazione e ricavi per unità di capacità. Furman sottolinea che, al momento della loro discussione di novembre, le GPU già installate risultavano molto richieste; il problema riguarda soprattutto la capacità che entrerà in funzione nei prossimi anni.
Quarto segnale: il credito smette di finanziare l’espansione
Un passaggio più grave inizierebbe quando la delusione industriale arrivasse ai finanziatori. La Bce stima che gran parte dei grandi operatori cloud statunitensi sia passata a flussi di cassa liberi negativi nel 2026, con investimenti superiori alla cassa operativa, e segnala il crescente ricorso a obbligazioni e credito privato. Nel suo rapporto prevede investimenti cumulati in conto capitale dei grandi gruppi tecnologici statunitensi intorno a 5.500 miliardi di dollari entro il 2030, pur precisando che le stime variano ampiamente.
Le spie osservabili sarebbero il rialzo duraturo dei credit default swap, cioè il prezzo dell’assicurazione contro un’insolvenza, gli interessi richiesti sulle nuove obbligazioni, i prestiti negati e i rifinanziamenti rimandati. Il Financial Policy Committee della Banca d’Inghilterra, nel settembre 2026, ha già evidenziato che debito, opacità dei veicoli fuori bilancio e investitori a leva potrebbero amplificare le perdite. La Banca dei regolamenti internazionali, nello studio del 27 ottobre, descrive analoghi rischi nei finanziamenti garantiti dai contratti e dai flussi futuri dei data center.
Quinto segnale: si interrompono i finanziamenti circolari
Una parte della crescita collega direttamente investitori, fornitori e clienti. Un’azienda può finanziare uno sviluppatore di modelli che, a sua volta, acquista servizi cloud o chip da un soggetto dello stesso ecosistema. La Bri, nel bollettino del 1° ottobre 2026, calcola che il 55,2% del valore degli investimenti ricevuti dalle aziende AI fra 2021 e 2025 provenisse da altre aziende AI. È una misura dell’interdipendenza finanziaria: non significa che tutti quegli investimenti siano circolari.
Il Fondo monetario internazionale, nel Global Financial Stability Report dell’ottobre 2026, esamina 14 transazioni che coinvolgono circa 300 miliardi di dollari di capitale azionario, 650 miliardi di debito e impegni relativi a 1.400 miliardi di futuri ricavi. Se un soggetto riducesse gli acquisti perché perde finanziamenti, anche le entrate attese dalla controparte verrebbero meno, indebolendo insieme valutazioni e garanzie del credito. La rottura di contratti rilevanti e il mancato pagamento degli impegni sarebbero più indicativi dell’esistenza stessa di partecipazioni incrociate.
Sesto segnale: crollano le valutazioni e si chiude il mercato dei nuovi capitali
La quotazione di Anthropic renderà pubblici a ogni trimestre dati prima disponibili soprattutto agli investitori privati. Una caduta dei titoli AI, anche violenta, potrebbe tuttavia restare un aggiustamento delle valutazioni. Un segnale più forte arriverebbe con IPO rinviate o ritirate, aumenti di capitale falliti, round di finanziamento a prezzi molto più bassi e insolvenze tra sviluppatori di modelli e fornitori d’infrastrutture.
Bernstein e Cummings osservano che l’accesso alla Borsa amplia anche la possibilità per gli azionisti di vendere. Se i laboratori AI perdessero l’accesso a nuovo capitale proprio quando devono sostenere contratti pluriennali di calcolo, i tagli alla spesa potrebbero diventare obbligati anziché discrezionali.
Settimo segnale: dalle azioni il contagio passa al resto dell’economia
Lo scoppio sarebbe riconoscibile dal passaggio delle perdite dai titoli azionari al credito e all’economia reale: fondi costretti a vendere asset per rimborsare i sottoscrittori, aziende che tagliano cantieri e occupazione, costi finanziari più alti anche fuori dal settore tecnologico. La Bce rileva che azioni e obbligazioni legate all’AI sono entrate più a fondo nei portafogli europei; il rischio per l’area euro passa anche da fondi, assicurazioni e investitori istituzionali.
Il Fmi considera una correzione dell’AI tra i principali rischi per la stabilità finanziaria globale. Krugman è più pessimista sulle conseguenze macroeconomiche di un eventuale scoppio, mentre Furman giudica meno probabile un contagio bancario paragonabile al 2008, perché molte delle esposizioni più speculative sono già riconosciute come rischiose e le banche dispongono di maggiori capitali. Il dissenso riguarda la propagazione della crisi, non la possibilità che alcuni investitori perdano molto denaro.
Dove trovare i nuovi ricavi dell’AI: il traguardo dei 3mila miliardi
La prospettiva di una bolla dipende anche da quanto potrà crescere il mercato nei prossimi anni. In un approfondimento del 12 novembre, The Economist calcola che l’AI dovrebbe generare circa 3mila miliardi di dollari di ricavi annui nel 2030 perché gli investimenti programmati nei data center offrano un rendimento convenzionale.
Equivale a quasi un decimo delle remunerazioni complessive del lavoro nei Paesi OCSE prese a riferimento dal settimanale. Secondo la stessa ricostruzione, i produttori di modelli, comprese le attività AI delle maggiori aziende tecnologiche, generano oggi ricavi annualizzati nell’ordine di 200 miliardi: i due valori hanno perimetri diversi, ma mostrano la scala dell’espansione necessaria.
La crescita recente è stata straordinaria. Il prospetto di Anthropic riferisce un ritmo di ricavi annualizzato di circa 81 miliardi a fine ottobre 2026; per OpenAI The Economist indica 50 miliardi a fine settembre. Lo stesso settimanale, elaborando dati indiretti di Ramp e TickerTrends, stima tuttavia che la crescita su tre mesi dei ricavi degli sviluppatori sia rallentata dall’80-90% della primavera al 12% di ottobre. Sono indicatori indiretti, non trimestrali certificati, e altre serie, come quelle di OpenRouter, registrano un recupero della spesa. Proprio questa divergenza rende le prossime comunicazioni societarie particolarmente informative.
Finora l’AI ha cambiato più radicalmente la programmazione (coding) rispetto al resto dell’economia. Nei dati sulla spesa aziendale raccolti da Ramp e citati dall’Economist, una società finanziata dal venture capital acquista mediamente circa 100 dollari mensili di AI per dipendente, contro una decina nelle aziende ordinarie del campione. I servizi AI dovranno diventare abbastanza utili e affidabili da entrare anche in imprese che non sviluppano software. Al tempo stesso, i grandi laboratori vendono un prodotto diverso dal software tradizionale: ogni nuova richiesta comporta un costo di calcolo e richiede capacità infrastrutturale. L’aumento dei volumi, da solo, potrebbe quindi non produrre i margini attesi.
Oltre la programmazione: finanza, diritto, sanità e ricerca
I nuovi sbocchi commerciali cominciano a essere riconoscibili. OpenAI ha presentato a settembre ChatGPT for Financial Services, con strumenti per ricerca, analisi e modelli finanziari, e Astra for Law, destinato a imprese legali e sviluppatori di applicazioni specialistiche. Anthropic ha ampliato Claude for Healthcare e Life Sciences, per attività che vanno dalla documentazione sanitaria al supporto alla ricerca e ai processi regolatori. Si passa dall’assistente generico a servizi per professioni e processi specifici, dove contano l’integrazione dei dati, i controlli e la continuità d’impiego.
Una seconda traiettoria è affidare agli agenti attività composte da più passaggi: analizzare documenti, interrogare archivi aziendali, aggiornare sistemi, predisporre decisioni e far intervenire persone dove necessario. Il cliente potrebbe pagare in base all’utilizzo ricorrente, agli utenti, alle operazioni svolte o a contratti più ampi. Anthropic indica nel prospetto oltre 1.900 clienti con almeno un milione di dollari di spesa nei dodici mesi precedenti il 30 settembre 2026: una prova della domanda aziendale, non ancora della sua futura diffusione in tutti i settori. Più lontane restano le opportunità di monetizzazione diretta nella scoperta di farmaci, nella robotica e nell’industria fisica, ma pure sono nel mirino di Anthropic, OpenAI, Nvidia, Google e altri.
Pubblicità
Un’altra possibile fonte di crescita è la pubblicità dentro ChatGPT, con cui OpenAI monetizza anche gli utenti dei piani gratuito e Go. Nel comunicato del 31 agosto 2026 la società ha annunciato un miliardo di dollari di ricavi pubblicitari annualizzati: è il ritmo di fatturato raggiunto, non una cifra già incassata in dodici mesi. Il 21 ottobre ha comunicato di aver superato 100mila inserzionisti in 89 Paesi.
Le ambizioni sono assai maggiori: secondo proiezioni aziendali riportate da Reuters, OpenAI punta ad arrivare a 100 miliardi di dollari di ricavi pubblicitari nel 2030. È una previsione ancora molto distante dai risultati osservati. Il mercato potenziale è quello degli annunci collegati alla ricerca di prodotti, servizi e decisioni d’acquisto, oggi dominato da Google e Meta. Perché diventi una fonte di ricavi di questa portata, OpenAI dovrà conquistare una quota consistente dei budget degli inserzionisti, dimostrare l’efficacia commerciale degli annunci e mantenere la fiducia degli utenti.
OpenAI e Anthropic puntano anche sulla consulenza per far crescere l’AI
La potenza economica dell’AI per il futuro però dovrà coincidere con la sua capacità trasformativa del business, in tutti gli ambiti o quasi. Qui c’è la sfida dell’adoption con ROI verificati nei settori e ruoli diversi da quelli tecnologici. Come fare?
Vendere accesso a un modello è una cosa; installarlo in una banca, in una fabbrica o in una struttura sanitaria e modificare le procedure quotidiane è un’altra. Per arrivare ai grandi clienti, i laboratori stanno costruendo società specializzate nell’implementazione e reti di consulenti esterni. L’obiettivo commerciale è trasformare un progetto pilota in un sistema usato stabilmente, con un flusso ricorrente di richieste ai modelli. I compensi per consulenza e integrazione sono soltanto una parte del possibile ritorno: il volume di servizi AI acquistati negli anni può contare molto di più.
Anthropic ha annunciato il 4 maggio la costituzione di Ode with Anthropic, una società di servizi AI sviluppata con Blackstone, Hellman & Friedman e Goldman Sachs, sostenuta anche da altri investitori. Si rivolge soprattutto alle medie imprese, dove team tecnici dedicati lavorano con i dipendenti e con gli ingegneri Applied AI di Anthropic per costruire soluzioni basate su Claude. Il modello proposto comprende, per esempio, l’automazione documentale e amministrativa in reti sanitarie regionali: è un possibile caso d’uso descritto dalla società, non un risultato economico già misurato. Per i grandi gruppi Anthropic si affida inoltre a integratori e consulenti come Accenture, Deloitte e PwC.
OpenAI ha percorso una strada in parte diversa. L’11 maggio ha annunciato la OpenAI Deployment Company, controllata a maggioranza dalla stessa OpenAI e sostenuta da oltre 4 miliardi di dollari di investimento iniziale. Tra i partner finanziari figurano TPG, Advent, Bain Capital e Brookfield; fra i partecipanti e i partner operativi ci sono anche società di consulenza e integrazione. OpenAI ha contemporaneamente annunciato un accordo per acquisire Tomoro, società specializzata in implementazioni AI con circa 150 ingegneri ed esperti: al momento dell’annuncio, il completamento dell’acquisizione restava subordinato alle autorizzazioni e alle altre condizioni previste.
Il gruppo ha anche stretto alleanze con BCG, McKinsey, Accenture e Capgemini per introdurre gli agenti nella gestione di clienti, attività finanziarie, processi e sistemi informativi. Una rete di partner annunciata a giugno prevede 150 milioni di dollari di investimenti a sostegno dell’ecosistema e l’obiettivo, non un risultato già acquisito, di formare 300mila consulenti certificati entro la fine del 2026. Le reti esterne ampliano la capacità commerciale; le strutture controllate dai laboratori permettono loro di seguire direttamente i progetti più impegnativi. È una trasformazione della distribuzione dell’AI, oltre che della sua tecnologia.
La prova economica: contratti duraturi, costi e risultati misurabili
Queste iniziative potrebbero ridurre la facilità con cui un’azienda cambia fornitore: sostituire una chat è semplice, mentre rimpiazzare agenti integrati nei dati, nei permessi e nelle procedure aziendali costa tempo e lavoro. Ma anche i servizi personalizzati richiedono ingegneri, manutenzione, sicurezza e assistenza. La consulenza può accelerare l’adozione senza garantire profitti elevati. E se i modelli diventassero rapidamente intercambiabili, la concorrenza potrebbe trasferire parte del valore a chi sviluppa le applicazioni, anziché a chi fornisce il modello sottostante.
È qui che la scommessa commerciale torna a incontrare i segnali di bolla. I dati da seguire sarebbero contratti aziendali rinnovati, maggiore spesa per cliente, ricavi per attività svolta e margini al netto del calcolo, insieme alla capacità delle aziende utilizzatrici di documentare risparmi, nuove vendite o tempi di lavoro ridotti. Se finanza, diritto, sanità e altri settori moltiplicassero davvero le applicazioni produttive, i ricavi potrebbero crescere abbastanza da giustificare una parte importante degli investimenti. Se invece i progetti restassero sperimentali o troppo costosi da gestire, anche il mercato della consulenza diventerebbe un altro indicatore di aspettative eccessive.
Krugman, Bernstein e Furman: tre letture del rischio di bolla AI
Paul Krugman ha scelto il titolo After the Bubble Bursts, 8 novembre 2026, per un’analisi delle conseguenze economiche di un possibile crollo. La sua tesi è condizionale: “Lo scoppio di una bolla dell’AI provocherà quasi sicuramente una recessione”, scrive. La profondità e la durata rimangono difficili da stimare. Il riferimento è alle crisi seguite alla bolla di Internet e a quella immobiliare: gli investimenti si fermano e la ripresa dell’occupazione può richiedere anni.
In una conversazione con Jared Bernstein e Jason Furman registrata il 12 e pubblicata il 14 novembre, Krugman ha riconosciuto l’incertezza sul momento dello scoppio. Bernstein, già presidente del Council of Economic Advisers statunitense, giudica probabile una bolla perché la spesa per infrastrutture cresce più rapidamente dei ricavi che dovrebbero remunerarla. Furman, già presidente dello stesso organismo, è più cauto: osserva che la capacità di calcolo esistente viene oggi utilizzata intensamente e che molte imprese stanno aumentando davvero il fatturato.
Furman individua tuttavia una fragilità economica: il cliente può passare da Claude a ChatGPT o a un altro modello più facilmente di quanto, in passato, cambiasse motore di ricerca o piattaforma sociale. Se i modelli diventano intercambiabili e versioni meno costose sono sufficienti per molti impieghi, una forte crescita dell’uso dell’AI può coesistere con margini inferiori a quelli incorporati nelle valutazioni.
La bolla dell’intelligenza artificiale: una mappa dei segnali futuri
Gli indicatori non hanno soglie universalmente riconosciute. Per questo è più utile osservare la sequenza degli eventi e il loro ripetersi su più imprese e mercati, anziché cercare un giorno preciso in cui dichiarare lo scoppio.
| Che cosa seguire | Spia in anticipo | Conferma di una crisi |
|---|---|---|
| Ricavi e margini AI | Previsioni trimestrali riviste al ribasso | Perdite persistenti nonostante la crescita dell’uso |
| Investimenti nei data center | Budget ridotti e progetti rinviati | Ordini annullati e cantieri interrotti |
| Mercato del calcolo | Tariffe comparabili delle GPU in flessione | Capacità inutilizzata per più trimestri |
| Debito e rifinanziamenti | Cds e spread obbligazionari in aumento | Rifinanziamenti falliti, ristrutturazioni |
| Accordi fra imprese AI | Acquisti futuri e accordi ridimensionati | Contratti non rispettati, perdite a catena |
| Mercati finanziari | IPO sospese e valutazioni tagliate | Insolvenze e vendite forzate con contagio |
Il primo passaggio da seguire nel 2027 sarà dunque la combinazione di tre notizie: utili e ricavi AI sistematicamente sotto le attese, grandi clienti che cancellano investimenti anziché soltanto rallentarli, e finanziatori che iniziano a negare o rincarare il credito. Se queste condizioni si rafforzassero a vicenda, il ridimensionamento dei prezzi di Borsa potrebbe trasformarsi in una crisi dell’intera filiera.
Anthropic inaugura questa fase con bilanci finalmente pubblici e una domanda ancora molto forte. È possibile che l’AI migliori produttività e servizi anche se gli azionisti di alcuni leader tecnologici subissero pesanti perdite: il valore sociale di una tecnologia e il rendimento finanziario dei suoi investimenti seguono tempi e logiche differenti. L’IPO del 19 novembre offre un nuovo osservatorio per verificare, trimestre dopo trimestre, quanto i due percorsi coincidano.




























Partecipa alla community