


A fine ottobre due analisi hanno fatto pensare che l’intelligenza artificiale abbia cominciato a lasciare tracce nei dati sul lavoro americani. La prima indica una produttività in forte crescita nei settori che usano di più l’AI. La seconda associa un uso più diffuso dell’AI a un’occupazione più debole.
Pochi giorni dopo John Burn-Murdoch, firma del Financial Times specializzata nell’analisi dei dati, ha messo alla prova entrambe le letture, le ha estese ad altri Paesi ad alto reddito, ai singoli settori e alle aziende. Il risultato ridimensiona il quadro. L’effetto riguarda quasi solo il settore tecnologico degli Stati Uniti. Comincia nel 2022, quando l’AI disponibile erano i chatbot e non gli agenti e la produttività cresce soprattutto perché il numero di occupati resta fermo o scende, non perché aumenta la produzione.
Questo non significa che l’AI non stia cambiando il lavoro. Significa che, per ora, ciò che si vede nei dati dipende molto da dove si guarda e da come sono fatte le economie e le imprese.
Indice degli argomenti
AI, produttività e lavoro: i primi segnali dagli Stati Uniti
Il primo segnale è venuto da Eric Basmajian, analista statunitense e fondatore della società di ricerca macroeconomica EPB Research. Il 25 ottobre ha pubblicato un grafico sulla produttività del lavoro, cioè sulla produzione in termini reali che corrisponde a ogni posto di lavoro.
Nei tre settori americani che usano di più l’AI, cioè informazione, servizi professionali e finanza, la crescita annua di questo indicatore è passata dal 2,2% della tendenza precedente al 5% dalla fine del 2022. Nel resto dell’economia privata è passata dallo 0,9% all’1,4%. I tre settori valgono circa il 15% dei posti di lavoro.
Il giorno dopo Jan Hatzius, capo economista di Goldman Sachs, ha scritto ai clienti che nei settori non manifatturieri statunitensi c’è una relazione statisticamente significativa tra due grandezze. La prima è la quota di imprese che usano l’AI nelle attività ordinarie. La seconda è l’andamento del lavoro: dove l’AI è più diffusa, l’occupazione cresce meno e la disoccupazione è più alta.
Correlazioni che non dimostrano un nesso causale
Sono correlazioni, non prove di un rapporto di causa ed effetto. Burn-Murdoch ne indica i limiti. Il risultato di Goldman dipende dalla fonte dei dati e dal periodo considerato: con una banca dati sull’occupazione più ricca, il legame con l’AI scompare.
C’è poi un secondo indizio. Se la stessa analisi fosse stata condotta due anni fa, il legame sarebbe risultato più forte, non più debole. Se l’effetto venisse dall’AI, con la sua diffusione dovrebbe rafforzarsi ma succede il contrario.
L’effetto dell’AI su produttività e lavoro cambia fuori dagli USA
Burn-Murdoch ha esteso le due analisi a diversi Paesi ad alto reddito e ha scomposto i settori in professioni più specifiche. Il quadro diventa meno netto, per quattro ragioni.
Il divario geografico tra Stati Uniti e altre economie
La prima è geografica. Il legame tra uso dell’AI, produttività e occupazione visibile negli Stati Uniti altrove è assente o molto più debole. Il grafico 1 confronta la produzione reale per occupato nei settori che adottano l’AI (tecnologia, finanza e servizi professionali) con la tendenza del periodo 2012-2019.
Negli Stati Uniti la linea si stacca dalla tendenza già nel 2020, con la pandemia, e il divario si allarga soprattutto dopo il 2022. Nel Regno Unito, in Canada e in Germania resta vicina alla tendenza o sotto. In Francia, in Australia, in Svezia e nella media dell’Unione europea la supera di alcuni punti, contro un divario di oltre 20 punti negli Stati Uniti.
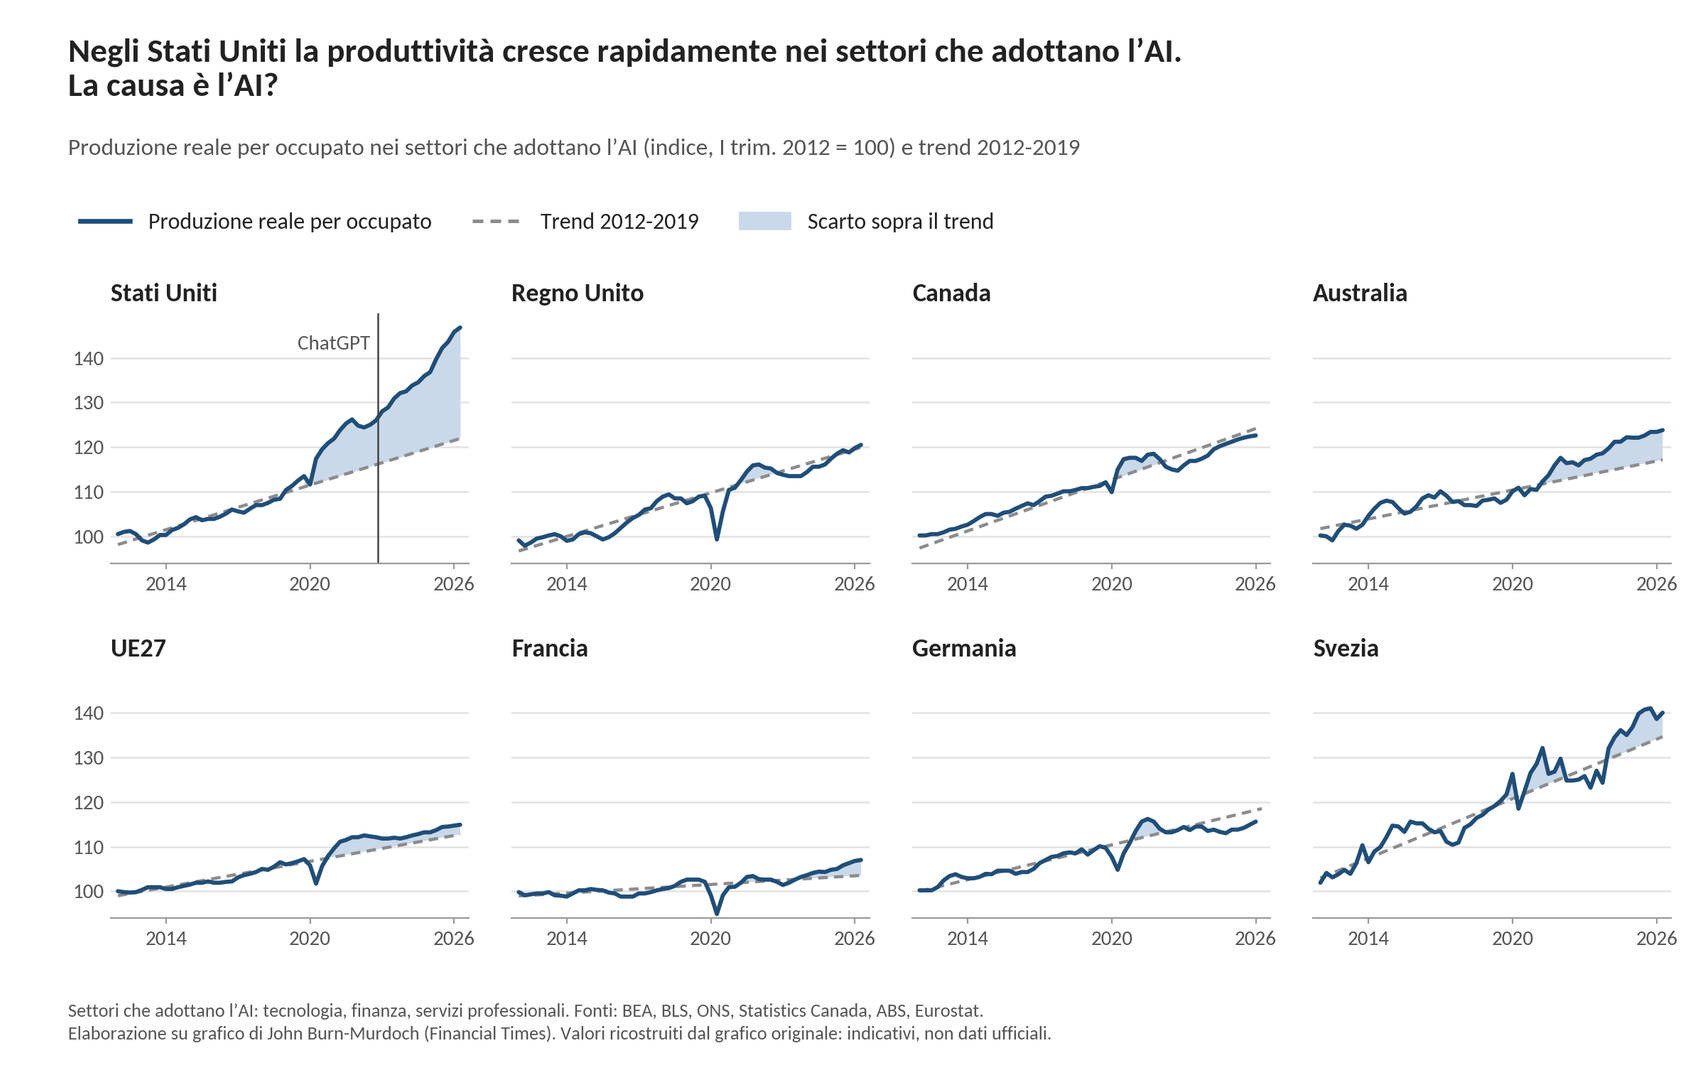
Grafico 1. Elaborazione su grafico di John Burn-Murdoch (Financial Times). Fonti originali: BEA, BLS, ONS, Statistics Canada, ABS, Eurostat. Valori ricostruiti dal grafico originale, indicativi.
Settori, tempi e meccanismo della produttività
La seconda ragione riguarda i settori. Dove il fenomeno compare, è soprattutto una storia del settore tecnologico, non dell’insieme di tecnologia, finanza e servizi professionali che usa di più l’AI.
La terza riguarda i tempi. Il punto di svolta cade nel 2022, quando l’AI voleva dire chatbot e non agenti capaci di svolgere compiti in autonomia. ChatGPT è stato lanciato alla fine di novembre di quell’anno.
La quarta riguarda il meccanismo. La produttività sale non perché accelerano produzione e ricavi, ma perché il numero di occupati si ferma o si riduce. Il grafico 2 lo mostra per Stati Uniti, Regno Unito ed Eurozona, con il quarto trimestre 2022 come riferimento.
Nel settore tecnologico americano il valore aggiunto ha continuato a crescere lungo la sua traiettoria, mentre l’occupazione è scesa di circa il 10%. Nel Regno Unito e nell’Eurozona il valore aggiunto del settore cresce più dell’occupazione, che però resta vicina ai livelli di fine 2022. Nella finanza e nei servizi professionali statunitensi una divergenza c’è, ma l’occupazione è ferma, non in calo. Nel resto dell’economia le due linee si muovono insieme.

Grafico 2. Elaborazione su grafico di John Burn-Murdoch (Financial Times). Tecnologia = informazione e comunicazione. Fonti originali: BEA, BLS, ONS, Eurostat. Valori ricostruiti dal grafico originale, indicativi.
Ricavi e organici nelle aziende che adottano l’AI
Lo stesso schema si ritrova nei conti delle imprese. Nel grafico 3 ricavi e dipendenti sono espressi come indice, con il 2022 uguale a 100. In Alphabet, Meta e Microsoft negli Stati Uniti, e in Spotify in Svezia, le due grandezze si sono mosse di pari passo fino al 2022 circa.
Il distacco tra ricavi e dipendenti nel settore tecnologico
Poi si sono separate. I ricavi hanno continuato a salire, mentre il numero di dipendenti si è fermato o è sceso. Meta e Spotify, in particolare, hanno ridotto il personale in modo consistente.
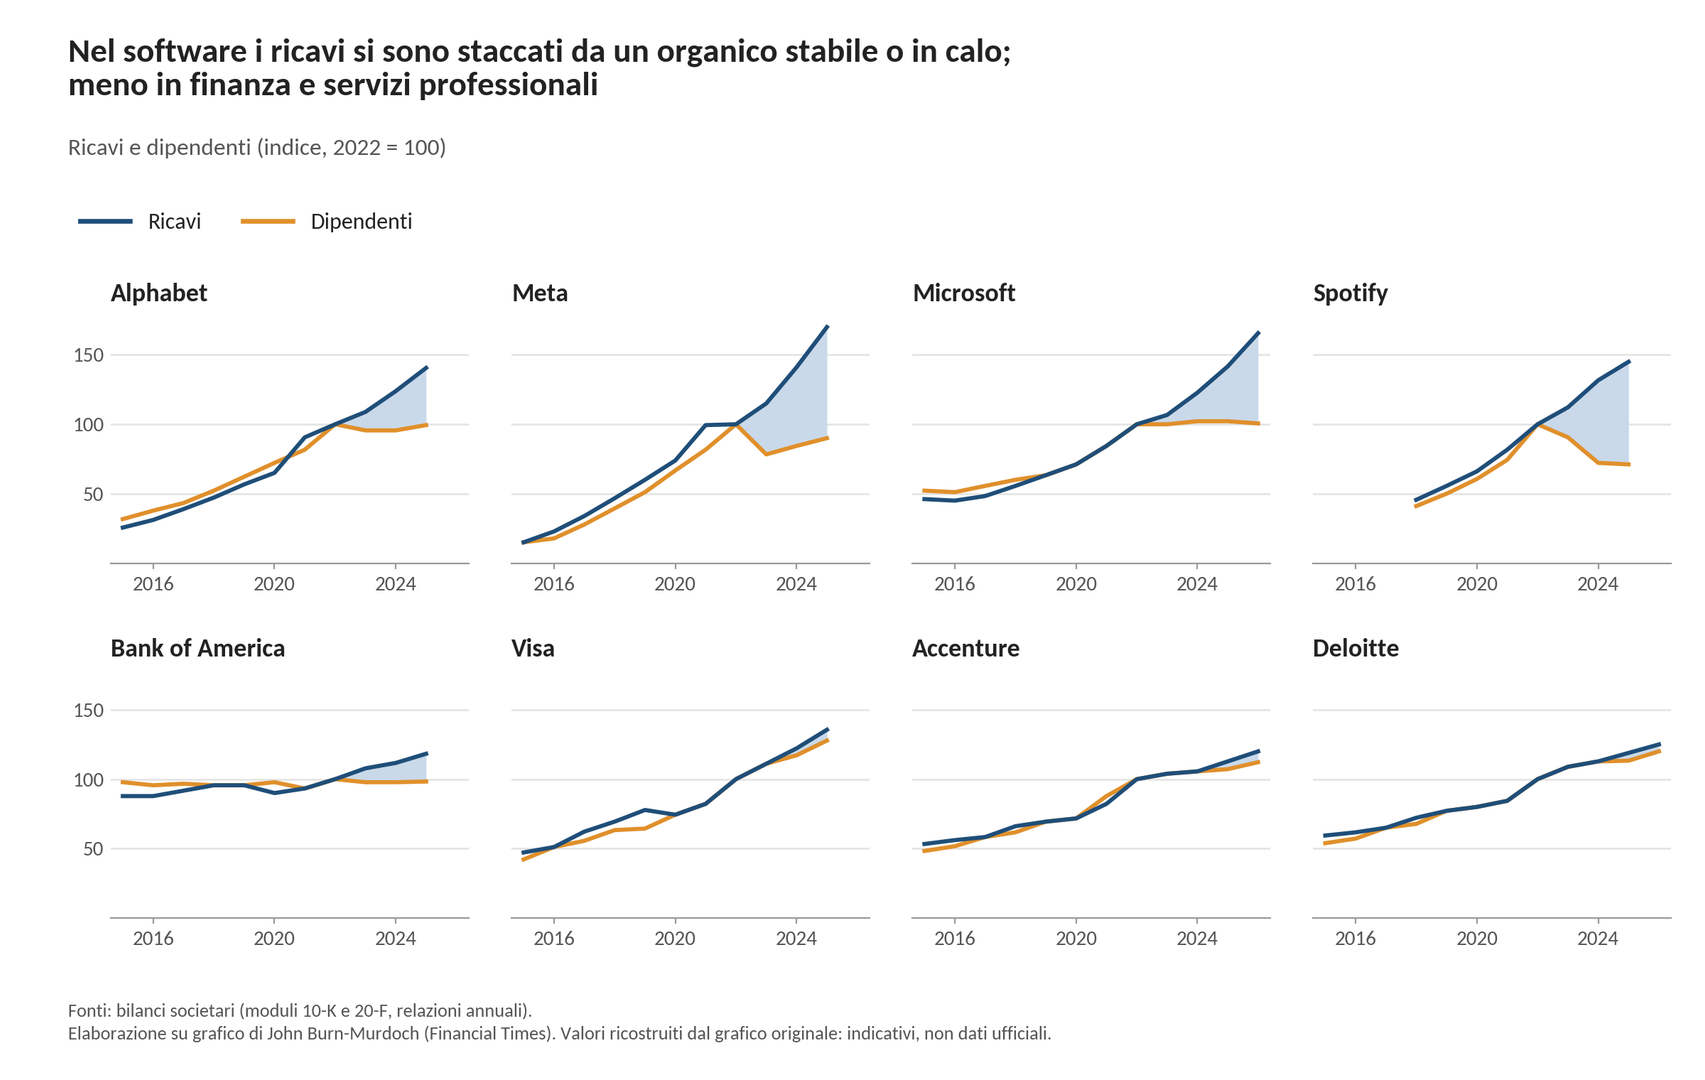
Grafico 3. Elaborazione su grafico di John Burn-Murdoch (Financial Times). Fonti originali: bilanci societari (moduli 10-K e 20-F, relazioni annuali). Valori ricostruiti dal grafico originale, indicativi.
Nella finanza e nei servizi professionali la divergenza è debole o assente. In Visa, Accenture e Deloitte ricavi e dipendenti crescono quasi insieme. In Bank of America i ricavi salgono più dei dipendenti, ma con uno scarto molto più contenuto che nelle società tecnologiche.
Una lettura simile arriva da Torsten Slok, capo economista della società d’investimento Apollo. In una nota di fine ottobre ha osservato che ricavi per dipendente al netto dell’inflazione e margini di profitto crescono per le sette grandi società tecnologiche americane. Per le altre società dell’indice S&P 500 restano fermi.
Mettendo insieme i dati per Paese, per settore e per azienda, Burn-Murdoch propone un’altra spiegazione. Dal 2022 rialzi dei tassi, inflazione e incertezza economica hanno spinto le aziende a frenare le assunzioni. Le grandi tecnologiche americane, a differenza di altri Paesi e settori, sono andate oltre. Hanno licenziato in modo consistente molto prima che esistesse un’AI pronta per l’uso in produzione.
AI e lavoro giovanile: il rischio della scala spezzata
Un discorso analogo vale per la sostituzione dei posti di lavoro. Nel software il segnale tipico compare ovunque: le assunzioni di giovani all’inizio della carriera calano, mentre i ruoli senior tengono. Burn-Murdoch lo trova negli Stati Uniti, nel Regno Unito e in Canada, come in Germania, nei Paesi Bassi e in Svezia.
Se però si guarda alle professioni più esposte all’AI fuori dal settore tecnologico e fuori dagli Stati Uniti, la maggior parte di questi divari si richiude.
Il risultato va letto con attenzione. Il segnale è circoscritto, ma colpisce il punto in cui si entra in una professione e si impara il mestiere, è il fenomeno della scala spezzata, analizzato su queste pagine attraverso sei studi recenti: anche quando l’occupazione complessiva tiene, si riducono i percorsi che portano dal primo impiego alla competenza senior.
Perché l’effetto dell’AI sul lavoro si concentra negli Stati Uniti
Burn-Murdoch indica due ragioni per cui il fenomeno si concentra negli Stati Uniti e nelle grandi tecnologiche.
La flessibilità del mercato del lavoro americano
La prima riguarda il mercato del lavoro. Con o senza AI, quello statunitense reagisce agli shock economici con più flessibilità degli altri e il settore tecnologico ancora di più. Nelle fasi difficili le imprese americane riducono il personale più in fretta, e la produzione per occupato tende a salire.
La scalabilità del software e il vantaggio delle Big Tech
La seconda riguarda il prodotto. Il software si distribuisce con pochi attriti ed è molto scalabile: una volta sviluppato, può servire un cliente in più senza richiedere una persona in più. Per questo le grandi tecnologiche possono far crescere produzione e ricavi con un organico fermo o in calo. Nella finanza e nei servizi professionali questo vale meno, perché per crescere contano ancora le relazioni personali.
Ne deriva una conclusione che va oltre l’AI. La vulnerabilità di una professione all’automazione non dipende solo da quanto bene la tecnologia svolge certi compiti. Dipende anche da quanto è scalabile la produzione dell’impresa in cui quella professione si trova.
Si tratta di una distinzione vicina a quella emersa dal working paper della Harvard Business School sulle imprese costruite attorno all’AI. A ridurre la dimensione dei team non è tanto l’uso interno degli strumenti, quanto la riprogettazione del prodotto attorno all’AI.
L’organizzazione decide l’effetto dell’AI su lavoro e produttività
Questa analisi non chiude il dibattito. Lo stesso Burn-Murdoch non esclude una sostituzione diretta di posti di lavoro da parte dell’AI e riconosce che l’AI sta già cambiando la natura di molte professioni. Ma sposta l’attenzione da una domanda generica, se l’AI distrugga il lavoro, a una più utile: dove, in quali imprese e attraverso quali decisioni.
Da qui tre considerazioni.
La prima è che i dati confermano un futuro distribuito in modo diseguale. Paesi, settori e imprese hanno strutture, norme, leggi sul lavoro e regole diverse, e reagiscono in modo diverso alla stessa spinta. L’effetto dell’AI sul lavoro non è automatico: passa per le scelte delle organizzazioni.
Le implicazioni per le imprese italiane
La seconda riguarda le imprese italiane. Nei grafici dell’analisi l’Italia non compare a parte e rientra solo nei dati aggregati dell’Unione europea e dell’Eurozona. Il suo sistema produttivo, però, è lontano dal modello delle grandi piattaforme americane: è fatto in gran parte di piccole e medie imprese, usa l’AI soprattutto per migliorare i processi interni più che per riprogettare il prodotto, ha regole sul lavoro meno flessibili di quelle statunitensi.
Il rischio più concreto, oggi, non è un crollo dell’occupazione già visibile nei dati. È importare la scommessa americana sugli organici ridotti come se fosse un effetto dimostrato dell’AI. Burn-Murdoch nota che il rallentamento delle assunzioni e i licenziamenti, nati soprattutto come risposta a shock economici e incertezza, in parte legati anche all’AI, possono essere prolungati dalla convinzione delle aziende, fondata o meno, che l’AI permetta di fare di più con meno. Una convinzione può guidare le decisioni anche quando i dati non la sostengono.
Le verifiche per i prossimi anni
La terza riguarda i prossimi anni. Sempre più imprese, anche fuori dal settore tecnologico, stanno diventando di fatto fornitori di servizi digitali, con una produzione che può crescere senza aggiungere personale. Anche in Italia molte di loro potrebbero essere tentate dalla stessa scelta delle grandi tecnologiche americane: puntare su organici più ridotti.
Prima di farlo servono due verifiche. La prima è distinguere i casi in cui l’AI aumenta davvero la produzione da quelli in cui serve solo a giustificare tagli già decisi. La seconda è non chiudere gli ingressi: un’impresa che oggi smette di assumere e formare giovani avrà domani meno persone esperte.




























Partecipa alla community