


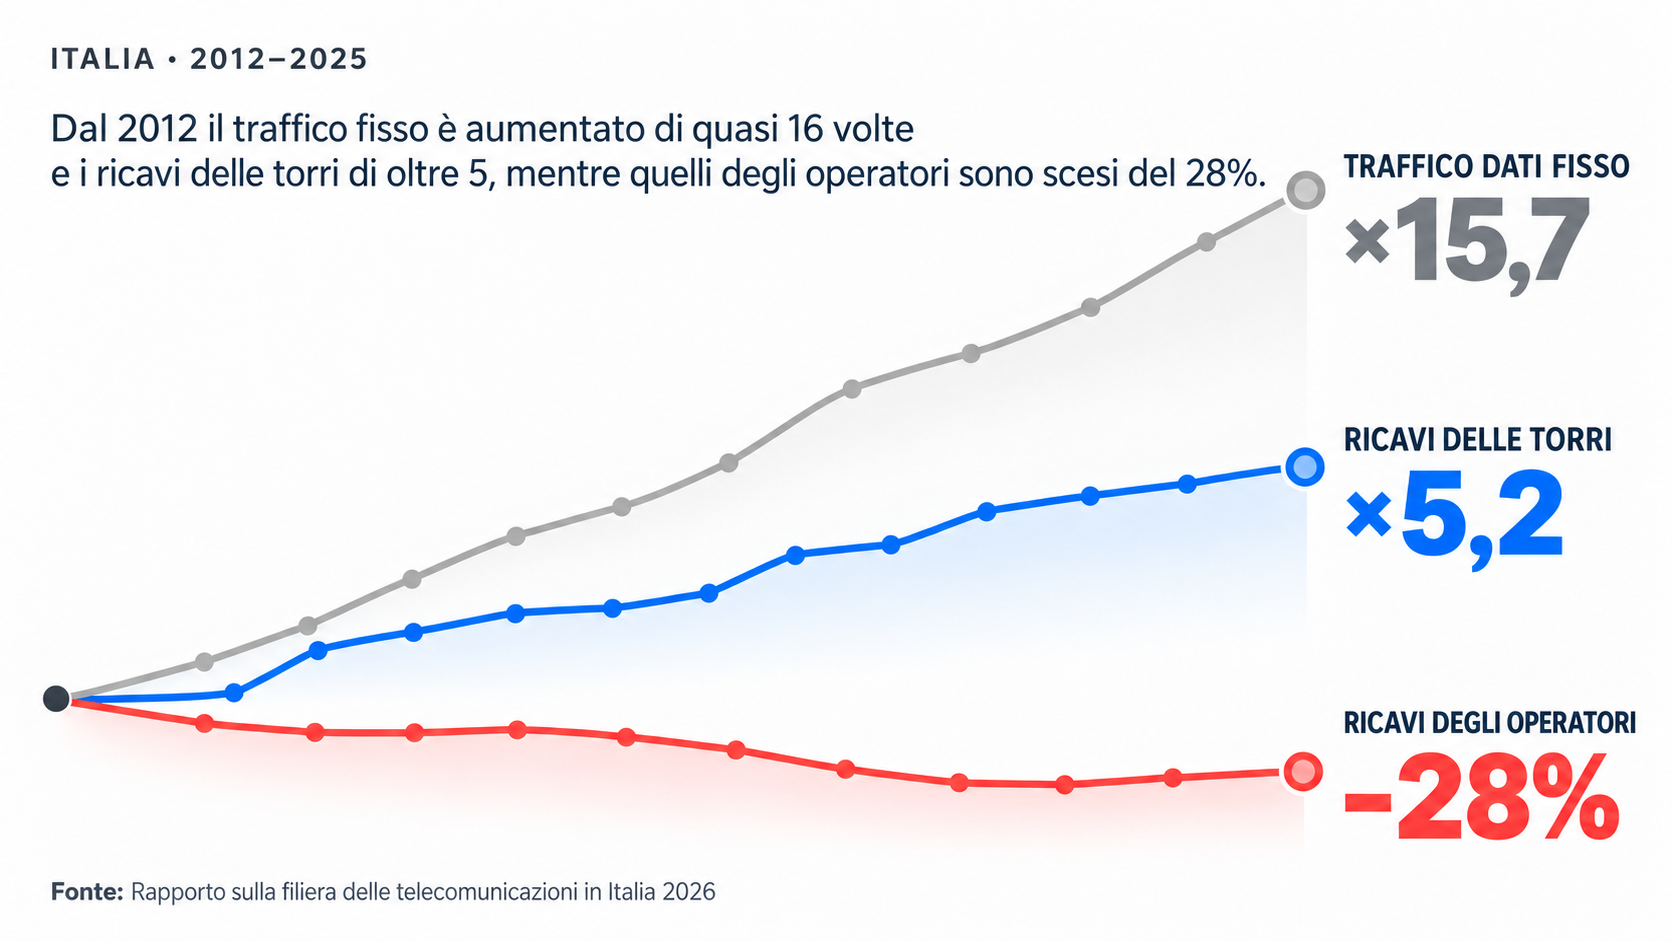
Dal 2010 gli operatori italiani hanno perso oltre dieci miliardi di ricavi, mentre il traffico sulla rete fissa è cresciuto di oltre venti volte. Il valore non è sparito: il Rapporto integrale sulla filiera mostra che si è spostato verso i clienti, le società delle torri e della rete all’ingrosso, le piattaforme digitali, i data center, i produttori di terminali e lo Stato. L’Italia è il caso più marcato di un problema europeo.
Indice degli argomenti
Dove si è spostato il valore delle telecomunicazioni in Italia
I dati principali del Rapporto sulla filiera delle telecomunicazioni in Italia 2026, presentato il 22 ottobre a Roma al Forum nazionale organizzato da Asstel e dai sindacati di settore, sono ormai noti: ricavi degli operatori a 28,4 miliardi di euro, investimenti a 7,7 miliardi, un margine che dopo gli investimenti si riduce a 1,1 miliardi, contro gli oltre 10 del 2010.

Rapporto sulla filiera delle telecomunicazioni in Italia 2026 · traffico dati su rete fissa, ricavi delle società delle torri (telecomunicazioni e radiotelevisione) e ricavi retail degli operatori, 2012-2025
Il Rapporto integrale, curato dagli Osservatori Digital Innovation del Politecnico di Milano con contributi di KPMG, è però un documento di quasi 300 pagine e consente di porre una domanda diversa. Dal 2010 i ricavi degli operatori verso famiglie e imprese sono passati da 32,6 a 22,3 miliardi, contando anche i servizi venduti ad altri operatori e le società delle torri, il mercato ha perso oltre 11 miliardi, il 27%. Nello stesso periodo l’economia che passa attraverso le reti è cresciuta: nel 2025 il commercio elettronico in Italia vale 66,6 miliardi, il cloud pubblico 8,1, la sicurezza informatica 2,8, l’intelligenza artificiale 1,8.
Se l’attività che viaggia sulle reti cresce e chi le gestisce incassa meno, il valore non è scomparso: si è spostato. Il Rapporto non contiene un conto unico di questi spostamenti, ma i dati distribuiti nei suoi capitoli permettono di ricostruirli. Le direzioni sono cinque: i clienti, le società che gestiscono torri e reti all’ingrosso, le piattaforme digitali e i data center, i produttori di apparati e terminali, lo Stato.
Ricostruire questa mappa serve a capire che cosa possono cambiare le misure chieste al Forum, e che cosa invece resterebbe uguale. La seconda parte dell’analisi è dedicata all’Italia, che nel confronto europeo rappresenta il caso più marcato di un problema comune.
Clienti e prezzi bassi assorbono il valore delle Tlc
Una parte rilevante del valore perso dagli operatori è andata a chi usa le reti, sotto forma di prezzi più bassi e servizi migliori. Secondo l’indice dell’Agcom riportato nel Rapporto, fatto 100 il 2010, i prezzi delle telecomunicazioni sono scesi a circa 58, mentre l’indice generale dei prezzi è salito a circa 132. Tra il 2020 e il 2025 le telecomunicazioni hanno registrato un calo del 20%, nello stesso periodo in cui il gas è aumentato del 76% e l’elettricità del 92%.
In cambio di una spesa minore, famiglie e imprese ottengono molto di più. A fine 2025 l’84% delle linee fisse supera i 100 megabit al secondo, e il 37% dei clienti residenziali ha un contratto oltre 1 gigabit. Ogni utenza mobile consuma in media 22,1 gigabyte al mese, più che in Francia e in Germania, e ogni gigabyte rende all’operatore 43 centesimi, contro gli 81 della Francia e 1,80 euro della Germania, secondo i dati presentati al Forum dal presidente di Asstel, Pietro Labriola.
È un trasferimento che va letto in entrambi i sensi. Per i consumatori e per le imprese che usano la connettività è un beneficio reale, che ha contribuito alla diffusione dei servizi digitali. Per il sistema è anche il segno di un mercato in cui la concorrenza si gioca quasi soltanto sul prezzo, in cui la qualità aggiuntiva viene remunerata poco: i ricavi da servizi dati sulla rete fissa crescono del 3% nel 2025, a fronte di un traffico in aumento del 12%.
Torri e reti all’ingrosso, il valore resta nella filiera Tlc
Una parte del valore è rimasta dentro la filiera, ma è passata di mano. Dal 2015 gli operatori hanno ceduto le proprie torri a società specializzate, con contratti pluriennali in cui pagano un canone annuo a fronte dell’investimento fatto dall’acquirente. Nel 2025 le società delle torri, che gestiscono impianti sia per le telecomunicazioni sia per la radiotelevisione, fatturano 2,6 miliardi e possiedono quasi 57.000 siti; più di tre quarti dei ricavi vengono dalle telecomunicazioni.
È un’attività con margini molto più alti di quella degli operatori. Il Rapporto indica un margine operativo lordo di 7,9 miliardi per gli operatori e di 9,5 miliardi includendo le società delle torri. Per differenza, circa 1,6 miliardi spettano alle torri: oltre il 60% dei loro ricavi, contro circa il 28% per gli operatori.
Lo stesso schema si è ripetuto con la rete fissa. A luglio 2024 TIM ha ceduto la propria rete fissa a FiberCop, società controllata da un consorzio guidato dal fondo KKR con la partecipazione del ministero dell’Economia, che vende l’accesso a tutti gli operatori, TIM compresa. Nel 2025 i ricavi all’ingrosso da rete fissa salgono a quasi 5 miliardi e il Rapporto registra un aumento dei costi degli operatori che vendono solo all’ingrosso, legato anche al primo anno pieno di attività di FiberCop.
Per gli operatori queste operazioni hanno avuto una logica: incassare subito risorse e alleggerire i bilanci. In cambio, una parte crescente dei loro costi è diventata un canone pagato ad altri, mentre il traffico, che determina il fabbisogno di rete, cresceva molto più dei ricavi di entrambi.
Piattaforme e data center catturano il valore delle reti
La terza direzione è quella più discussa e meno misurata. Secondo le stime riportate nel Rapporto, circa l’85% della capacità delle reti è occupato da sei grandi piattaforme digitali, che ricavano valore dalla domanda di contenuti, pubblicità e servizi. Il traffico che generano è la ragione principale per cui le reti vanno continuamente potenziate, ma la monetizzazione avviene al di sopra della rete, nei servizi.
Gli operatori hanno provato a risalire verso quello strato. I ricavi da servizi informatici, soprattutto cloud e sicurezza informatica, crescono del 14% e superano i 3,7 miliardi. Il Rapporto avverte però che si tratta in gran parte di rivendita di servizi dei grandi fornitori internazionali, con margini bassi: l’operatore porta il cliente, ma una quota consistente del valore resta a chi produce il servizio.
Data center e nuovi investimenti nella filiera digitale
Lo stesso accade con i data center, l’infrastruttura fisica su cui girano cloud e intelligenza artificiale. Nel 2025 la potenza installata in Italia cresce del 19% e arriva a 609 megawatt destinati ai sistemi informatici, con il 68% concentrato nell’area milanese. Tra il 2023 e il 2025 sono stati investiti 7,1 miliardi, il 68% di quanto annunciato, per iter autorizzativi ancora incerti e per progetti rivisti in corso d’opera per adattarli all’intelligenza artificiale.
Per il triennio 2026-2028 trenta operatori hanno in costruzione o in programma 874 megawatt, per oltre 25 miliardi. Diciannove sono nuovi entranti nel mercato italiano e detengono circa il 72% della potenza annunciata; circa la metà dei megawatt in arrivo è già prenotata dai grandi fornitori di cloud.
Gli operatori di telecomunicazione partecipano a questo sviluppo, con acquisizioni nel settore dei data center e accordi con Microsoft, Amazon e Google, ma la crescita più consistente avviene in un mercato in cui sono attori tra molti.
Satelliti e concorrenza sulle reti
Il Rapporto dedica infine un capitolo ai satelliti in orbita bassa, che aggiungono un ulteriore livello. Starlink, la rete di SpaceX, conta circa 9.000 satelliti e milioni di clienti in 140 Paesi. Per gli operatori terrestri può essere un partner, per coprire le aree remote o offrire connettività di riserva, oppure un concorrente diretto. Labriola ha avvertito al Forum del rischio di trovarsi, tra trenta o quarant’anni, con una connettività affidata al satellite di un solo soggetto.
Terminali e Stato tra le destinazioni del valore delle Tlc
Un indicatore indiretto di dove si forma il valore viene dal mercato dei terminali. Nel 2025 gli italiani spendono circa 5,3 miliardi per smartphone e altri dispositivi, una cifra pari a circa un quarto di quanto pagano agli operatori per i servizi. Il dato interessante è la dinamica: le vendite di smartphone calano del 7,5% in volume, ma i prezzi medi salgono del 6,9%, compensando quasi del tutto. Il prezzo medio dei dispositivi sale, mentre quello dei servizi di comunicazione scende.
I fornitori di apparati di rete mostrano un altro aspetto dello stesso fenomeno. I ricavi che le filiali italiane ottengono dalle telecomunicazioni calano del 4%, mentre quelli da altri settori, come le soluzioni digitali e le utility, crescono del 12%. Anche chi vende tecnologia agli operatori cerca altrove la crescita.
L’ultima destinazione è lo Stato. Secondo le stime del Rapporto, tra il 2007 e il 2025 il settore ha generato circa 141 miliardi di entrate fiscali: circa 110 di IVA, che è pagata dai clienti, circa 16 di imposte sul lavoro e circa 15 di imposte sul reddito. A queste si aggiungono le somme pagate per le frequenze: l’asta 5G del 2018 ha portato 6,55 miliardi, e il Rapporto ricorda che le licenze e la rata più consistente versata nel 2022 hanno pesato sul ciclo degli investimenti.
Il flusso con lo Stato, però, non va in una sola direzione. Il PNRR e il piano Italia a 1 Giga hanno destinato alle reti oltre 11 miliardi di fondi pubblici, con cui sono stati collegati 1,4 milioni di numeri civici nelle aree dove il mercato da solo non avrebbe investito. Il bilancio tra ciò che lo Stato ha incassato dal settore e ciò che vi ha immesso è uno dei temi su cui si confronteranno, nei prossimi mesi, le richieste della filiera.
Il valore delle telecomunicazioni italiane nel confronto europeo
Le cinque direzioni valgono per tutta Europa, dove nel primo semestre 2025 i ricavi delle principali società di telecomunicazione sono cresciuti dell’1,1%, contro il 3,6% delle Americhe. Nel 2025 il mercato tedesco cala del 3% e quello francese del 2%, mentre la Spagna cresce del 3% e l’Italia dell’1%. Il confronto con i tre grandi mercati vicini, contenuto nel Rapporto, mostra però che in Italia ogni fenomeno è più accentuato.
| Indicatore (2025) | Italia | Spagna | Francia | Germania |
|---|---|---|---|---|
| Ricavi (mld €) | 28,4 | 27,4 | 46,0 | 59,6 |
| Ricavi per abitante (€) | 481,8 | 572,1 | 690,2 | 708,9 |
| Investimenti (mld €) | 7,7 | 6,1 | 10,3 | 15,3 |
| Investimenti su ricavi | 27% | 22% | 22% | 25% |
| Copertura in fibra fino a casa o edificio | 72,2% | 96,5% | 93,5% | 56,1% |
| Abbonati sulle abitazioni raggiunte dalla fibra | 30% | 93% | 84% | 25% |
| Copertura 5G banda 3,4-3,8 GHz | 98,4% | 89,8% | 81,1% | 54,4% |
| Velocità mediana fissa (Mbit/s) | 114,3 | 266,6 | 336,3 | 102,6 |
| Velocità mediana mobile (Mbit/s) | 90,1 | 89,4 | 136,7 | 274,4 |
| Addetti degli operatori (migliaia) | 53,9 | 63,2 | 87,7 | 122,6 |
Fonte: Rapporto sulla filiera delle telecomunicazioni in Italia 2026, elaborazioni su dati aziendali, Commissione europea, FTTH Council, Ookla e autorità nazionali. Per l’Italia gli investimenti comprendono i progetti cofinanziati con fondi pubblici; le velocità sono dati Ookla di luglio 2026.
La tabella descrive un mercato che incassa meno di tutti per abitante e investe più di tutti in proporzione ai ricavi. Con ricavi simili a quelli della Spagna, l’Italia investe 1,6 miliardi in più all’anno, contando anche la quota cofinanziata con fondi pubblici, e impiega circa 10.000 persone in meno.
Fibra e 5G tra copertura e utilizzo
Il secondo elemento è il rapporto tra rete costruita e rete usata. La copertura in fibra è vicina a quella dei Paesi più avanzati, ma solo il 30% delle abitazioni raggiunte ha un abbonamento, contro il 93% della Spagna. Nel mobile l’Italia è prima per copertura 5G nella banda principale ma ventottesima su 34 Paesi europei e dell’area OCSE per velocità, con cali fino al 56% nelle ore serali e fino al 14% d’estate nelle regioni turistiche. Il Rapporto conclude che la sfida non è più solo infrastrutturale: si tratta di trasformare la copertura in utilizzo.
Il ciclo degli investimenti nelle reti
Il terzo elemento è il ciclo degli investimenti. In Francia e Spagna gli operatori hanno completato le reti in fibra e nel 2025 riducono gli investimenti, rispettivamente del 15% e del 9%. In Italia restano stabili, sostenuti dai fondi pubblici: gli operatori italiani stanno ancora costruendo mentre altrove si comincia a raccogliere.
Il mercato italiano ridisegna il valore lungo la filiera Tlc
Il Rapporto fotografa il 2025. Nei mesi successivi la struttura del mercato italiano è cambiata più che nel decennio precedente, e quasi tutte le operazioni in corso si leggono come tentativi di spostare di nuovo il valore lungo la filiera.
Il consolidamento degli operatori mobili
Il primo movimento riguarda il numero di operatori. Dopo l’acquisizione di Vodafone Italia da parte della svizzera Swisscom, per 8 miliardi, e la sua integrazione con Fastweb, il mercato mobile conta quattro operatori con rete propria. Secondo l’Osservatorio Agcom di marzo 2026, Fastweb+Vodafone ha il 30,3% delle sim, TIM il 25,1%, WindTre il 24% e Iliad l’11,4%; nella rete fissa TIM resta primo con il 32,6% degli accessi. Dall’autunno 2025 circolano indiscrezioni su un’aggregazione tra WindTre e Iliad, resa possibile dalla scadenza nel 2026 dei vincoli posti dalla Commissione europea alla fusione Wind-Tre, ma a oggi non risulta annunciato un accordo.
Poste Italiane e il controllo di TIM
Il secondo movimento riguarda la proprietà. A settembre 2026 Poste Italiane ha chiuso l’offerta pubblica su TIM e ne controlla circa l’86%, avviando l’integrazione delle due società. Il principale operatore del Paese, che nel 2024 aveva separato e ceduto la rete fissa, oggi FiberCop, a un consorzio guidato dal fondo KKR, entra così in un gruppo a controllo pubblico. È una forma di politica industriale già in atto, che nel dibattito del Forum è rimasta sullo sfondo.
Torri e canoni al centro del nuovo scontro
Il terzo movimento riguarda le torri, ed è il più vicino al tema di questa analisi. Inwit, la principale società italiana delle torri, nata nel 2015 dallo scorporo di quelle di TIM e poi unita a quelle di Vodafone, ricava circa l’85% del fatturato dai due operatori. A marzo 2026 TIM e Fastweb+Vodafone hanno firmato un’intesa non vincolante per una società comune che costruisca fino a 6.000 nuove torri e hanno dato disdetta ai contratti con Inwit, sostenendo che i canoni siano superiori ai riferimenti europei.
Inwit ritiene i contratti validi fino al 2038 e a condizioni di mercato. Il 19 ottobre il Tribunale di Milano ha confermato il rigetto della richiesta di sospensiva di Inwit sulla disdetta di Fastweb; secondo fonti legali, la decisione sul merito è attesa a novembre.
Al di là dell’esito giudiziario, la vicenda mostra il meccanismo descritto nel Rapporto. Dal 2015 gli operatori hanno ceduto le torri, incassando risorse subito e trasformando un patrimonio in un canone annuo; oggi cercano di recuperare una parte del valore che quel canone trasferisce. Nello stesso senso va l’accordo preliminare di condivisione delle reti mobili firmato a gennaio tra TIM e Fastweb+Vodafone per i Comuni sotto i 35.000 abitanti.
Il lavoro escluso dalla redistribuzione del valore
C’è infine una direzione in cui il valore non è andato: il lavoro. Il costo del personale resta al 16% dei costi degli operatori, ma gli addetti sono scesi del 27% dal 2010, e nei principali call center analizzati dal Rapporto, dove il personale vale il 71% dei ricavi, il margine operativo si ferma al 9,3%. I sindacati ricordano che gli aumenti dell’ultimo contratto nazionale sono stati in parte erosi dall’inflazione e che la contrattazione aziendale è in gran parte bloccata. La compressione dei ricavi è stata assorbita anche riducendo le persone.
Chi trattiene il valore delle telecomunicazioni e cosa può cambiare
La mappa che emerge dal Rapporto è abbastanza chiara. In quindici anni il valore delle telecomunicazioni si è spostato verso i clienti, sotto forma di prezzi più bassi; verso gli strati che stanno sopra la rete, cioè piattaforme, cloud e produttori di dispositivi, che hanno la capacità di fissare i prezzi, verso chi possiede infrastrutture specializzate, come torri e reti all’ingrosso, che incassa canoni regolari. Lo Stato sta da entrambe le parti, come destinatario di imposte e aste e come finanziatore delle reti. Agli operatori è rimasta la parte con più costi fissi e meno potere sui prezzi.
Le misure chieste dalla filiera
Questa mappa aiuta a leggere le richieste del Forum. Frequenze non onerose, energia e autorizzazioni riducono i costi: sono misure utili, ma non cambiano la posizione degli operatori nella catena del valore. Il contributo delle piattaforme la cambierebbe, ma la proposta europea per ora non lo prevede. Il consolidamento e la rinegoziazione delle torri, invece, sono già in corso, e sono il modo in cui il mercato prova a riprendersi una parte di ciò che ha ceduto.
Chi paga il recupero di valore
Ogni recupero, però, ha qualcuno che lo paga. Un mercato con tre operatori invece di quattro può investire di più, ma i consumatori potrebbero perdere una parte dei prezzi bassi di cui hanno beneficiato, ed è per questo che nel 2016 la Commissione europea autorizzò la fusione tra Wind e Tre solo a condizione che entrasse un nuovo operatore. Canoni più bassi per le torri spostano valore dagli azionisti delle società infrastrutturali agli operatori. Frequenze gratuite riducono le entrate pubbliche. Sono scelte legittime, ma vanno valutate per quello che spostano e verso chi.
Investimenti e uso delle nuove reti
Per l’Italia la domanda decisiva è che cosa accade al valore eventualmente recuperato. Il Rapporto indica il punto debole del sistema: reti costruite e poco usate, con il 30% di adozione della fibra e velocità mobili sotto la media europea. Se le risorse liberate andassero a qualità del servizio e a portare clienti sulle nuove reti, il recupero avrebbe una contropartita per il Paese. Per questo gli impegni di investimento legati alle frequenze, che Asstel stessa propone, dovrebbero essere misurabili e verificati nel tempo.
L’intelligenza artificiale riapre il rischio
C’è un ultimo elemento da tenere presente. Il traffico generato dall’intelligenza artificiale passerà dalle stesse reti, mentre il valore tende a formarsi nei modelli, nel cloud e nei data center, dove gli operatori sono uno dei molti attori e i nuovi entranti prevalgono. Il rischio è che lo schema degli ultimi quindici anni si ripeta: più traffico da trasportare, e il valore che si forma altrove. Il Rapporto offre i numeri per evitarlo, la scelta su come usarli spetta a imprese, Governo e istituzioni europee.

























Partecipa alla community