



Il quantum computing non è ancora una tecnologia matura, ma già da qualche anno è uscito dall’alveo delle sperimentazioni confinate nei centri di ricerca universitari e nei grandi hub di supercalcolo. Si sta, così, creando un mercato industriale che vede la presenza di un numero ancora esiguo di startup attive nei diversi ambiti tecnologici dello sviluppo software e produzione di hardware, spesso nate da iniziative universitarie, affiancate da big tech, system integrator e società di consulenza impegnate più sul fronte infrastrutturale, sullo sviluppo di algoritmi e servizi IT.
Indice degli argomenti
Analisi economica del mercato quantistico: stime di crescita globale ed europea
Secondo l’analista indiano MarketsandMarkets, il volume d’affari legato al mercato del quantum computing passerà dai 3,5 miliardi di dollari registrati lo scorso anno a circa 20,2 miliardi nel 2030, con un tasso di crescita media annua composta (CAGR) del 41,8% nel periodo considerato.

Una traiettoria che, sul piano globale, trova conferma anche nell’analisi di McKinsey. Nel suo Quantum Technology Monitor 2026, la società di consulenza stima che le aziende del settore abbiano superato per la prima volta il miliardo di dollari di ricavi nel 2025 e potrebbero arrivare a una quota compresa tra i 3,2 e i 4,4 miliardi di giro d’affari entro il 2028.
A medio termine, McKinsey prevede un mercato delle tecnologie quantistiche compreso tra 60 e 100 miliardi di dollari nel 2035, di cui 43-71 miliardi attribuibili al solo quantum computing tradizionalmente considerato.
Le dimensioni rilevanti: quantum computing, quantum sensing e quantum communication
Prima di entrare nel merito delle stime di mercato, è doverosa una precisazione: non tutto ciò che è “quantum” coincide con il quantum computing “tradizionale”.
L’ecosistema delle tecnologie quantistiche si articola, infatti, in tre macro aree complementari, ciascuna con tecnologie, casi d’uso e dinamiche di adozione proprie:
- Quantum computing classico: inteso come l’insieme di strumenti hardware per il calcolo, la simulazione e i software quantistici.
- Quantum sensing: le tecnologie che adottano i principi della meccanica quantistica per misurare grandezze fisiche con una precisione e una sensibilità molto superiori a quelle dei sensori tradizionali.
- Quantum communication: la sintesi delle metodologie di trasmissione delle informazioni basate sui principi della meccanica quantistica, progettate per offrire livelli di sicurezza informatica impossibili da raggiungere con le tecnologie tradizionali.
Tenendo conto di tutte e tre le dimensioni, l’impatto economico potenziale appare molto più ampio del mercato diretto: secondo McKinsey, il quantum computing potrebbe generare globalmente fino a 2,7 trilioni di dollari di valore economico entro il 2035, grazie al moltiplicarsi dei casi d’uso in settori quali chimica, farmaceutica, servizi finanziari, logistica e cybersecurity.
A proposito di casi d’uso, l’Osservatorio Quantum Computing & Communication del Politecnico di Milano ha mappato le principali applicazioni aziendali emerse dall’analisi di un campione di 331 progetti internazionali e nazionali. L’infografica le riassume.

Il mercato europeo
Venendo al Vecchio Continente, le previsioni contenute in uno studio di MarketsandMarkets valutano il volume d’affari europeo del quantum in circa 819,7 milioni di dollari nel 2025, con la prospettiva di arrivare a sfiorare quota 4,4 miliardi di dollari entro il 2030, pari a un tasso di crescita media annua composta (CAGR) del 40%.
Una previsione che riflette l’espansione degli investimenti in hardware, software e servizi, a cui stiamo già assistendo, insieme all’interesse crescente per le tecnologie quantistiche di settori quali finanza, farmaceutica, chimica, energia e logistica.

Una stima più prudente di Mordor Intelligence colloca, invece, il mercato europeo a 1,1 miliardi di dollari nel 2025 e a 3,28 miliardi nel 2030, con un CAGR del 24,42% nel quinquennio considerato.
La distanza nei numeri riflette soprattutto differenze metodologiche, ma il segnale di fondo è comune: l’Europa rappresenta, oggi, una delle aree più dinamiche dell’ecosistema quantistico. McKinsey rileva, infatti, che le aziende europee sono in testa per avanzamento dell’adozione e rappresentano il 43% dei clienti analizzati, davanti agli Stati Uniti (29%) e all’Asia (22%).
Il ruolo della Quantum Europe Strategy
L’Europa parte da una solida base scientifica e da un ecosistema di startup significativo: la Commissione europea stima che nell’UE abbia sede circa un terzo delle aziende che, nel mondo, operano nel quantum e indica oltre 11 miliardi di euro di investimenti pubblici dell’UE e degli Stati membri erogati negli ultimi cinque anni a supporto del comparto.
Le stime commerciali disponibili mostrano, poi, una crescita particolarmente rapida in Europa anche grazie all’impulso della Quantum Europe Strategy adottata dalla Commissione Europea nel luglio dello scorso anno.
Il mercato italiano
Per l’Italia, lo studio MarketsandMarkets stima una crescita annua composta del mercato quantum computing del 43,2% nell’arco di 5 anni, quindi lievemente superiore alla media europea (+40%), con il passaggio da un giro d’affari di 54,9 milioni di dollari (realizzato nel 2025) a 331,1 milioni di dollari nel 2030.
Il mercato europeo del quantum computing

Nel Bel Paese, il maggior impulso all’accelerazione dell’industrializzazione del comparto si è realizzato con l’approvazione, nel luglio 2025, della Strategia italiana per le tecnologie quantistiche.
La domanda è, allo stato attuale, ancora prudente e l’Osservatorio del PoliMi stima circa 15 grandi utenti italiani pubblicamente coinvolti in progetti quantistici negli ultimi tre anni.
La competizione non riguarda soltanto il numero di qubit o la promessa di una futura “supremazia quantistica”. Si gioca, piuttosto, sulla capacità di creare una filiera nazionale e continentale completa e, soprattutto, sullo sviluppo di competenze e la creazione di casi d’uso misurabili.
Restano, inoltre, diversi ostacoli allo sviluppo industriale su ampia scala, tra cui la frammentazione degli investimenti, la difficoltà di raccogliere capitale privato nelle fasi di scale-up e la scarsità di grandi clienti capaci di diventare i primi utenti privati di queste soluzioni.
La catena del valore: dai produttori di hardware ai provider di software e servizi
Il mercato quantistico non è un settore monolitico, ma una catena del valore articolata in più livelli, ciascuno con attori, competenze e barriere all’ingresso diverse.

All’estremo a monte si trovano i fornitori di componenti critici – criogenia, laser, fotonica, elettronica di controllo, substrati e interconnessioni – senza i quali i processori quantistici non possono nemmeno operare.
Al centro della catena figurano i produttori di quantum processing unit (QPU), che sviluppano architetture alternative come qubit superconduttivi, ioni intrappolati, atomi neutri, fotonica e spin in silicio.
Sopra l’hardware si colloca il livello software: compilatori, ambienti di sviluppo, simulatori, middleware, strumenti di correzione degli errori e algoritmi applicativi. Queste componenti sono essenziali perché traducono la potenza grezza dei qubit in carichi di lavoro utilizzabili.
A valle, infine, operano i provider di servizi e accesso: hyperscaler cloud, system integrator, consulenti e fornitori di soluzioni verticali.
La catena del valore rappresenta anche una mappa delle priorità industriali: non basta disporre di produttori di QPU se componenti critici, software e capacità di integrazione restano nelle mani di attori extra-UE. La sovranità quantistica, in altre parole, si gioca sull’intero stack tecnologico, non su un singolo anello della filiera.
Mappatura delle aziende e startup emergenti nel panorama italiano ed europeo
Dietro ogni computer quantistico c’è una catena di fornitori meno visibile di quella dei produttori di qubit. Ci sono le aziende che costruiscono l’infrastruttura fisica, a partire dal freddo estremo, e quelle che scrivono il software per rendere utili macchine ancora imperfette.
In Europa, l’ecosistema è fitto ma frammentato e l’Italia è un caso a sé: ha pochi campioni nell’hardware di base e sta guadagnando terreno nello strato software e nello sviluppo degli algoritmi.
Gli attori europei
L’Unione europea conta circa 70 startup e scale-up nel settore, con investimenti pubblici che sostengono calcolo quantistico, infrastrutture di comunicazione sicura e piattaforme di sensing avanzate, ovvero tutte e tre le grandi direttrici di sviluppo individuate dalla Strategia per l’Europa quantistica.
Ecco una breve panoramica (non esaustiva) dei principali attori e delle relative filiere.

Produttori di componenti e sistemi di raffreddamento criogenico
La disponibilità di componenti specializzati è una condizione essenziale per evitare che l’Europa dipenda completamente da fornitori extracontinentali.
I processori quantistici a superconduttori funzionano a temperature vicine allo zero assoluto, e per raggiungerle servono quelli che vengono comunemente chiamati dilution refrigerator (refrigeratori a diluizione).
Il mercato è piccolo ma strategico ed è in una fase di consolidamento.
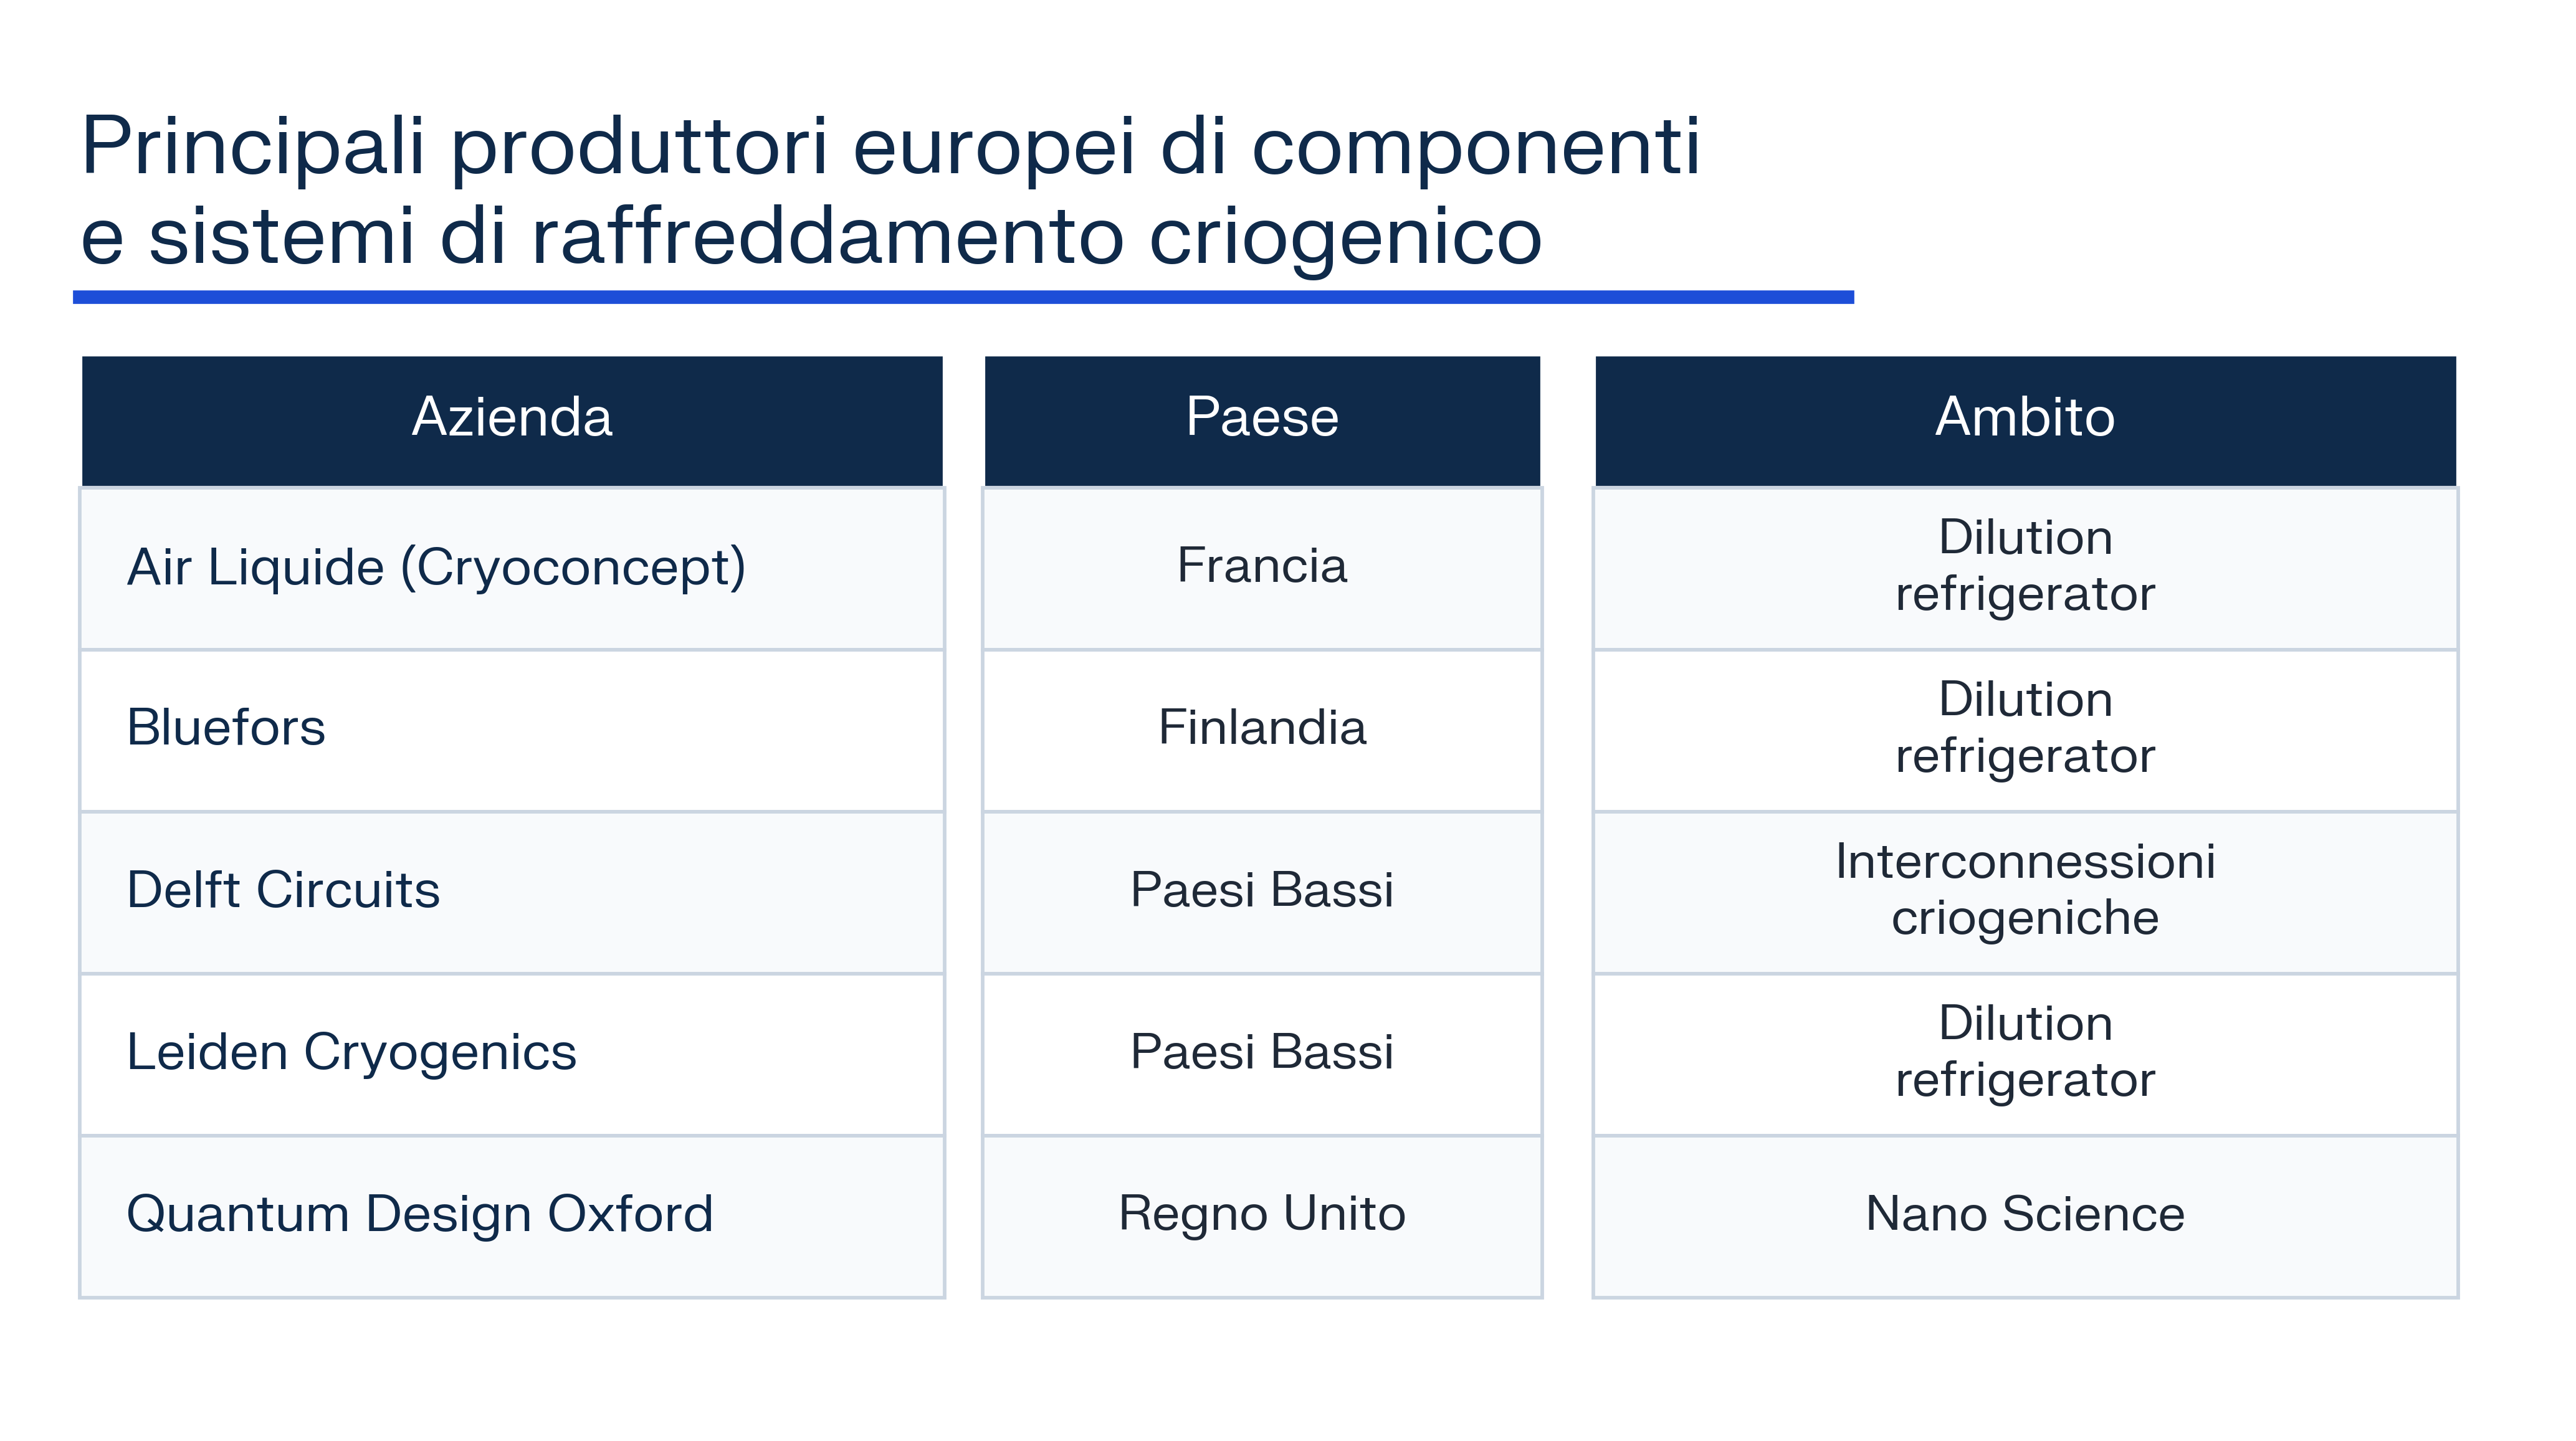
La finlandese Bluefors, con oltre 1.250 sistemi in funzione nel mondo, guida il comparto. Tra i concorrenti diretti ci sono la britannica Oxford Instruments NanoScience, le olandesi Leiden Cryogenics e Delft Circuits, la francese Cryoconcept (controllata da Air Liquide), e la britannica ICEoxford.
Quantum Design, gruppo con sede negli Stati Uniti, ha completato a inizio 2026 l’acquisto della divisione NanoScience di Oxford Instruments. Un asset storicamente britannico è passato, così, sotto controllo americano, un dettaglio non banale che riaccende il dibattito sulla sovranità tecnologica.
In Italia, non è attualmente presente un costruttore nativo di criogenia su scala industriale. La forza del Paese sta altrove – nella fotonica, nella comunicazione quantistica e nel sensing.
La friulana Rotonium, però, lavora a un calcolo fotonico a temperatura ambiente che aggira, pertanto, il problema della gestione del freddo estremo. L’hardware superconduttivo resta, in ogni caso, ancora appannaggio quasi esclusivo della ricerca scientifica. Nella tabella, una panoramica dei principali produttori europei di componenti e sistemi di raffreddamento criogenico.
Altri produttori di hardware
Le aziende hardware del continente coprono tutte le principali architetture: superconduttori (la finlandese IQM e la francese Quobly), ioni intrappolati (l’austriaca AQT e la tedesca eleQtron), atomi neutri (la francese Pasqal e la tedesca Planqc), fotonica (la francese Quandela, la britannica Orca Computing) e qubit a gatto, una tipologia speciale di qubit progettata per essere più resistente agli errori (la francese Alice & Bob).
Software house, sviluppatori di algoritmi e system integrator B2B europei
Il quantum computing europeo ha il suo punto di forza nel software, perché le imprese preferiscono costruire competenze sugli algoritmi prima di acquistare macchine ancora immature nelle prestazioni hardware.
Il caso più rilevante per volumi di progetti è la spagnola Multiverse Computing, specialista di software quantistico e quantum-inspired per il manifatturiero, il finance, l’energia, l’aerospazio e la difesa.
Sul versante degli algoritmi lavora la britannica Phasecraft, che a marzo è stata selezionata dalla DARPA, l’agenzia del Dipartimento per la Difesa degli Stati Uniti, per contribuire alla Quantum Benchmarking Initiative con algoritmi indipendenti dall’hardware.
Alla correzione degli errori, uno dei colli di bottiglia dell’hardware attuale, lavora invece la britannica Riverlane, che sviluppa uno stack dedicato.
A completare il quadro c’è la tedesca Kipu Quantum, specialista della quantum AI.
I system integrator
Per i system integrator il mercato è ancora in formazione e molti progetti B2B passano oggi da partnership dirette tra le software house e i grandi gruppi IT o i fornitori cloud, che affiancano le imprese nella sperimentazione.
Capgemini, gruppo francese di consulenza e servizi IT, nel 2022 ha creato in collaborazione con IBM il Capgemini Quantum Lab, che i clienti possono usare per sviluppare applicazioni quantistiche interne e tecnologie licenziabili. Eviden, divisione del gruppo Atos, ha lanciato nel maggio 2023 Qaptiva, un’offerta per lo sviluppo di applicazioni quantistiche, abbinata a partnership hardware con IQM, Quandela e Pasqal.
Questo schema, in cui software house e produttori di hardware si appoggiano a integratori già presenti nei datacenter dei clienti, è oggi il canale più concreto con cui il quantum arriva alle imprese europee.
L’ecosistema industriale italiano
Il rapporto del MIMIT “Ecosistema industriale italiano delle tecnologie quantistiche”, realizzato in collaborazione con il Politecnico di Milano, ha identificato 13 aziende italiane attive nell’ambito delle tecnologie quantistiche.
L’ecosistema italiano del quantum computing è più contenuto rispetto a quello di Francia, Germania, Regno Unito e Paesi Bassi, ma presenta competenze distribuite lungo più livelli della filiera.
Il confronto con la Francia misura bene il ritardo del nostro
Paese. Secondo l’Osservatorio Quantum Computing & Communication del Politecnico di Milano, l’Italia conta tre sole aziende finanziate, che nel 2024-2025 hanno raccolto circa 56 milioni di euro. In Francia sono sei e hanno raccolto, nello stesso periodo, 235 milioni di euro tra investimenti pubblici e venture capital.
Ci sono, però, segnali evidenti di un certo “dinamismo” all’interno del comparto.
Cresce l’attrattività dello Stivale
Milano è stata scelta come base dell’headquarter globale di Algorithmiq e IonQ ha aperto a Roma il proprio hub europeo. Ephos, infine, ha ottenuto 41,5 milioni di euro di fondi del Chips Act, da destinare alla produzione di chip fotonici nel nostro continente.
A livello europeo, EuroHPC Joint Undertaking, l’iniziativa congiunta di Unione Europea e partner privati creata per coordinare risorse e sforzi nel settore del supercalcolo e dell’elaborazione dati avanzata, ha selezionato 13 startup (su 27 candidate) per la prima fase del Quantum Grand Challenge. Si tratta di una call for proposal che supporta le startup europee attive nello sviluppo di soluzioni di quantum computing che dimostrino una prospettiva di mercato chiara.
L’unica italiana ammessa è Planckian, spin-off di Università di Pisa e Scuola Normale Superiore.
Il ruolo dei venture capital e dei fondi sovrani nel finanziamento del settore
Il finanziamento del quantum computing poggia sul mix tra capitale di rischio e capitale sovrano.
I fondi di venture capital restano il motore della fase iniziale: sostengono i team di ricerca che escono dalle università, coprono i lunghi cicli di sviluppo hardware e, con round sempre più consistenti, accompagnano le scale-up verso la maturità industriale.
Secondo un recente report di ESMA (European Securities and Markets Authorities), nel 2025 gli investimenti complessivi nelle tecnologie quantistiche (quantum computing, quantum sensing e quantum communication) hanno raggiunto i 33 miliardi di dollari a livello globale – se si considera il totale di finanziamenti pubblici, venture capital e spesa corporate in ricerca e sviluppo. Il solo quantum computing rappresentava, lo scorso anno, il 38% circa del totale.
Secondo lo stesso studio, le startup europee che operano nel quantum computing hanno raccolto circa 950 milioni di euro attraverso 25 operazioni. La cifra rappresenta un incremento considerevole rispetto alla media dei tre anni precedenti (intorno ai 300 milioni di euro), anche se il capitale resta concentrato su un numero ristretto di aziende.
Come si finanzia il quantum in Italia e in Europa
In Italia, il rapporto 2025 della Commissione europea sullo stato del decennio digitale segnala 12,5 milioni di euro di investimenti di venture capital in startup quantistiche italiane tra il 2023 e il 2024. Nello stesso periodo, il finanziamento pubblico italiano destinato alle tecnologie quantistiche era stato valutato in 227,4 milioni di euro, in larga parte riconducibili al Dispositivo per la ripresa e la resilienza (RRF), il principale strumento finanziario del programma europeo NextGenerationEU.
Il quadro è, quindi, caratterizzato da una forte presenza di fondi pubblici e da una componente privata ancora insufficiente a sostenere le strategie di espansione internazionale e su larga scala.
Le agenzie pubbliche di investimento
Il caso di PsiQuantum, che nel 2025 ha raccolto circa un miliardo di dollari con una valutazione intorno ai 7 miliardi, e quello di Quantinuum, valutata circa 10 miliardi dopo un round da 600 milioni, mostrano però che la dimensione delle richieste di finanziamenti ha ormai ampiamente superato la capacità del solo venture tradizionale. Ed è proprio in questi casi che ad entrare in gioco sono i fondi sovrani e le agenzie pubbliche di investimento, come Temasek o Qatar Investment Authority, che garantiscono capitale consistente, orizzonti di lungo periodo e una lettura strategica della tecnologia, considerata un asset di sicurezza nazionale oltre che una promessa di mercato.
In Europa e in Italia questo ruolo è appannaggio più che altro di veicoli pubblico-privati di finanziamento e strumenti come il Fondo Nazionale Innovazione di CDP Venture Capital SGR, chiamati a colmare il divario di scala con Stati Uniti e Asia ed evitare che le startup più promettenti cerchino all’estero i capitali necessari per crescere.
La scommessa delle big tech
Accanto a fondi di venture capital e programmi pubblici, troviamo anche le multinazionali del tech. La loro presenza ha una logica industriale più che prettamente finanziaria.
I processori quantistici potrebbero diventare, di fatto, la prossima frontiera della dipendenza tecnologica nazionale e continentale, dopo i chip nell’AI, e gli investimenti di oggi funzionano in parte da assicurazione di sovranità tecnologica continentale futura in un comparto sta diventando sempre più strategico per il continente.
Per i grandi operatori, il quantum non è soltanto una scommessa tecnologica ma un modo per estendere le proprie piattaforme cloud, attrarre carichi di lavoro di ricerca e industria e controllare gli strati più critici della futura catena di valore.
Vediamo come operano alcune delle principali big tech.
IBM e Google: hardware e chip fault-tolerant
IBM gestisce il più grande cloud quantistico privato e ha una roadmap dettagliata: vantaggio quantistico su un calcolo utile entro fine anno (2026) e una macchina realmente fault-tolerant, Starling, entro il 2029.
Google investe, invece, nel chip Willow, che ha mostrato una correzione degli errori sotto soglia – tappa, questa, considerata essenziale verso il calcolo fault-tolerant.
Microsoft e Amazon: cloud e qubit topologici
Microsoft è la big tech con il legame più forte con l’Europa. Ha ampliato a Lyngby, in Danimarca, il suo più grande sito quantistico al mondo dedicato ai qubit topologici del processore Majorana 1. Di recente ha presentato anche Majorana 2.
Il progetto europeo più visibile della casa di Redmond è, però, Magne. Si tratta di un sistema da 50 qubit logici e 1.225 qubit fisici ad atomi neutri costruito con Atom Computing per QuNorth, iniziativa danese finanziata per circa 80 milioni di euro, il cui debutto è atteso per i primi mesi del 2027.
Amazon Web Services, invece, adotta un modello in stile marketplace. Il servizio di calcolo quantistico Braket dà accesso a superconduttori a ioni e ad atomi neutri tramite un’interfaccia unica, mentre il chip Ocelot, basato sulla tecnologia dei qubit a gatto, promette di innalzare l’asticella nella correzione degli errori. AWS collabora, inoltre, con QuEra per portare sistemi fault-tolerant sul cloud entro il 2028.
Nvidia: il collante tra quantistico e classico
Nvidia non costruisce qubit ma controlla il punto di incontro tra unità di elaborazione quantistica (QPU) e supercalcolo. NVQLink, l’architettura di interconnessione aperta tra processori quantistici e GPU sviluppata dalla casa californiana, è stata adottata da oltre una dozzina di centri nel mondo. Inoltre, il suo braccio di venture capital, NVentures, è entrato nel round dello specialista francese di quantum computing fault-tolerant Alice & Bob.
Modelli di business a confronto: vendita di hardware vs Quantum-as-a-Service (QaaS)
Il mercato del quantum computing evolve progressivamente da un modello di ricavi concentrato sulla vendita di macchine fisiche a un modello più scalabile basato sull’accesso remoto, in cloud, alle risorse di calcolo.
L’on premise e l’hardware dedicato rimangono rilevanti per governi, centri di ricerca e grandi organizzazioni con carichi di lavoro stabili ed esigenze di sovranità dei dati, mentre il Quantum-as-a-Service (QaaS) diventa la scelta privilegiate dalle aziende che vogliono sperimentare senza sostenere costi infrastrutturali e operativi elevati.
Il cliente, in questo modello, non acquista una macchina, ma consuma capacità quantistica accessibile tramite cloud pagandola in base a task (compiti o applicazioni), shot (l’esecuzione completa di un circuito quantistico), secondi di runtime (tempo di esecuzione di un calcolo su ogni unità di elaborazione quantistica – QPU) o blocchi di tempo riservato su una unità di elaborazione quantistica.
Il QaaS abbassa drasticamente la barriera economica dell’industrializzazione nel quantum. Un’organizzazione può testare algoritmi quantistici, confrontare diverse tecnologie QPU e sviluppare workflow ibridi quantum-classici senza acquistare un sistema di calcolo quantistico completo accelerando, così, l’identificazione dei casi d’uso più promettenti.

Tabella/directory dell’ecosistema B2B quantistico attivo in Italia
L’ecosistema B2B quantistico italiano è ancora in fase di consolidamento, ma presenta una base industriale articolata. Comprende, infatti, startup native quantistiche, grandi player ICT e gruppi di telecomunicazioni, centri di ricerca e infrastrutture pubbliche di calcolo.
L’analisi NQSTI-Politecnico di Milano individua 14 aziende e startup native del settore, 17 grandi attori ICT che stanno differenziando la propria offerta e 154 organizzazioni complessivamente attive o coinvolte in progetti di ricerca collaborativi.
Di seguito una panoramica (non esaustiva) degli attori principali.

Quantum computing classico: chi sviluppa algoritmi
L’hardware, da solo, non basta a trasformare il quantum computing in una risorsa per le imprese. Servono algoritmi capaci di sfruttare le peculiarità del calcolo quantistico, strumenti per mitigare gli errori e competenze per integrare le nuove tecnologie con le architetture computazionali tradizionali. È in quest’area che operano società specializzate nello sviluppo software e negli approcci ibridi, con l’obiettivo di individuare applicazioni concrete in ambiti come l’ottimizzazione, la simulazione molecolare e il machine learning.
- Algorithmiq è tra i protagonisti del software quantistico europeo. Sviluppa algoritmi e strumenti di mitigazione degli errori per la chimica quantistica, la lavorazione dei materiali, la ricerca farmacologica e il life science, con particolare attenzione alla simulazione di sistemi molecolari e ai problemi che richiedono una descrizione accurata delle interazioni tra particelle.
- Promethence si concentra su algoritmi, tolleranza agli errori e cifratura post quantistica (PQC), collocandosi all’incrocio tra prestazioni computazionali e sicurezza quantistica.
- QuantumX accompagna le organizzazioni nella conversione di algoritmi classici in soluzioni quantistiche e nel refactoring di applicazioni esistenti.
- G2Q Computing e QuantumNet operano sulla frontiera ibrida quantum-computing classico, con soluzioni orientate all’ottimizzazione e al machine learning quantistico (QML). Il loro valore risiede soprattutto nella capacità di preparare casi d’uso industriali e aziendali per hardware quantistico ancora in evoluzione, soprattutto per quel che riguarda problemi complessi di ottimizzazione, ricerca nello spazio delle soluzioni e analisi di dati ad alta dimensionalità.
Un tema, quello dell’ottimizzazione, particolarmente rilevante, come ha osservato Alfredo Troiano, CEO di QuantumNet. «L’evoluzione del quantum computing sta entrando in una fase in cui al valore derivato dall’aumento delle capacità hardware si affianca la capacità di integrare in modo efficace risorse quantistiche e sistemi classici. È proprio sul paradigma ibrido che oggi si vedono le prospettive più concrete. Algoritmi di ottimizzazione e approcci di Quantum Machine Learning possono essere inseriti progressivamente all’interno dei processi reali, anche senza attendere la piena maturità di computer quantistici fault-tolerant. La sfida dei prossimi anni sarà, quindi, trasformare il quantum da tecnologia sperimentale a componente integrabile nelle architetture digitali delle imprese, individuando con attenzione i contesti nei quali può realmente generare valore».
Quantum computing classico: hardware, componenti e strumentazione
Il quantum computing non è soltanto una corsa agli algoritmi e ai processori, è anche una filiera industriale fatta di hardware specializzato, componenti critici, strumentazione di misura e tecnologie abilitanti. In Italia, negli ultimi anni si sono affacciati al mercato attori capaci di coprire l’intera catena del valore, dalla generazione e controllo dei qubit alla fotonica, dall’elettronica superconduttiva ai sistemi criogenici.
A rappresentare questa filiera sono realtà molto diverse tra loro, che spaziano dalle multinazionali dei semiconduttori alle deep tech e agli spin-off accademici. Ecco i principali protagonisti del panorama italiano.
- Eniquantic è la joint venture costituita da Eni e ITQuanta per sviluppare una macchina quantistica integrata che combina hardware e software. Eniquantic studia il computer quantistico, mentre ITQuanta fornisce la tecnologia abilitante (qubit ad atomi neutri e architetture digitali e analogiche), con l’obiettivo di affrontare problemi complessi di ottimizzazione, simulazione e modellazione.
- IonQ è un’azienda internazionale di quantum computing che sviluppa computer quantistici basati su ioni intrappolati. Questa tecnologia utilizza singoli ioni come qubit, controllati mediante campi elettromagnetici e impulsi laser, per eseguire operazioni quantistiche.
- Active Technologies opera nel campo della strumentazione elettronica, dei sensori e dei sistemi di misura: generatori di segnale, acquisizione di dati e sistemi di test che nei laboratori, su qubit e dispositivi fotonici, garantiscono ripetibilità e affidabilità degli esperimenti.
- SAES Rial Vacuum è attiva nelle tecnologie nel comparto del vuoto controllato (requisito indispensabile per i sistemi quantistici ad atomi intrappolati) e nella componentistica specialistica.
- Micro Photon Devices
Micro Photon Devices è specializzata nella produzione di rivelatori di singolo fotone, che consentono di cogliere segnali luminosi estremamente deboli e rappresentano componenti importanti per la ricerca e il calcolo quantistico. - Photon Technology Italy
Photon Technology Italy è collegata alla fotonica: sorgenti luminose, componenti ottici e dispositivi per il controllo e la misura della luce, una parte importante della filiera dei sistemi quantistici a fotoni. - STMicroelectronics è un gruppo internazionale che opera nel campo dei semiconduttori, con una presenza industriale consolidata in Italia. Le sue competenze nei circuiti integrati, sensori ed elettronica di controllo sono rilevanti per l’interfacciamento tra sistemi quantistici e piattaforme classiche.
- PhotonPath sviluppa tecnologie di fotonica integrata, con componenti e circuiti ottici compatti impiegati nelle comunicazioni ad alta velocità e nei sistemi di misura. Nel quantum computing, questi circuiti abilitano generazione, controllo e distribuzione dei segnali luminosi.
- Ephos, invece, è una startup milanese (spinoff del CNR) specializzata nella produzione di chip fotonici basati sul vetro, un’alternativa potenzialmente più compatta e scalabile dei chip quantistici, con un approccio che riduce interferenze e perdita di segnale rispetto alle piattaforme tradizionali.
- DSQM, acronimo di Digital Superconducting Quantum Machines, è uno spin-off del CNR e della Scuola Normale Superiore di Pisa che sviluppa componenti di elettronica superconduttiva e tecnologie criogeniche destinate sia al quantum computing sia all’HPC.
- Planckian è uno spin-off congiunto dell’Università di Pisa e della Scuola Normale Superiore della stessa città. Opera nell’ambito dei superconduttori e della correzione degli errori e lo scorso luglio ha attivato una collaborazione con lo specialista di quantum AI Quantum Elements focalizzandosi in particolare su scalabilità e controllo dei qubit.
- QuantHumEdge è una deep-tech italiana che si specializza nelle architetture fotoniche e nella tecnologia dei polaritoni per sviluppare nuove soluzioni di calcolo avanzato in grado di operare al di fuori degli ambienti fortemente refrigerati. Le applicazioni potenziali comprendono la simulazione molecolare, la ricerca di nuovi materiali, l’ottimizzazione industriale e la quantum AI.
- Rotonium è una deep tech nata nel 2022 e operativa tra Friuli-Venezia Giulia e Padova specialista del quantum edge, che punta a realizzare computer quantistici fotonici in grado di operare a temperatura ambiente. Affronta, quindi, uno dei problemi strutturali del quantum computing, ovvero la possibilità di portare l’elaborazione quantistica anche fuori dai laboratori criogenici.
La possibilità di portare il calcolo quantistico al di fuori di laboratori e sale server, direttamente laddove i dati si generano, rappresenta uno scenario di evoluzione del comparto particolarmente interessante. «La vera opportunità, a mio avviso – osserva Roberto Siagri, Co-founder e CEO di Rotonium –, emerge quando il calcolo quantistico incontra la miniaturizzazione. Il quantum computing consente, per determinate classi di problemi, di ottenere maggiore capacità computazionale utile a parità di spazio, tempo, energia e materia. Portare QPU compatte direttamente nelle cose, all’edge, dove nascono i dati, può cambiare il paradigma. La fotonica è particolarmente adatta perché permette di realizzare QPU a temperatura ambiente, condizione che abilita basso consumo e progressiva miniaturizzazione. Questo significa poter potenziare la Physical AI e dare impulso ai sistemi spaziali, elaborando localmente senza dipendere continuamente dal cloud».
«Il futuro del quantum computing si costruisce sviluppando processori affidabili, aumentando la capacità di calcolo e rendendo questa tecnologia concretamente utilizzabile – concorda Gaetano Natoli, Founder & CEO di QuantHum Edge –. Noi sviluppiamo un’architettura quantistica a porte logiche basata sui polaritoni, che combinano le proprietà della luce e della materia per realizzare operazioni quantistiche in un’architettura compatta e integrata. Per l’Italia, il valore di questa ricerca è anche industriale e strategico. Sviluppare una tecnologia proprietaria significa governarne la progettazione e l’evoluzione, costruire competenze e valorizzare la proprietà intellettuale, ovvero gettare le fondamenta della sovranità tecnologica».
Quantum sensing
QSENSATO è il riferimento italiano del comparto. Si tratta di uno spin-off del Dipartimento di Fisica dell’Università di Bari, costituito nel 2024, che opera nel quantum sensing e nella metrologia quantistica (quantum metrology). Sviluppa chip atomico-fotonici e celle di vapore realizzandocomponenti hardware miniaturizzati basati su celle di vapori atomici scritte con laser (LWVC) e integrate con circuiti fotonici e si rivolge in particolare alla diagnostica medica, alla geofisica, navigazione e aerospazio e al settore del monitoraggio ambientale e di infrastrutture critiche.
La tecnologia delle celle a vapore atomico abilita la produzione di memorie quantistiche miniaturizzabili e ripetitori per reti basate su principi di correlazione (entanglement). I vantaggi principali riguardano l’integrazione facilitata nei chip, la scalabilità e i costi di produzione ridotti, tutti elementi che favoriscono di fatto il passaggio da un quantum confinato nei laboratori di ricerca a una tecnologia in grado di scalare in azienda.
«Nel panorama delle tecnologie quantistiche – tiene a sottolineare Gianvito Lucivero, Founder e CEO di QSENSATO –, lo sviluppo di componenti hardware abilitanti rappresenta un punto cruciale per portare la metrologia e la sensoristica di precisione dai laboratori all’industria. Le celle di vapori atomici integrate, realizzate con scrittura laser, rappresentano un’innovazione fondamentale per abilitare sensori ad altissima precisione nella diagnostica medica, nelle applicazioni spaziali e nei sistemi PNT (positioning, navigation and timing – ndr), strategici per l’autonomia tecnologica europea».
Quantum communication e sicurezza
Se il quantum computing promette di rompere alcuni dei paradigmi crittografici attuali, la quantum communication rappresenta la risposta alla necessità di costruire canali di trasmissione e infrastrutture di sicurezza resistenti alle minacce future.
In Italia operano realtà specializzate nella generazione quantistica di chiavi e nella cifratura post-quantistica, posizionate lungo l’intera filiera della sicurezza.
- QTI, spin-off del CNR, progetta reti di comunicazione quantistica e sistemi di QKD (Quantum Key Distribution) per la trasmissione sicura delle informazioni, con soluzioni orientate alle telecomunicazioni e alla protezione delle chiavi crittografiche.
- ThinkQuantum è uno spin-off dell’Università di Padova che ha sede presso il PoliHub di Milano. Copre l’intera filiera della QKD (Quantum Key Distribution) e dei generatori quantistici di numeri casuali ad alte prestazioni, ovvero dei componenti principali impiegati nella sicurezza informatica di ultima generazione.
- levelQuantum è una startup deep tech con sede nel PoliHub di Milano. Si specializza nella crittografia quantistica device independent e nelle infrastrutture per la generazione di chiavi basate sull’entanglement (correlazione quantistica).
- Quantum2pi è una startup napoletana che opera sulla frontiera tra post-quantum cybersecurity e comunicazioni quantistiche. Sviluppa soluzioni di cifratura post quantistica, strumenti per la migrazione graduale da crittografia classica a ibrida oltre a PKI (Public Key Infrastructure) – sistemi di sicurezza basati su certificati digitali e chiavi crittografiche aggiornati con algoritmi resistenti ai computer quantistici post-quantum.
Insieme, tutte queste aziende rispondono alla necessità europea di costruire infrastrutture di comunicazione resistenti alle minacce poste dai futuri computer quantistici, anche nel quadro dell’infrastruttura europea di comunicazione quantistica EuroQCI.
H3
System integrator
Il tessuto italiano, in questo ambito, è piuttosto concentrato e vede la presenza di gruppi tech, utility e società di consulenza.
- Lutech è un gruppo italiano attivo nella trasformazione digitale, nell’integrazione dei sistemi e nei servizi IT. La recente alleanza con IonQ gli ha permesso di rafforzare le competenze negli ambiti dell’adozione industriale del quantum computing, della sicurezza post-quantistica, del quantum networking e del quantum sensing.
- E4 Computer Engineering: questa azienda emiliana si specializza nello sviluppo di algoritmi e applicazioni per il quantum e nell’integrazione tra infrastrutture HPC e acceleratori, tema centrale per i futuri sistemi ibridi classico-quantistici.
- Exprivia opera negli ambiti della consulenza tecnologica, sviluppo software e cybersecurity e si focalizza sulle soluzioni di Quantum Key Distribution e le reti QKDN (Quantum Key Distribution Networks) per la trasmissione sicura delle informazioni. L’azienda partecipa al progetto QUANCOM per lo sviluppo di sistemi e tecnologie applicate alla sicurezza delle reti, in collaborazione con il CNR e altri partner industriali.
- Atos, attraverso la divisione Eviden specializzata in HPC e quantum, si specializza principalmente nei simulatori quantistici, nelle piattaforme di quantum machine learning e nelle metriche di valutazione delle prestazioni dei sistemi quantistici.
- Accenture supporta le aziende nell’adozione del quantum computing e nella transizione verso la sicurezza post-quantistica attraverso consulenza, ricerca applicata e partnership strategiche, come quella con IonQ. Negli Accenture Labs, l’azienda accompagna i clienti nell’individuazione di casi d’uso, nella sperimentazione di prototipi e nello sviluppo di applicazioni per ottimizzazione, AI, finanza e life science.
- Capgemini è attiva nella ricerca applicata e nello sviluppo di soluzioni di simulazione e ottimizzazione per life science, finanza, automotive e aerospazio attraverso il suo Quantum Lab (Q-Lab) e la collaborazione con IBM. Sul fronte cybersecurity, supporta le aziende nell’adozione della crittografia post-quantistica.
- Reply, attraverso la sua Quantum Practice, ha sviluppato competenze dedicate e lavora su algoritmi, applicazioni aziendali e tecnologie quantum inspired. L’attività comprende l’analisi dei casi d’uso, la realizzazione di proof-of-concept e lo sviluppo di metodi di ottimizzazione applicabili a problemi complessi.
- QuantumValley completa il quadro con integrazione, installazione e manutenzione di sistemi quantistici con competenze che comprendono anche la criogenia avanzata e la mitigazione predittiva degli errori.
Piattaforme e cloud provider
Il quantum computing è oggi accessibile alle aziende soprattutto attraverso il cloud. I principali fornitori di tecnologie e piattaforme, infatti, hanno scelto di combinare lo sviluppo di hardware proprietario con servizi che permettono a imprese e ricercatori di sperimentare algoritmi e casi d’uso senza dover investire in infrastrutture dedicate.
Ecco come si muovono alcuni dei principali protagonisti.
- AWS (Amazon Web Services) opera nel quantum su diversi fronti. Con Amazon Braket offre un servizio cloud gestito con computer quantistici e simulatori di partner come IonQ, Rigetti, IQM, AQT e QuEra. L’AWS Center for Quantum Computing sviluppa hardware proprietario basato su qubit superconduttori e correzione degli errori. Infine, attraverso programmi e laboratori dedicati, affianca aziende e istituzioni nello studio di casi d’uso, ottimizzazioni e algoritmi ibridi quantistico-classici.
- IBM sviluppa processori quantistici basati su qubit superconduttori e promuove un modello di supercalcolo quantum-centrico che integra unità di processing quantistiche, grafiche e tradizionali – CPU, GPU e QPU. Attraverso la piattaforma IBM Quantum e il software open source Qiskit, offre inoltre strumenti per programmare ed eseguire algoritmi quantistici.
- Microsoft è attiva nel mercato quantum computing attraverso un impegno duplice. Da un lato, investe nella ricerca sui qubit topologici e nello sviluppo di processori quantistici che aiutano a raggiungere l’obiettivo di sistemi quantum fault-tolerant. Parallelamente, i servizi cloud di Azure Quantum consentono ad aziende e ricercatori di accedere ad hardware quantistico di diversi partner, simulare sistemi e sviluppare algoritmi su cloud.
Altri attori del mercato quantum computing
Accanto alle aziende che sviluppano direttamente processori e piattaforme quantistiche, l’ecosistema comprende grandi gruppi industriali, istituti di ricerca e operatori di telecomunicazioni e sicurezza.
Il loro contributo si traduce nella sperimentazione di casi d’uso concreti, nello sviluppo di infrastrutture per il calcolo ad alte prestazioni e nella protezione delle comunicazioni dalle future minacce quantistiche. Sono attori che, pur non avendo un’offerta quantum “canonica”, contribuiscono a creare le condizioni tecnologiche e industriali per la diffusione di queste soluzioni.
- Eni: il gruppo energetico dispone di infrastrutture di supercalcolo di primo piano in Italia e utilizza la simulazione numerica su larga scala. Di fatto è qualcosa di diverso da un semplice utente, più simile a un utente avanzato o a un banco di prova industriale per la tecnologia.
- Intesa Sanpaolo: il gruppo bancario dedica risorse di ricerca ai casi d’uso finanziari del quantum, con particolare attenzione ai temi dell’ottimizzazione di portafoglio e dell’analisi del rischio finanziario.
- Leonardo: il gruppo dell’aerospazio, difesa e sicurezza presidia il calcolo ad alte prestazioni con propri supercalcolatori e guarda alle tecnologie quantistiche come estensione naturale delle capacità di simulazione e sicurezza.
- Thales Alenia Space Italia: la joint venture dell’aerospaziale si occupa in prevalenza di integrazione di sistemi complessi per infrastrutture di comunicazione sicura e partecipa ai programmi europei per le comunicazioni quantistiche in cui i satelliti sono visti come estensione della QKD oltre i limiti della fibra ottica.
- Cineca: il consorzio interuniversitario è il principale centro di supercalcolo italiano. Nell’ambito del programma europeo EuroHPC ospita un sistema ad atomi neutri sviluppato da Pasqal che rappresenta il punto di contatto tra ricerca, industria e infrastrutture pubbliche, oltre che un luogo in cui le aziende possono sperimentare i propri casi d’uso.
- TIM: la telco ha avviato sperimentazioni sulle comunicazioni quantistiche e la distribuzione quantistica delle chiavi (QKD), con l’obiettivo di valutare l’integrazione di queste tecnologie nella propria rete. Per le telco, infatti, il quantum è una leva di sicurezza e un possibile servizio aggiuntivo per i clienti enterprise.
- Telsy: la una società del gruppo TIM si specializza nella cifratura e sicurezza delle informazioni. Il suo ambito di interesse nel quantum riguarda soprattutto la crittografia post-quantistica, ossia la protezione dei dati dal rischio che computer quantistici futuri indeboliscano gli algoritmi attuali.
- Fastweb + Vodafone: il gruppo è attivo soprattutto negli ambiti della crittografia post-quantistica e dalle sperimentazioni sulla QKD, anche grazie alla collaborazione con IBM.
- Tinexta (InfoCert): il gruppo si occupa di crittografia post-quantistica (PQC) per la protezione dei servizi di Digital Trust, firma digitale e identità digitale dai rischi legati ai futuri computer quantistici.
Dove può competere l’Italia
L’Italia difficilmente potrà competere nel breve periodo con colossi nazionali come gli Stati Uniti o la Cina nella costruzione di piattaforme quantistiche general purpose finanziate da grandi gruppi tecnologici con investimenti miliardari. Può, però, costruire un vantaggio credibile in nicchie industriali ad alto valore di mercato.
Comparti come la fotonica integrata, i componenti, l’elettronica di controllo e le tecnologie di comunicazione sicura sono segmenti nei quali il Paese può valorizzare le competenze scientifiche e industriali esistenti.
Il software, gli algoritmi e l’integrazione con intelligenza artificiale e High Performance Computing rappresentano, invece, il percorso più accessibile per trasformare rapidamente la ricerca avanzata in servizi B2B, soprattutto nei settori in cui l’Italia ha una base industriale forte come la manifattura, la chimica, il farmaceutico, l’energia, la finanza, l’aerospazio e la logistica.
La sfida non è, quindi, individuare una sola tecnologia vincente. Piuttosto, è riuscire a costruire una filiera sufficientemente diversificata da mantenere competenze, proprietà intellettuale e capacità produttiva nel Paese lasciando al mercato la selezione delle architetture più efficaci.
In sintesi, la variabile decisiva non sarà il numero delle startup o degli attori che entreranno nel mercato, ma la loro capacità di trasformare finanziamenti, brevetti e Proof-of-Concept (PoC) in prodotti, contratti ricorrenti e clienti internazionali.



























Partecipa alla community