


Il settore finanziario è tra quelli che guardano con maggiore interesse alle potenzialità delle tecnologie quantistiche, ma anche tra i più esposti ai rischi che ne accompagnano lo sviluppo. I dati che le banche proteggono oggi potrebbero, infatti, essere già in mano a chi saprà leggerli domani. Un attaccante intercetta comunicazioni cifrate e intanto le conserva. Aspetta di avere accesso a un computer quantistico abbastanza potente, quindi le decifra.
Si chiama Harvest Now, Decrypt Later. E per un settore che custodisce dati sensibili si tratta di uno scenario da affrontare oggi, anche se la minaccia si concretizzerà domani.
Per banche, assicurazioni e operatori dei mercati finanziari si apre, così, una doppia sfida: preparare le infrastrutture di sicurezza a una nuova generazione di minacce e, parallelamente, esplorare le opportunità offerte da una capacità computazionale che potrebbe cambiare il modo di analizzare i rischi, gestire gli investimenti e prendere decisioni. Più variabili nei modelli di rischio, più vincoli nei portafogli, più scenari da simulare in sempre meno tempo. La promessa sulla carta è enorme, anche se sul vantaggio del calcolo quantistico rispetto a quello operato su sistemi classici non esiste ancora una convergenza di opinioni.
Indice degli argomenti
Quantum computing e finanza: il mercato potenziale
Il quantum computing potrebbe generare un valore economico potenziale compreso tra 400 e 600 miliardi di dollari nel settore finanziario entro il 2035. Uno studio recente di McKinsey colloca, infatti, il finance tra gli ambiti con le maggiori opportunità, in termini di casi d’uso, per questa tecnologia.
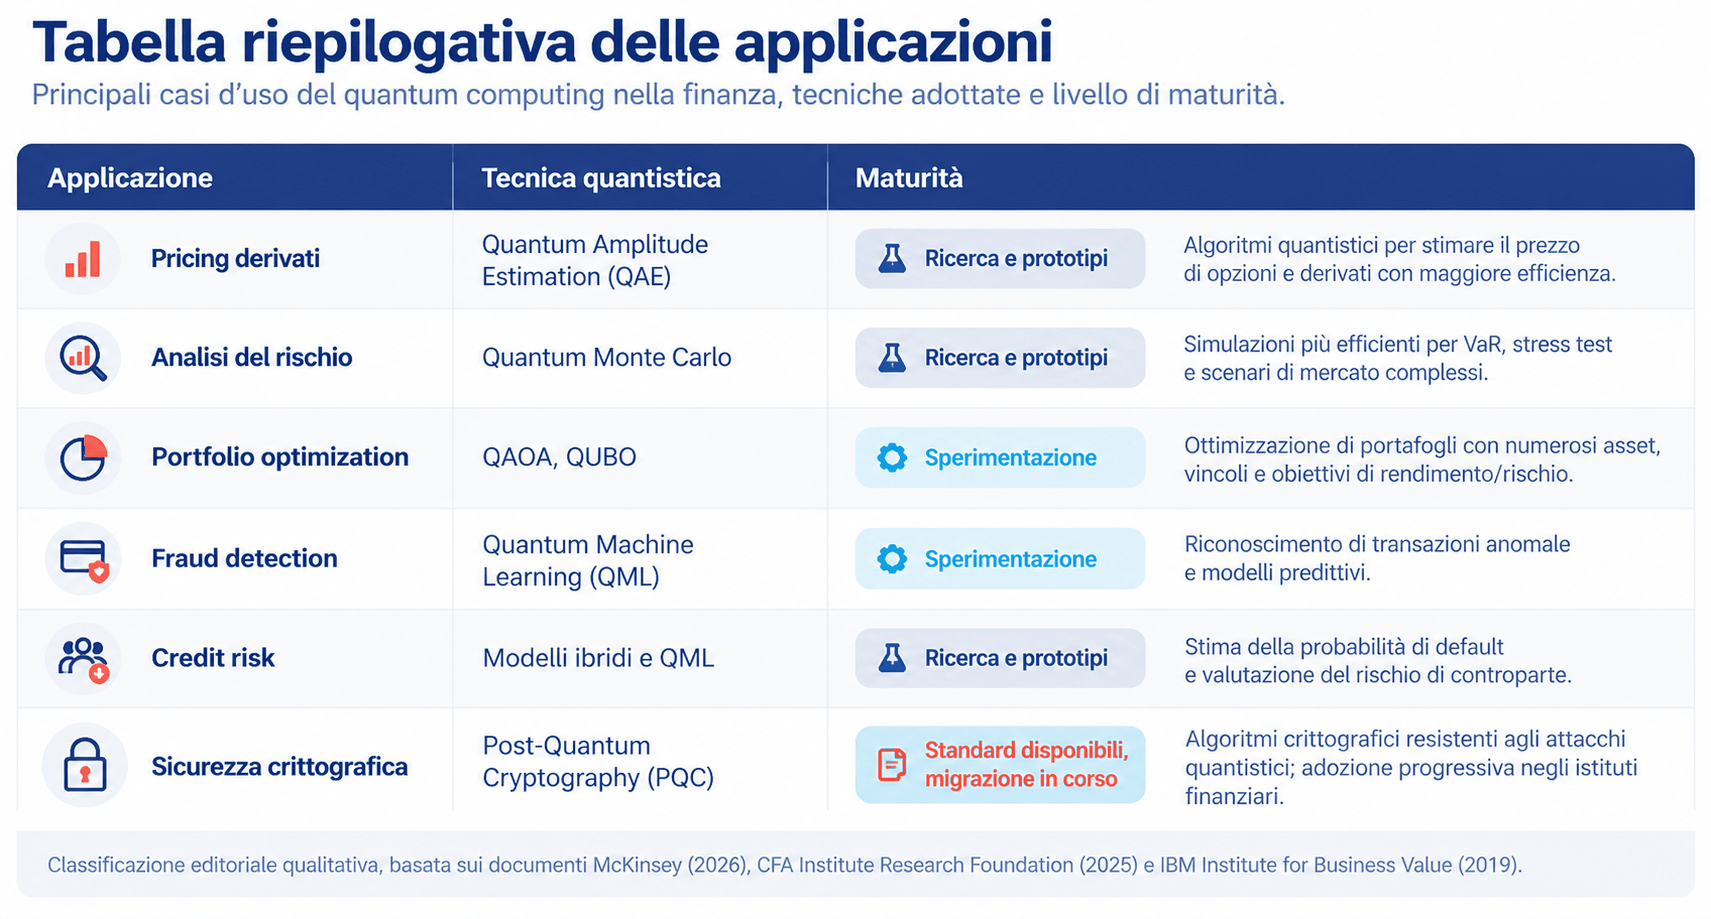
Dalla valutazione dei derivati all’analisi del rischio di credito, fino alla gestione dei portafogli, banche e società di investimento stanno già sperimentando il calcolo quantistico per affrontare problemi computazionali particolarmente complessi.
Le evidenze del report Quantum Computing in Financial Services Market Size, Share, Trends and Forecast 2026 to 2035, pubblicato dall’analista DataM Intelligence, ipotizzano che il mercato globale delle tecnologie quantistiche applicate ai servizi finanziari potrebbe passare dai 440 milioni di dollari registrati nel 2025 a 20,04 miliardi nel 2035, facendo registrare un tasso di crescita annuo composto (CAGR) del 46,5%.
La crescita interesserà le componenti di hardware, software e servizi, in particolare cloud, che consentono alle aziende di utilizzare computer quantistici senza dover acquistare e gestire infrastrutture proprie.

Dalle aspettative ai risultati: i limiti del quantum computing
Le aspettative sono elevate, ma la tecnologia deve ancora superare diversi ostacoli. I computer quantistici attuali presentano, infatti, limiti di affidabilità, capacità di elaborazione e correzione degli errori. E per molte applicazioni finanziarie resta da dimostrare un vantaggio concreto rispetto ai sistemi tradizionali attualmente più performanti.
Per questo, una parte crescente della sperimentazione si concentra sulle architetture ibride, nelle quali il computer tradizionale continua a gestire dati, modelli e processi aziendali, affidando al processore quantistico soltanto specifiche operazioni di ottimizzazione del calcolo. È un percorso che permette alle istituzioni finanziarie di verificare le potenzialità degli algoritmi, misurarne i risultati e sviluppare competenze senza dover riprogettare integralmente le infrastrutture esistenti.
Intanto, la ricerca sta diventando una componente centrale delle strategie tecnologiche dei grandi gruppi bancari. JPMorgan Chase, HSBC, Goldman Sachs e diversi istituti europei hanno avviato collaborazioni con università, centri di ricerca e fornitori specializzati. Anche in Italia, Intesa Sanpaolo figura tra gli operatori impegnati attivamente nella sperimentazione.
La rivoluzione computazionale nei mercati finanziari globali
La rivoluzione promessa dal quantum computing riguarda soprattutto la possibilità di affrontare problemi matematici che oggi richiedono enormi risorse di calcolo. Nel settore finanziario, questi problemi sono particolarmente evidenti, in particolare, nelle applicazioni di simulazione dell’andamento dei mercati, valutazione di strumenti derivati complessi, costruzione dei portafogli e misurazione dell’esposizione ai rischi.
In molti casi occorre elaborare milioni di possibili combinazioni, tenendo conto di variabili che cambiano continuamente e di vincoli imposti dalle strategie di investimento o dalla regolamentazione.
I computer tradizionali affrontano queste operazioni attraverso algoritmi sempre più sofisticati, utilizzando infrastrutture ad alte prestazioni (High Performance Computing, HPC).
Il calcolo quantistico introduce un approccio differente, basato su proprietà della meccanica quantistica come sovrapposizione, inferenza ed entanglement, che determinati algoritmi sono in grado di sfruttare per eseguire alcune operazioni con un numero inferiore di passaggi rispetto a quanto possono fare gli algoritmi computazionali classici.
I limiti dell’infrastruttura classica nell’elaborazione di scenari complessi
Le banche utilizzano da decenni modelli matematici sofisticati per valutare strumenti finanziari, misurare l’esposizione al rischio e definire strategie di investimento.
L’evoluzione dei mercati ha aumentato la complessità di questi calcoli e i modelli devono considerare un numero crescente di variabili – tassi di interesse, volatilità, correlazioni tra attività finanziarie, rischio di insolvenza, liquidità e vincoli regolatori.
Una delle difficoltà principali per chi opera sul mercato riguarda il numero di combinazioni da analizzare. Nella costruzione di un portafoglio, per esempio, scegliere quali attività includere tra centinaia di strumenti genera uno spazio di possibili soluzioni davvero molto ampio. Se la selezione fosse semplicemente binaria, con 100 strumenti esisterebbero 2¹⁰⁰ combinazioni teoriche, prima ancora di considerare vincoli e correlazioni.
Naturalmente, i sistemi tradizionali non esaminano necessariamente ogni combinazione ma utilizzano algoritmi di ottimizzazione, euristiche (ovvero scorciatoie matematiche per trovare rapidamente una soluzione) e tecniche statistiche capaci di ridurre lo spazio di ricerca. Alcuni problemi, tuttavia, rimangono onerosi anche per infrastrutture di High Performance Computing.
Quantum Advantage: quali problemi risolve la fisica quantistica in finanza
Si parla di Quantum Advantage quando un sistema quantistico dimostra un vantaggio significativo rispetto alle migliori alternative classiche su un compito ben definito, considerando metriche rilevanti come tempo, qualità della soluzione e risorse utilizzate.
Nella finanza, le principali aree di ricerca del vantaggio quantistico sono tre:
- Simulazione: stima di probabilità, prezzi di strumenti derivati e distribuzioni di perdita.
- Ottimizzazione: selezione di portafogli, allocazione del capitale e gestione delle garanzie.
- Quantum machine learning: classificazione delle transazioni, analisi delle anomalie e modelli predittivi.
Nello studio Quantum Computing for Finance pubblicato dalla CFA Institute Research Foundation, si sottolinea come l’hardware attuale appartenga ancora alla fase NISQ (Noisy Intermediate Scale Quantum) del progresso quantistico, caratterizzata dalla diffusa presenza di errori e rumore di fondo (quantum noise in inglese, ovvero interferenze e disturbi che provocano la perdita di informazioni rilevanti o finiscono per inficiare i calcoli).
Per questo motivo, la ricerca si concentra ancora sull’intersezione tra calcolo su hardware tradizionale ottimizzato – che gestisce la maggior parte delle elaborazioni – e impiego di processori quantistici che intervengono su sottoproblemi selezionati.
Algoritmi quantistici per l’analisi del rischio e simulazioni di mercato
La valutazione del rischio rappresenta uno degli ambiti nei quali il quantum computing potrebbe produrre benefici particolarmente rilevanti.
Banche, assicurazioni e società di investimento devono stimare la probabilità di eventi avversi, misurarne l’impatto economico e verificare la capacità di assorbire eventuali perdite.
Queste attività presuppongono la capacità di ricavare metriche quali:
- Value at Risk (VaR): indicatore che, relativamente a un investimento, misura la perdita che non sarà assorbibile a fronte di un determinato livello di confidenza nell’arco di un orizzonte temporale definito.
- Expected Shortfall: valore che indica la perdita media potenziale di un portafoglio nei casi peggiori, ovvero quando le perdite superano la soglia del Value at Risk.
- Esposizione creditizia: misura che definisce l’importo complessivo dei crediti vantati da un creditore (banca, istituto finanziario) nei confronti di un debitore (impresa o privato).
- Capitale economico: stima complessiva del valore di un’azienda considerata nella sua capacità di operare e generare reddito.
L’affidabilità di queste valutazioni dipende dalla qualità dei modelli, dalla rappresentatività dei dati e dalla capacità di analizzare scenari futuri estremi.
Ottimizzazione finanziaria
Un altro ambito di ricerca interessante per il quantum computing nel finance è l’ottimizzazione finanziaria. La scelta degli asset da inserire in un portafoglio, per esempio, deve conciliare rendimento atteso, rischio, disponibilità di capitale e numerosi altri vincoli. All’aumentare delle variabili, individuare una soluzione efficiente diventa ovviamente sempre più complesso.
Non basta, infatti, selezionare gli investimenti con il rendimento potenziale più alto, ma occorre valutare come combinarli rispettando i limiti definiti di capitale disponibile, rischio accettabile e necessità di non concentrare una quota eccessiva del portafoglio su un singolo titolo o settore.
Il problema consiste, dunque, nel trovare un equilibrio tra obiettivi diversi (trade-off), senza considerare ciascuna scelta separatamente dal resto del portafoglio.
Gli algoritmi quantistici individuano combinazioni di investimenti favorevoli traducendo rendimento, rischio e vincoli in un problema matematico elaborabile. Per esempio, nella versione più semplice, ogni titolo può essere rappresentato da una variabile binaria: 1 se viene inserito nel portafoglio, 0 se viene escluso. L’obiettivo è trovare la combinazione che offre il miglior compromesso tra le condizioni stabilite.
QAOA e quantum annealing
Due approcci, in particolare, sono oggetto di sperimentazioni diffuse:
- QAOA (Quantum Approximate Optimization Algorithm): un metodo ibrido in cui il processore quantistico genera possibili portafogli e un computer tradizionale ne valuta i risultati e aggiorna i parametri del circuito. Il ciclo viene ripetuto per cercare le combinazioni migliori.
- Quantum annealing: il problema viene rappresentato come un sistema fisico nel quale le configurazioni a energia più bassa corrispondono ai portafogli più favorevoli. Il sistema cerca di raggiungere queste configurazioni attraverso un processo quantistico che tende a individuare gli stati a energia minima.
Simulazioni Monte Carlo su scala quantistica: velocità e precisione
Le simulazioni Monte Carlo sono ampiamente utilizzate per valutare strumenti finanziari il cui prezzo dipende da variabili aleatorie, così come per misurare l’esposizione a eventi incerti.
Gli algoritmi quantistici basati sulla Quantum Amplitude Estimation (che permette di comprendere qual è la probabilità che un determinato evento si verifichi applicando ai dati una “lente di ingrandimento quantistica” per amplificare ed estrarre velocemente i record corretti)promettono di ridurre il numero di campionamenti necessari per raggiungere una buona approssimazione alla precisione. Il procedimento consiste nel generare un elevato numero di scenari possibili, calcolare il risultato associato a ciascuno e usare questi dati per stimare una grandezza statistica, come il valore atteso di un investimento o una misura del rischio.
Per una banca, l’impiego di algoritmi quantistici potrebbe tradursi nella possibilità di esaminare molti più scenari simultaneamente, aggiornare più frequentemente le valutazioni e ottenere risultati in tempi inferiori a parità di budget computazionale.
Va, però, precisato che il risultato matematico è importante ma non equivale di per sé a una riduzione automatica dei tempi di calcolo rispetto alle infrastrutture disponibili oggi. La preparazione degli stati quantistici, la correzione degli errori e il trasferimento dei dati possono, infatti, assorbire una parte più o meno rilevante del vantaggio teorico.
Stress test e modelli predittivi per il rischio di credito e controparte
Gli stress test permettono di verificare come cambierebbe la situazione patrimoniale e finanziaria di un istituto in presenza di shock economici.
Gli scenari possono includere una recessione, un aumento improvviso dei tassi, una crisi di liquidità o un deterioramento simultaneo della qualità creditizia di diversi debitori.
Gli algoritmi di quantum computing vengono studiati per descrivere e rappresentare scenari di probabilità complessi, stimare eventi rari e analizzare correlazioni che influenzano il comportamento di un portafoglio creditizio.
Un’altra applicazione riguarda il rischio di controparte, particolarmente rilevante nei contratti derivati. Le banche devono valutare l’esposizione potenziale nel tempo e stimare parametri come l’Aggiustamento di Valutazione del Credito (CVA) il cui calcolo richiede numerose simulazioni e dipende da modelli complessi, soprattutto quando sono presenti garanzie e accordi di compensazione.
Un ulteriore filone di indagine riguarda il quantum machine learning, studiato per classificare clienti e transazioni, stimare probabilità di default e riconoscere anomalie.
Ottimizzazione del portafoglio e asset allocation dinamica
La costruzione di un portafoglio consiste nel selezionare attività finanziarie e assegnare loro pesi coerenti con obiettivi definiti di rendimento, tolleranza al rischio e vincoli operativi.
Nel modello media-varianza utilizzato per diversificare gli investimenti, il rendimento atteso di un portafoglio dipende dal rendimento previsto per ciascun titolo e dalla quota di capitale investita in ognuno.
Nelle applicazioni reali in finanza, a questa formula si aggiungono altri vincoli legati a limiti di concentrazione, liquidità, costi di transazione, esclusioni di specifici settori dal portafoglio, vincoli regolatori e indicazioni specifiche ricevute dall’investitore. Man mano che questi vincoli aumentano, il problema smette di essere una semplice ripartizione di capitale e diventa una scelta interconnessa tra numerosi titoli, ciascuno dei quali può essere incluso, escluso o limitato all’interno del portafoglio.
È proprio questo passaggio dalla determinazione dei pesi ottimali alla selezione simultanea di un insieme di attività soggette a vincoli a trasformare la gestione del portafoglio in un problema di ottimizzazione combinatoria. Nei contesti super dinamici che caratterizzano il mondo del finance – in cui il portafoglio deve essere ricalibrato molto rapidamente – la complessità computazionale può crescere in modo significativo, con il risultato che il problema diventa difficile da risolvere in tempi compatibili con l’evoluzione dei mercati.
È in questo scenario che gli algoritmi quantistici vengono approcciati, oggi, come possibili strumenti di supporto.
Risoluzione di problemi di ottimizzazione combinatoria in tempo reale
Un approccio consiste nel tradurre il problema finanziario in una formulazione QUBO (Quadratic Unconstrained Binary Optimization) nella quale una funzione quadratica viene minimizzata rispetto a variabili binarie.
Per esempio, una società di investimento può utilizzare un modello QUBO per selezionare un sottoinsieme di titoli, rispettando vincoli di budget e penalizzando determinate concentrazioni di rischio.
Una volta formulato il problema in questi termini, però, è necessario capire se l’algoritmo quantistico possa effettivamente produrre risultati utili entro i tempi richiesti dalle decisioni di investimento. Proprio in questa valutazione emerge la distinzione tra il potenziale teorico del calcolo quantistico e le esigenze operative concrete di allocazione dinamica del portafoglio. Questo vale, in particolare, nel trading ad alta frequenza, per cui è necessario tenere in considerazione anche le latenze di accesso ai processori, le attività di ripulitura e preparazione dei dati e i tempi necessari per ottenere risultati affidabili.
Le stesse considerazioni operative valgono nell’allocazione delle garanzie finanziarie(collateral optimization) per attività quali la selezione delle linee di credito o la replica degli indici attraverso un numero ridotto di titoli.
Cybersecurity, antifrode e protezione delle transazioni finanziarie
Fin qui abbiamo considerato il quantum computing come un possibile alleato nella gestione dei portafogli e nell’ottimizzazione delle decisioni di investimento. Oltre a valutarne le opportunità, sicuramente enormi, è però opportuno anche affrontare i rischi che questa tecnologia può introdurre in azienda, in particolare per quel che attiene alla protezione dei dati finanziari.
La tecnologia in questione da un lato promette nuove capacità di elaborazione ma dall’altro potrebbe compromettere alcuni degli strumenti crittografici utilizzati per proteggere le infrastrutture digitali, rendendo vulnerabili sistemi a chiave pubblica basati algoritmi di cifratura asimmetrica come RSA ed ECC (crittografia a curva ellittica). Questi algoritmi sono utilizzati, direttamente o indirettamente, in numerosi meccanismi di autenticazione, scambio delle chiavi e firma digitale.
La minaccia è particolarmente rilevante per il settore finanziario, che gestisce dati riservati, transazioni di valore elevato e informazioni soggette a lunghi periodi di conservazione a norma.
Harvest Now, Decrypt Later
Uno dei principali rischi di sicurezza di questi sistemi è conosciuto come Harvest Now, Decrypt Later. Un attaccante potrebbe intercettare oggi comunicazioni cifrate e conservarle nell’attesa di poterle decifrare con sistemi quantistici futuri.
Per ridurre questa esposizione, gli istituti devono pianificare al più presto una roadmap di transizione alla crittografia post-quantistica (PQC), che preveda l’utilizzo di algoritmi progettati per resistere nativamente (by design) agli attacchi di computer classici e quantistici.
Il National Institute of Standards and Technology (NIST) ha pubblicato nel 2024 i primi tre standard della nuova generazione crittografica: FIPS 203, FIPS 204 e FIPS 205. Un concetto centrale che ha guidato lo sviluppo delle specifiche è la crypto agility, cioè la capacità di sostituire o aggiornare gli algoritmi crittografici senza dover riprogettare integralmente applicazioni e infrastrutture.
Quantum Key Distribution
In Europa, la questione si collega anche al Digital Operational Resilience Act (DORA), applicabile dal 17 gennaio 2025, che impone agli operatori finanziari interessati di gestire adeguatamente i rischi ICT.
La tabella di marcia coordinata europea per la crittografia post-quantistica, pubblicata nel 2025, prevede una migrazione progressiva alla PQC, con particolare attenzione agli utilizzi ad alto rischio entro il 2030 e a quelli a rischio medio entro il 2035.
Accanto alla crittografia post-quantistica si sta sviluppando anche la Quantum Key Distribution (QKD), che sfrutta le proprietà della fisica quantistica per distribuire chiavi crittografiche con un livello di sicurezza incondizionato, superando i limiti delle tecniche di cifratura tradizionali. Rispetto alla PQC, però, richiede infrastrutture specifiche e presenta maggiori complessità di implementazione.
Adozione nelle banche d’affari: casi studio e sperimentazioni internazionali
Le principali istituzioni finanziarie hanno iniziato a studiare il quantum computing diversi anni fa, attraverso programmi di ricerca interni e collaborazioni con fornitori tecnologici e università.
La mappatura Quantum Initiatives in Finance (as of Aug 2026), realizzata dalla società di consulenza svizzera Qubit Lab, raccoglie 67 iniziative pubblicamente documentate presso 39 istituzioni finanziarie nel periodo 2018-2026.

La panoramica distingue le applicazioni considerate opportunità computazionali – come simulazioni, ottimizzazione, pricing e machine learning quantistico – dalle iniziative orientate alla gestione del rischio quantistico.
La fotografia fatta testimonia l’ampiezza delle sperimentazioni, ma non rappresenta una misura dell’adozione industriale. Le iniziative evidenziate hanno, infatti, livelli di maturità differenti e comprendono anche attività di ricerca applicata e proof-of-concept.
Le realtà più virtuose
JPMorgan Chase è uno dei gruppi più attivi nella ricerca quantistica applicata alla finanza e l’istituto dispone di un team interno di ricercatori che sviluppa algoritmi e applicazioni per intelligenza artificiale, ottimizzazione dei portafogli e crittografia.
Goldman Sachs figura tra gli operatori impegnati nello studio degli algoritmi quantistici per la valutazione dei derivati e altre applicazioni finanziarie.
HSBC ha avviato iniziative che comprendono sia l’elaborazione finanziaria sia la sicurezza delle infrastrutture digitali. Tra queste, la sperimentazione con Quantinuum di chiavi generate con tecnologie quantistiche per proteggere operazioni relative all’oro tokenizzato sulla piattaforma blockchain Orion.
Fidelity Center for Applied Technology, il centro di ricerca di Fidelity Investments, ha collaborato con IonQ per studiare modelli quantistici generativi capaci di produrre dati finanziari sintetici, con possibili applicazioni nella validazione dei modelli e nell’analisi del rischio.
Intesa Sanpaolo ha esplorato con IBM applicazioni di quantum machine learning per l’individuazione delle frodi. La sperimentazione mira a valutare la capacità degli algoritmi di riconoscere schemi complessi nelle transazioni e ridurre i falsi positivi.
Itaú Unibanco ha collaborato con QC Ware su tecniche quantum-inspired per migliorare le previsioni relative all’abbandono dei clienti. In una sperimentazione condotta su circa 180.000 record anonimizzati, il modello ha registrato un miglioramento dell’8% della precisione complessiva e del 2% nell’individuazione degli abbandoni.
Questi casi mostrano come le applicazioni siano distribuite tra funzioni aziendali differenti. La valutazione dei risultati richiede, comunque, attenzione. Un miglioramento osservato in un prototipo o su un dataset sperimentale non dimostra necessariamente che la stessa soluzione sia superiore in produzione, su dati diversi o rispetto a modelli classici ottimizzati.
Roadmap per gli istituti di credito: come preparare l’infrastruttura IT
Per le istituzioni finanziarie, prepararsi al quantum computing significa iniziare a valutare le possibili applicazioni della tecnologia, individuare le competenze necessarie e verificare come integrarla nelle architetture IT esistenti.
Il McKinsey Quantum Technology Monitor 2026 indica nei modelli ibridi la strada più credibile nel breve periodo. Le infrastrutture tradizionali continuano a svolgere gran parte del lavoro, mentre i processori quantistici vengono impiegati su casi d’uso specifici.
Un percorso che richiede sperimentazioni mirate, investimenti graduali e criteri oggettivi per misurare i risultati, senza trascurare gli interventi già necessari sul fronte della sicurezza informatica.

Dalle sperimentazioni mirate ai risultati in 5 mosse
Una roadmap di riferimento potrebbe essere questa, organizzata in cinque passaggi.
1. Individuare i problemi con maggiore potenziale. Risk management, pricing dei derivati, allocazione delle garanzie e ottimizzazione dei portafogli costituiscono ambiti di sperimentazione. Occorre selezionare problemi misurabili, per i quali siano disponibili dati adeguati e benchmark classici affidabili.
2. Valutare l’architettura IT esistente. Le applicazioni quantistiche devono poter dialogare con piattaforme di analisi, sistemi di gestione dei dati, ambienti HPC e infrastrutture cloud. L’integrazione, le prestazioni e la sicurezza dei flussi informativi sono parte integrante della valutazione.
3. Sperimentare il Quantum Computing as a Service (QCaaS). L’accesso cloud permette di utilizzare simulatori e processori quantistici senza investire direttamente in hardware specializzato.
4. Definire benchmark e criteri di successo. Ogni sperimentazione dovrebbe confrontare il metodo quantistico con alternative classiche appropriate, considerando qualità della soluzione, accuratezza, tempi di elaborazione, costi e riproducibilità.
5. Sviluppare competenze interdisciplinari. Fisici, matematici, sviluppatori, data scientist, esperti di rischio e responsabili delle infrastrutture devono collaborare per tradurre problemi finanziari in modelli computazionali verificabili.
Da dove si parte
Per le banche, il lavoro dei prossimi anni sarà misurare con precisione dove queste tecnologie potranno generare valore e costruire infrastrutture sufficientemente flessibili per integrarle quando saranno mature.
Sul fronte della cybersecurity, invece, l’evoluzione degli standard crittografici rende necessarie decisioni immediate: inventario crittografico, classificazione degli asset, definizione delle priorità di migrazione, gestione delle chiavi e verifica dei fornitori sono accortezze da attivare da subito, indipendentemente dalla disponibilità di un quantum computer commercialmente competitivo.





























Partecipa alla community